Có nên đầu tư bất động sản đấu giá, phát mãi từ ngân hàng? Cơ hội và rủi ro

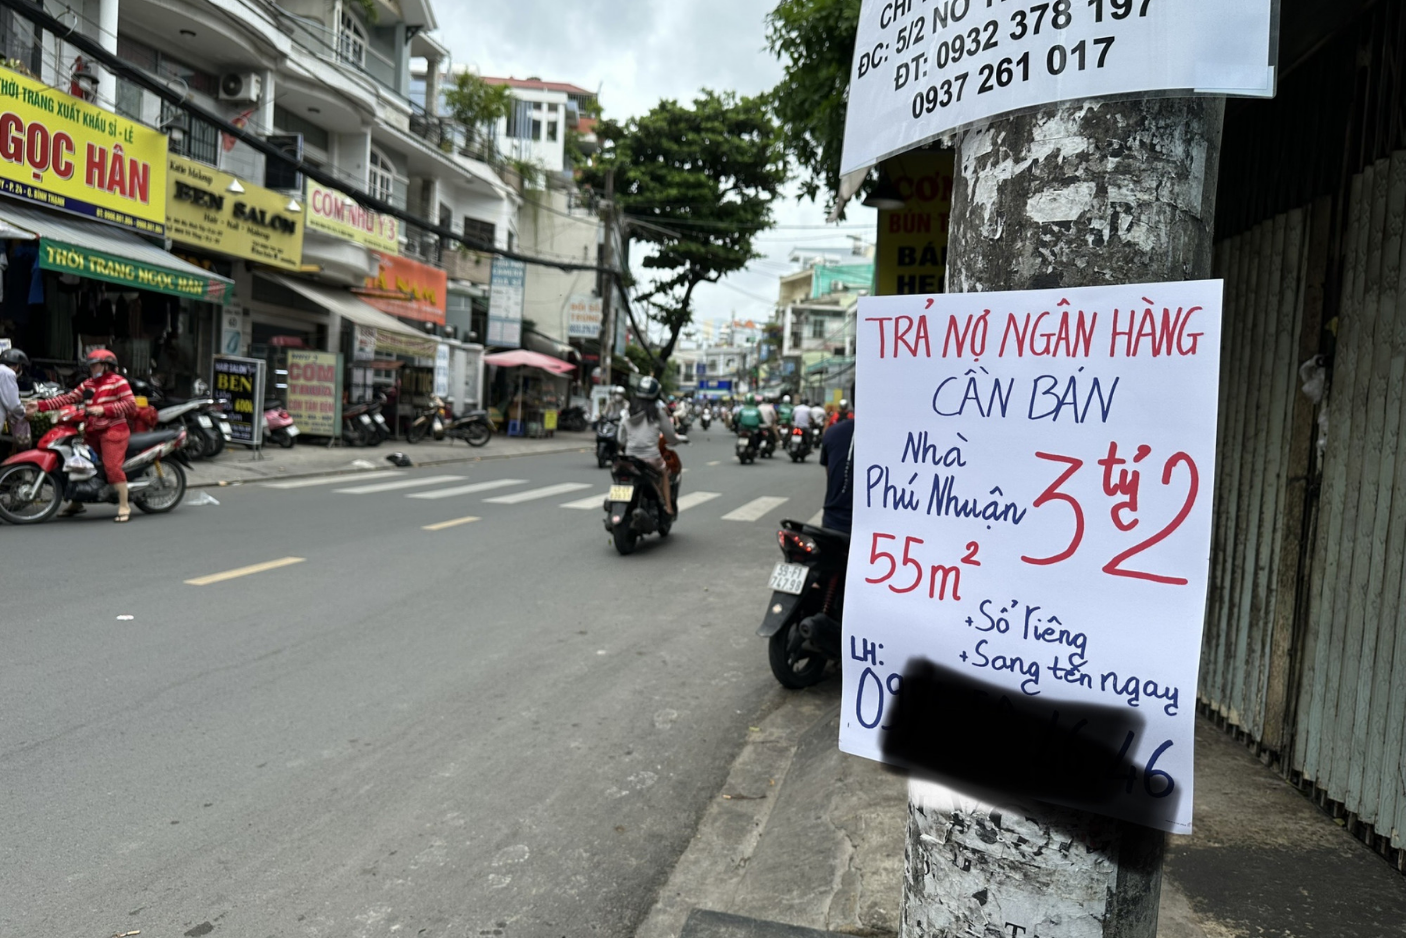
Những cụm từ “bán đấu giá tài sản”, “ngân hàng thanh lý đất nền” luôn có một sức hút khó cưỡng với giới đầu tư, bởi mức giá khởi điểm thường thấp hơn thị trường từ 20% đến 30%. Ai cũng muốn sở hữu một bất động sản tốt với chi phí tối ưu, và đầu tư bất động sản đấu giá đang được xem là một trong những con đường tắt để hiện thực hóa điều đó. Nhưng liệu “miếng bánh ngon” này có dễ nuốt như vẻ ngoài hấp dẫn của nó? Bài viết dưới đây sẽ giúp nhà đầu tư nhìn rõ bản chất, cơ hội và cả những rủi ro cần lường trước khi xuống tiền.
Có nên đầu tư bất động sản đấu giá, phát mãi?

Hiểu đúng về bất động sản đấu giá, phát mãi từ ngân hàng

Trước khi quyết định rót vốn, nhà đầu tư cần hiểu chính xác mình đang mua loại tài sản gì và vì sao nó lại có giá tốt đến vậy. Đây là bước nền tảng để tránh những hiểu lầm tai hại trong quá trình đầu tư bất động sản đấu giá.

Bản chất của tài sản phát mãi là gì?

Tài sản phát mãi (hay tài sản thanh lý) là bất động sản được bên vay dùng làm tài sản bảo đảm cho khoản vay tại ngân hàng. Khi bên vay mất khả năng trả nợ theo cam kết trong hợp đồng tín dụng, ngân hàng có quyền xử lý tài sản bảo đảm này để thu hồi nợ, thông qua hình thức tự bán, ủy quyền cho công ty đấu giá hoặc khởi kiện ra tòa để cơ quan thi hành án xử lý.

Nói một cách dễ hiểu, đây không phải là tài sản của ngân hàng theo nghĩa ngân hàng “sở hữu” và muốn bán giá nào cũng được. Ngân hàng chỉ đóng vai trò là bên giữ tài sản bảo đảm và có nghĩa vụ phải xử lý đúng quy trình pháp luật, công khai, minh bạch để đảm bảo quyền lợi cho cả bên vay, bên bảo đảm và các bên liên quan khác.

Tại sao giá bất động sản phát mãi thường rất rẻ?

Có nhiều lý do khiến mức giá khởi điểm của các bất động sản đấu giá, phát mãi thấp hơn đáng kể so với giá thị trường:

  • Thứ nhất, mục tiêu chính của ngân hàng là thu hồi nợ và lãi phát sinh, không phải tối đa hóa lợi nhuận từ bất động sản, nên mức giá khởi điểm thường được định giá theo hướng dễ thanh lý nhanh.
  • Thứ hai, áp lực thời gian xử lý nợ xấu khiến ngân hàng ưu tiên thanh khoản hơn là chờ đợi mức giá cao nhất, đặc biệt với các khoản nợ đã được trích lập dự phòng hoặc nằm trong nhóm nợ xấu cần xử lý gấp.
  • Thứ ba, nhiều tài sản phát mãi đi kèm những điểm “vướng” nhất định như chưa hoàn tất thủ tục bàn giao, có tranh chấp nhỏ, hoặc người đang sử dụng chưa sẵn sàng di dời, khiến mức giá được điều chỉnh giảm để bù đắp cho rủi ro và công sức mà người mua phải xử lý sau đó.

Những cơ hội “vàng” khi đầu tư tài sản ngân hàng thanh lý
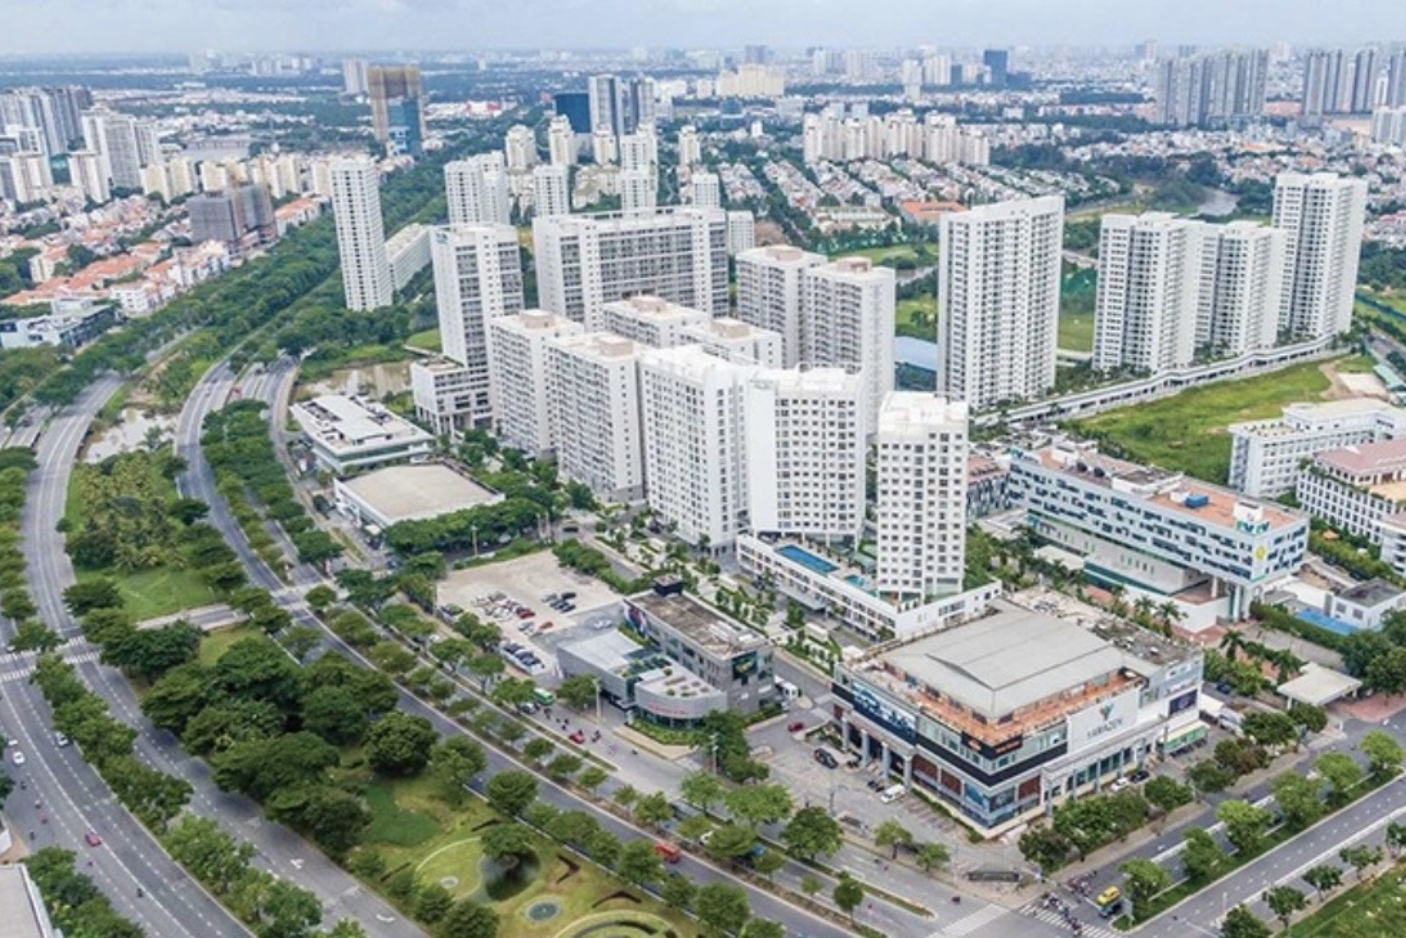
tài sản ngân hàng thanh lý

Không thể phủ nhận, nếu nắm bắt đúng thời điểm và lựa chọn đúng tài sản, đây vẫn là một kênh đầu tư bất động sản đấu giá mang lại tỷ suất sinh lời rất hấp dẫn

Sở hữu vị trí đắc địa với mức giá “hời”

Phần lớn tài sản bảo đảm cho các khoản vay lớn thường là bất động sản có giá trị cao, vị trí đẹp như nhà mặt phố, đất nền dự án, hoặc bất động sản thương mại tại khu vực trung tâm. Đây là những loại tài sản mà nếu giao dịch theo đường thông thường trên thị trường, nhà đầu tư khó có cơ hội tiếp cận với mức giá tốt như khi mua qua đấu giá, phát mãi.

Pháp lý minh bạch, rõ ràng

Trước khi nhận tài sản bảo đảm, ngân hàng đã thẩm định pháp lý rất kỹ để đảm bảo tài sản đủ điều kiện cho vay: Có giấy chứng nhận quyền sử dụng đất, không vướng quy hoạch nghiêm trọng, không tranh chấp tại thời điểm thế chấp. Nhờ vậy, so với một số giao dịch mua bán tự do trên thị trường thứ cấp, bất động sản phát mãi thường có hồ sơ pháp lý được kiểm chứng kỹ hơn, giảm thiểu rủi ro mua nhầm tài sản “ảo” hoặc giấy tờ giả.

Quy trình đấu giá công khai, đúng pháp luật

Hoạt động đấu giá tài sản phải tuân theo các quy định của pháp luật về đấu giá tài sản, được tổ chức bởi các tổ chức đấu giá có chức năng hợp pháp, thông báo công khai trên các phương tiện truyền thông, cổng thông tin đấu giá quốc gia. Điều này giúp loại bỏ phần lớn rủi ro về việc giao dịch “ngầm”, thiếu minh bạch, đồng thời tạo ra một môi trường cạnh tranh công bằng cho tất cả nhà đầu tư tham gia.

Lật mở những rủi ro tiềm ẩn ít ai ngờ tới

Bên cạnh những cơ hội hấp dẫn, đầu tư bất động sản đấu giá cũng tồn tại không ít rủi ro mà nếu không tìm hiểu kỹ, nhà đầu tư rất dễ “vướng chân” và phải trả giá đắt hơn cả số tiền tiết kiệm được ban đầu.

Rủi ro từ “chủ cũ”: Khó bàn giao mặt bằng thực tế

Đây là rủi ro phổ biến và đau đầu nhất. Việc trúng đấu giá chỉ đồng nghĩa với việc nhà đầu tư có quyền sở hữu hợp pháp về mặt giấy tờ, nhưng việc thu hồi mặt bằng thực tế từ chủ cũ lại là một câu chuyện hoàn toàn khác. Không ít trường hợp chủ cũ không hợp tác bàn giao, cố tình kéo dài thời gian, thậm chí phải nhờ đến sự can thiệp của cơ quan thi hành án để cưỡng chế. Quá trình này có thể kéo dài nhiều tháng, gây tốn kém thời gian, chi phí pháp lý và ảnh hưởng trực tiếp đến kế hoạch khai thác hoặc bán lại tài sản của nhà đầu tư.

Rủi ro về mua tài sản theo “gói”

Một số khoản vay được bảo đảm bằng nhiều tài sản gộp lại, hoặc một tài sản lớn được chia thành nhiều phần nhưng chỉ được đấu giá theo lô, theo gói. Nhà đầu tư có thể buộc phải mua cả gói tài sản dù chỉ thực sự quan tâm đến một phần trong đó, dẫn đến việc phải bỏ ra số vốn lớn hơn dự tính, hoặc phải tự xử lý phần tài sản “dư” không có nhu cầu sử dụng, làm giảm hiệu quả đầu tư thực tế so với tính toán ban đầu.

Giải pháp đầu tư an toàn: Có nên tự đi đấu giá hay qua đơn vị tư vấn?
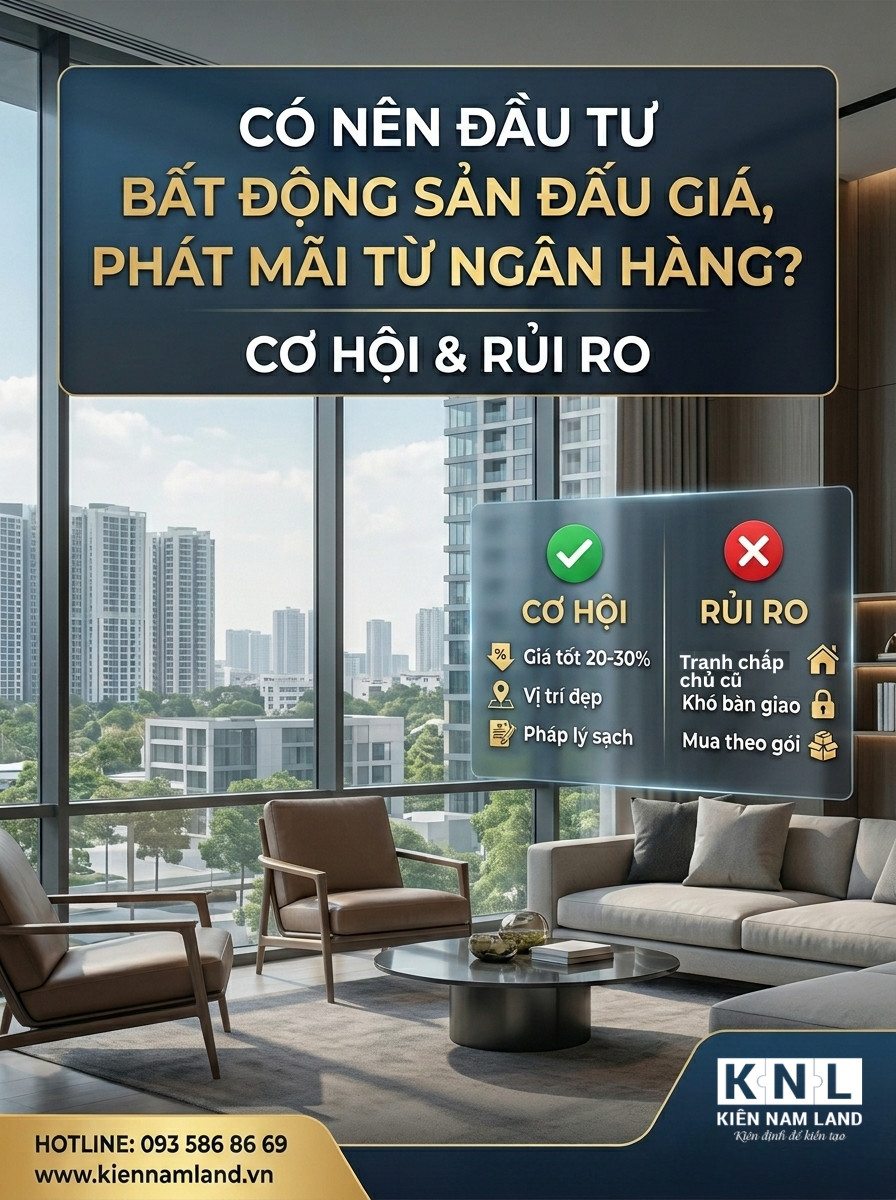
Sau khi đã nhìn rõ cả cơ hội và rủi ro, câu hỏi đặt ra là nhà đầu tư nên tự mình tham gia đấu giá hay tìm đến một đơn vị tư vấn chuyên nghiệp để đồng hành

Những lưu ý xương máu khi tự tham gia đấu giá tài sản

Nếu lựa chọn tự tham gia, nhà đầu tư cần đặc biệt lưu ý việc đọc kỹ quy chế đấu giá, hồ sơ pháp lý và hiện trạng thực tế của tài sản trước khi đặt cọc, bởi phần lớn quy chế đấu giá đều quy định “mua theo hiện trạng” và không hoàn trả nếu nhà đầu tư tự ý bỏ cuộc sau khi đã đặt tiền. Bên cạnh đó, việc khảo sát thực địa, tìm hiểu về người đang sử dụng tài sản, xác minh các khoản nghĩa vụ tài chính còn tồn đọng (nếu có) cũng là bước không thể bỏ qua. Ngoài ra, nhà đầu tư cần chuẩn bị sẵn nguồn vốn và am hiểu quy trình thanh toán, vì thời hạn nộp đủ tiền sau khi trúng đấu giá thường khá ngắn, nếu chậm trễ có thể bị mất tiền đặt trước hoặc hủy kết quả trúng đấu giá.

Kiên Nam Land – Đơn vị đồng hành, minh bạch hóa quy trình mua tài sản phát mãi

Chính vì những rủi ro và sự phức tạp về pháp lý, hồ sơ, quy trình nêu trên, phần lớn nhà đầu tư có kinh nghiệm đều lựa chọn đồng hành cùng một đơn vị tư vấn uy tín thay vì tự mình “đơn thương độc mã” bước vào lĩnh vực này. Kiên Nam Land với kinh nghiệm thực tế trong việc kết nối, thẩm định và tư vấn các tài sản đấu giá, phát mãi từ ngân hàng, sẽ giúp nhà đầu tư rà soát kỹ hồ sơ pháp lý, đánh giá đúng hiện trạng tài sản, dự trù các chi phí và rủi ro phát sinh, từ đó đưa ra quyết định đầu tư bất động sản đấu giá an toàn, hiệu quả và đúng giá trị thực.

Câu hỏi thường gặp (FAQ)

Mua nhà đất phát mãi có được ngân hàng hỗ trợ cho vay không?

Trong nhiều trường hợp, chính ngân hàng đang xử lý tài sản đó hoặc một ngân hàng khác vẫn có thể xem xét cho người trúng đấu giá vay vốn để thanh toán phần còn lại, miễn là hồ sơ pháp lý của tài sản rõ ràng và người mua đáp ứng đủ điều kiện tín dụng. Tuy nhiên, hạn mức và lãi suất cho vay sẽ tùy thuộc vào chính sách của từng ngân hàng tại từng thời điểm, nhà đầu tư nên chủ động liên hệ trực tiếp để được tư vấn cụ thể.

Đấu giá không thành công có được hoàn lại tiền đặt trước (tiền cọc) không?

Theo quy định pháp luật về đấu giá tài sản, nếu nhà đầu tư tham gia đấu giá nhưng không trúng, khoản tiền đặt trước (tiền cọc) sẽ được hoàn lại đầy đủ theo thời hạn quy định trong quy chế đấu giá. Ngược lại, nếu trúng đấu giá nhưng từ chối ký hợp đồng hoặc không thanh toán đủ tiền trong thời hạn quy định, nhà đầu tư có thể sẽ không được nhận lại khoản tiền đặt trước này.

Kết luận

Đầu tư bất động sản đấu giá, phát mãi từ ngân hàng thực sự là một kênh đầu tư có nhiều cơ hội đáng để cân nhắc, với mức giá hấp dẫn, pháp lý được sàng lọc và quy trình giao dịch công khai theo pháp luật. Tuy nhiên, đây không phải là một sân chơi dành cho người thiếu kinh nghiệm hoặc thiếu sự chuẩn bị kỹ lưỡng, bởi những rủi ro về bàn giao mặt bằng, mua tài sản theo gói hay thời hạn thanh toán có thể khiến một giao dịch tưởng chừng “hời” trở thành gánh nặng thực sự. Câu trả lời cho việc “có nên đầu tư hay không” phụ thuộc rất nhiều vào việc nhà đầu tư có đủ thông tin, đủ thời gian thẩm định và một đơn vị đồng hành đáng tin cậy hay không.

Nếu bạn đang quan tâm đến việc đầu tư bất động sản đấu giá nhưng còn nhiều băn khoăn về pháp lý, quy trình hay mức giá thực tế, hãy liên hệ ngay với Kiên Nam Land để được tư vấn chi tiết và nhận danh sách các tài sản đấu giá pháp lý sạch, giá tốt nhất thị trường.

Hãy để lại thông tin hoặc liên hệ ngay để nhận được tư vấn trực tiếp!

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, phường Long Bình, TP.HCM.
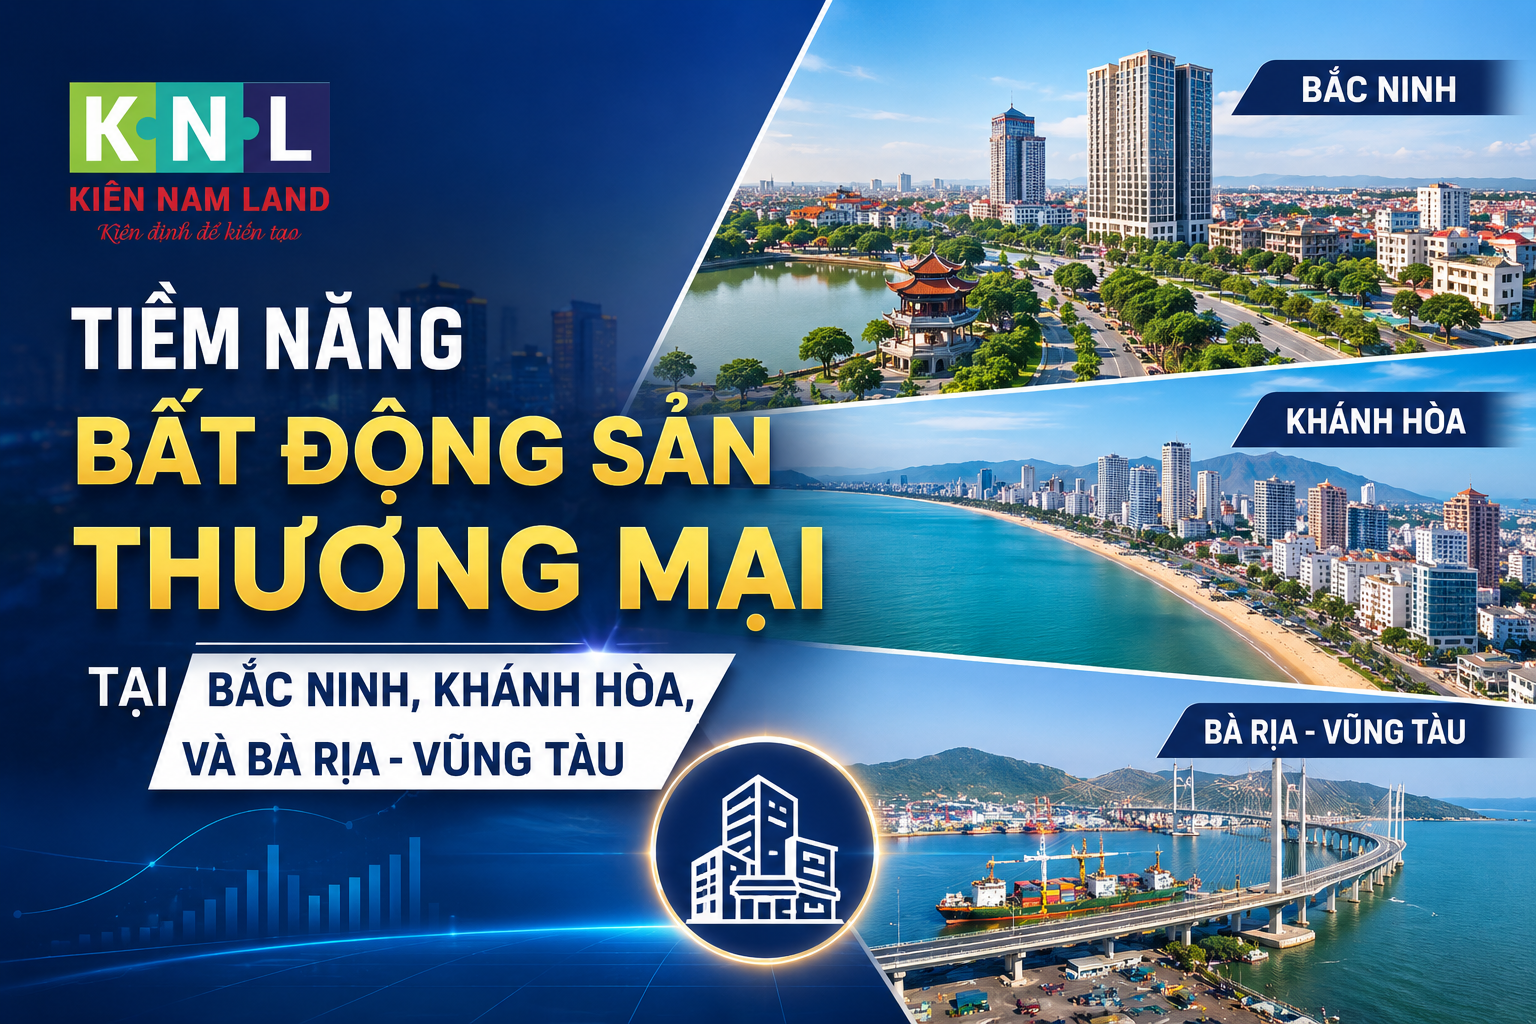
 

Tiềm năng bất động sản thương mại tại Bắc Ninh, Khánh Hòa, và Bà Rịa – Vũng Tàu

Trong bối cảnh thị trường bước vào nhịp điều chỉnh và tâm lý nhà đầu tư ngày càng thận trọng trước biến động lãi suất, một xu hướng rõ nét đang định hình lại dòng tiền. Thay vì lướt sóng đất nền theo tin đồn quy hoạch, giới đầu tư có kinh nghiệm chuyển hướng sang săn tìm những bất động sản dòng tiền – tài sản có khả năng khai thác cho thuê thực tế, mang lại lợi suất ổn định bất kể chu kỳ thị trường lên hay xuống. Đánh giá tiềm năng bất động sản thương mại tại 3 tâm điểm tăng trưởng Bắc Ninh, Khánh Hòa và Bà Rịa – Vũng Tàu cho thấy dòng tiền đầu tư đang có sự chuyển dịch rõ nét. Thay vì lướt sóng rủi ro, giới đầu tư sành sỏi tập trung săn tìm các tài sản có khả năng khai thác cho thuê thực tế, mang lại lợi suất bền vững khi hạ tầng tỷ USD đồng loạt về đích và vốn FDI tăng trưởng mạnh mẽ.

tiềm năng bất động sản thương mại

Tiềm năng bất động sản thương mại: Bắc Ninh – Khánh Hòa – Bà Rịa Vũng Tàu

Bất động sản thương mại là gì và tại sao lại “lên ngôi” trong năm 2026?

Khái niệm và khẩu vị của nhà đầu tư dài hạn

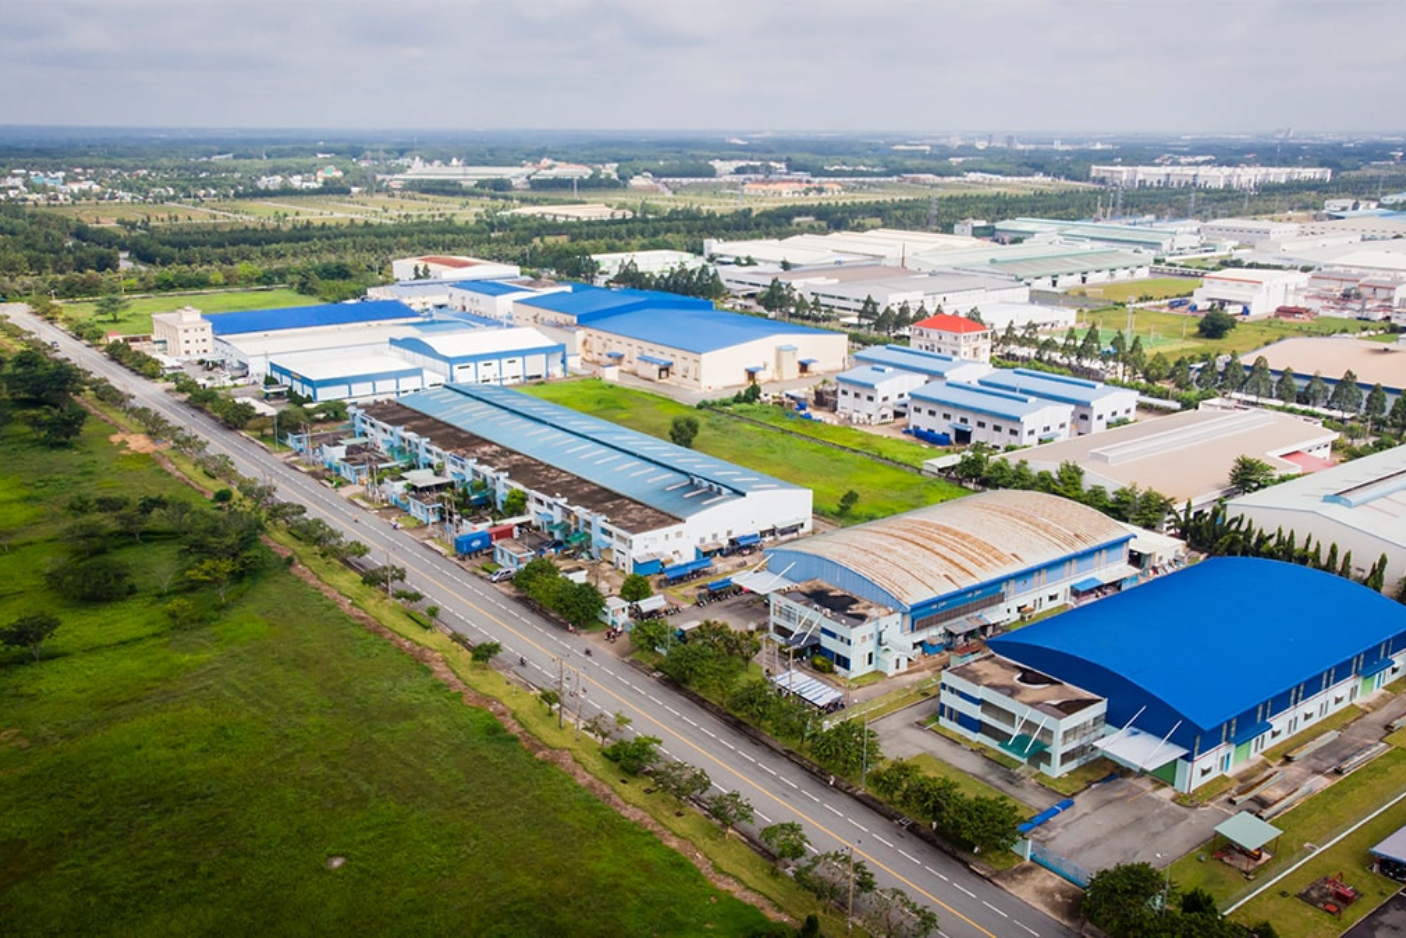
Bất động sản thương mại là các loại hình tài sản được xây dựng hoặc quy hoạch phục vụ mục đích kinh doanh, dịch vụ thay vì để ở, bao gồm nhà phố thương mại (shophouse), mặt bằng bán lẻ, văn phòng, trung tâm thương mại, kho xưởng xây sẵn và đất thương mại dịch vụ (ký hiệu TMD trên bản đồ địa chính). Khác với bất động sản nhà ở vốn neo theo nhu cầu an cư, giá trị của bất động sản thương mại được đo bằng dòng tiền khai thác thực tế: doanh thu cho thuê, tỷ lệ lấp đầy và khả năng sinh lời lâu dài từ hoạt động kinh doanh diễn ra trên đó. 

Chính vì gắn trực tiếp với hoạt động kinh tế thực, khẩu vị của nhà đầu tư dài hạn đối với loại tài sản này đang thay đổi rõ rệt. Báo cáo từ Savills Hà Nội ghi nhận thị trường bất động sản đã có sự phục hồi rõ nét từ cuối năm 2025, và bước sang 2026, phân khúc công nghiệp cùng các sản phẩm phục vụ nhu cầu ở thực và kinh doanh thực được dự báo dẫn dắt thị trường, thay thế cho tâm lý đầu cơ ngắn hạn trước đây.   

Xu hướng chuyển dịch dòng tiền vào tài sản có tính thanh khoản cao

Dữ liệu từ nền tảng Batdongsan.com.vn cho thấy một bức tranh khá thuyết phục: trong năm 2025, nhu cầu tìm kiếm bất động sản tăng mạnh tại các địa phương có nền tảng tốt về công nghiệp, hạ tầng và du lịch – cụ thể Đà Nẵng tăng 29%, Huế tăng 21%, Bắc Ninh tăng 17% và Khánh Hòa tăng 15% so với năm trước. Điều này phản ánh dòng tiền không còn chảy theo cảm tính mà tập trung vào những địa bàn có khả năng khai thác thực, gắn với sản xuất, logistics và dịch vụ.

Đây cũng là lý do tiềm năng bất động sản thương mại tại các vùng có hạ tầng và công nghiệp dẫn dắt đang được nhà đầu tư đánh giá cao hơn so với đất nền thuần túy: tài sản thương mại tại các khu vực này vừa có thể cho thuê ngay để tạo dòng tiền, vừa có biên độ tăng giá theo tốc độ đô thị hóa và mở rộng hạ tầng trong trung hạn.

Giải mã tiềm năng bất động sản thương mại tại 3 “tọa độ vàng” toàn quốc

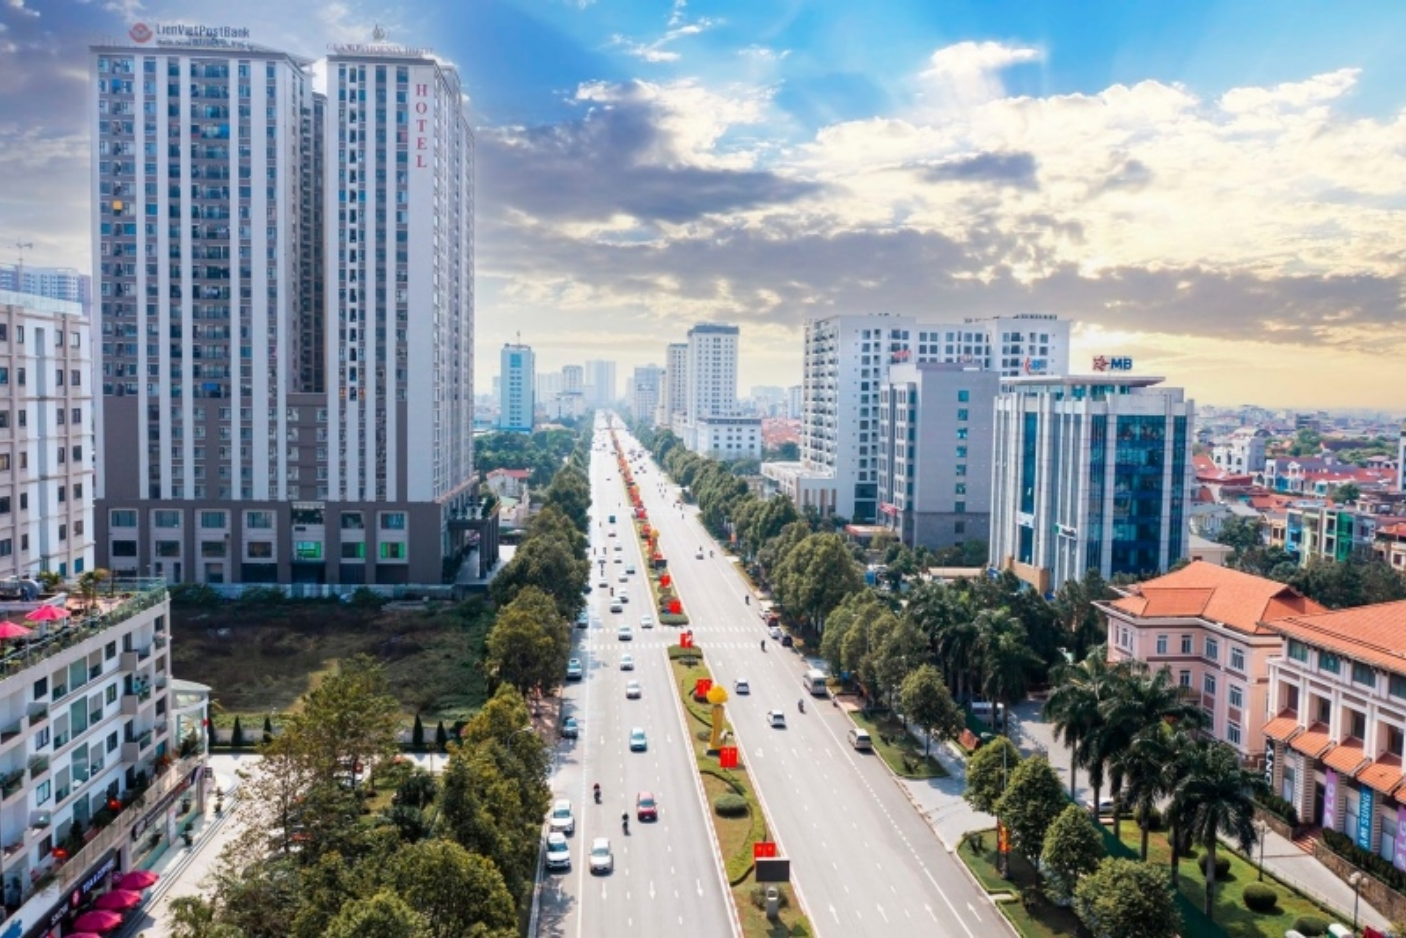
Bắc Ninh – Thủ phủ công nghiệp phía Bắc và nhu cầu dịch vụ cao cấp

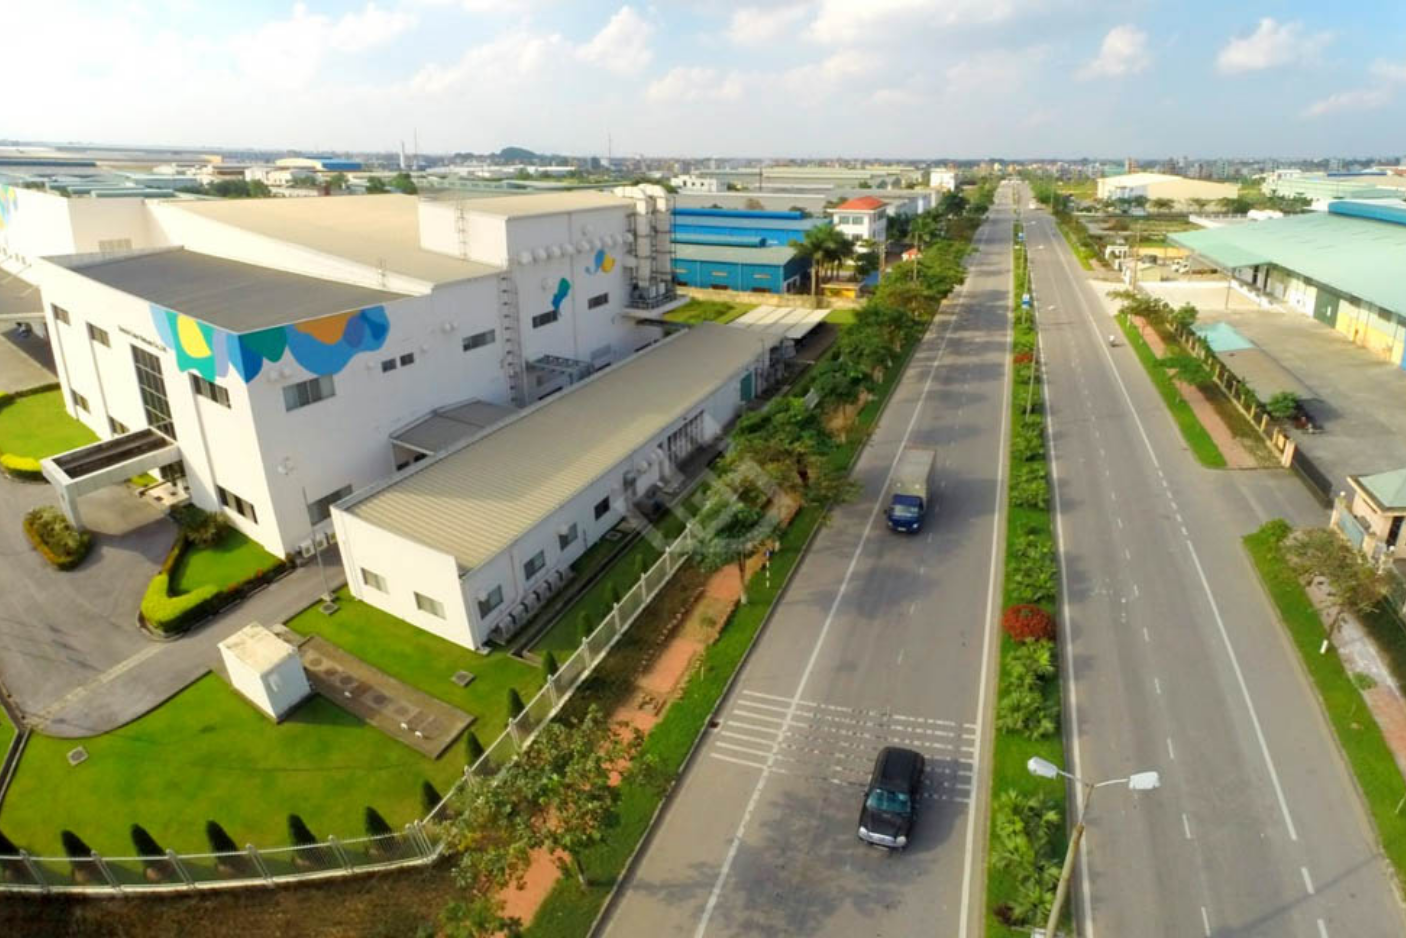
khu công nghiệp bắc ninh

Khu Công nghiệp Tiên Sơn tỉnh Bắc Ninh

Sau khi hợp nhất với Bắc Giang theo Nghị quyết 202/2025/QH15, tỉnh Bắc Ninh (mới) sở hữu diện tích hơn 4.718 km², dân số trên 3,6 triệu người và quy mô GRDP khoảng 439.800 tỷ đồng, trở thành một trong năm địa phương có quy mô kinh tế lớn nhất cả nước, chỉ xếp sau TP. Hồ Chí Minh, Hà Nội, Hải Phòng và Đồng Nai.

Năm 2024, Bắc Ninh dẫn đầu cả nước về thu hút FDI với hơn 5,12 tỷ USD, chiếm trên 13% tổng vốn FDI toàn quốc, và những tháng đầu năm 2026 tiếp tục giữ vị trí nhóm dẫn đầu khi dòng vốn đổ mạnh vào điện tử, bán dẫn, công nghiệp phụ trợ và sản xuất thông minh. Theo ghi nhận của JLL, quỹ đất công nghiệp tại các tỉnh trọng điểm phía Bắc đạt gần 13.000ha với hơn 70 khu công nghiệp đang hoạt động, tỷ lệ lấp đầy duy trì ở mức cao khoảng 87% trong quý 1/2026.

Lượng lớn chuyên gia, kỹ sư và lao động kỹ thuật cao đổ về các khu công nghiệp như Yên Phong kéo theo nhu cầu thực về dịch vụ đô thị: nhà phố thương mại, mặt bằng bán lẻ, ẩm thực, văn phòng đại diện và chuỗi tiện ích phục vụ cư dân. Đây chính là nền tảng khiến tiềm năng bất động sản thương mại quanh các trục kết nối công nghiệp – đô thị tại Bắc Ninh trở nên hấp dẫn: tài sản không chỉ tăng giá theo hạ tầng (như cầu nối Bắc Ninh – Bắc Giang hay tuyến Vành đai 4) mà còn có thể khai thác cho thuê ngay nhờ mật độ dân cư và sức mua tại chỗ.

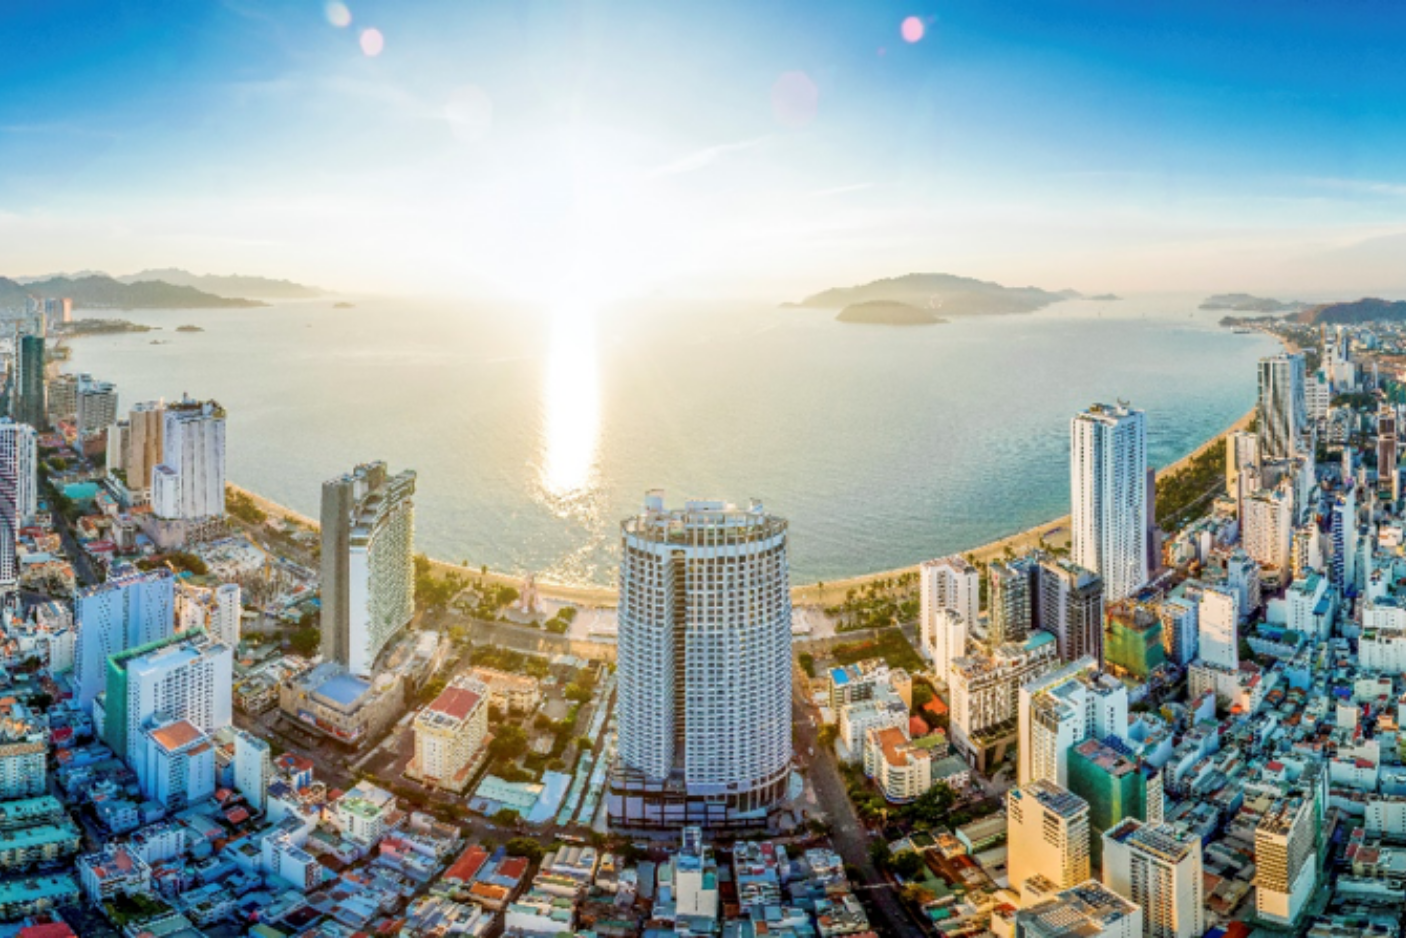
Khánh Hòa – Sức bật từ kinh tế biển, du lịch và hạ tầng đồng bộ

khánh hòa

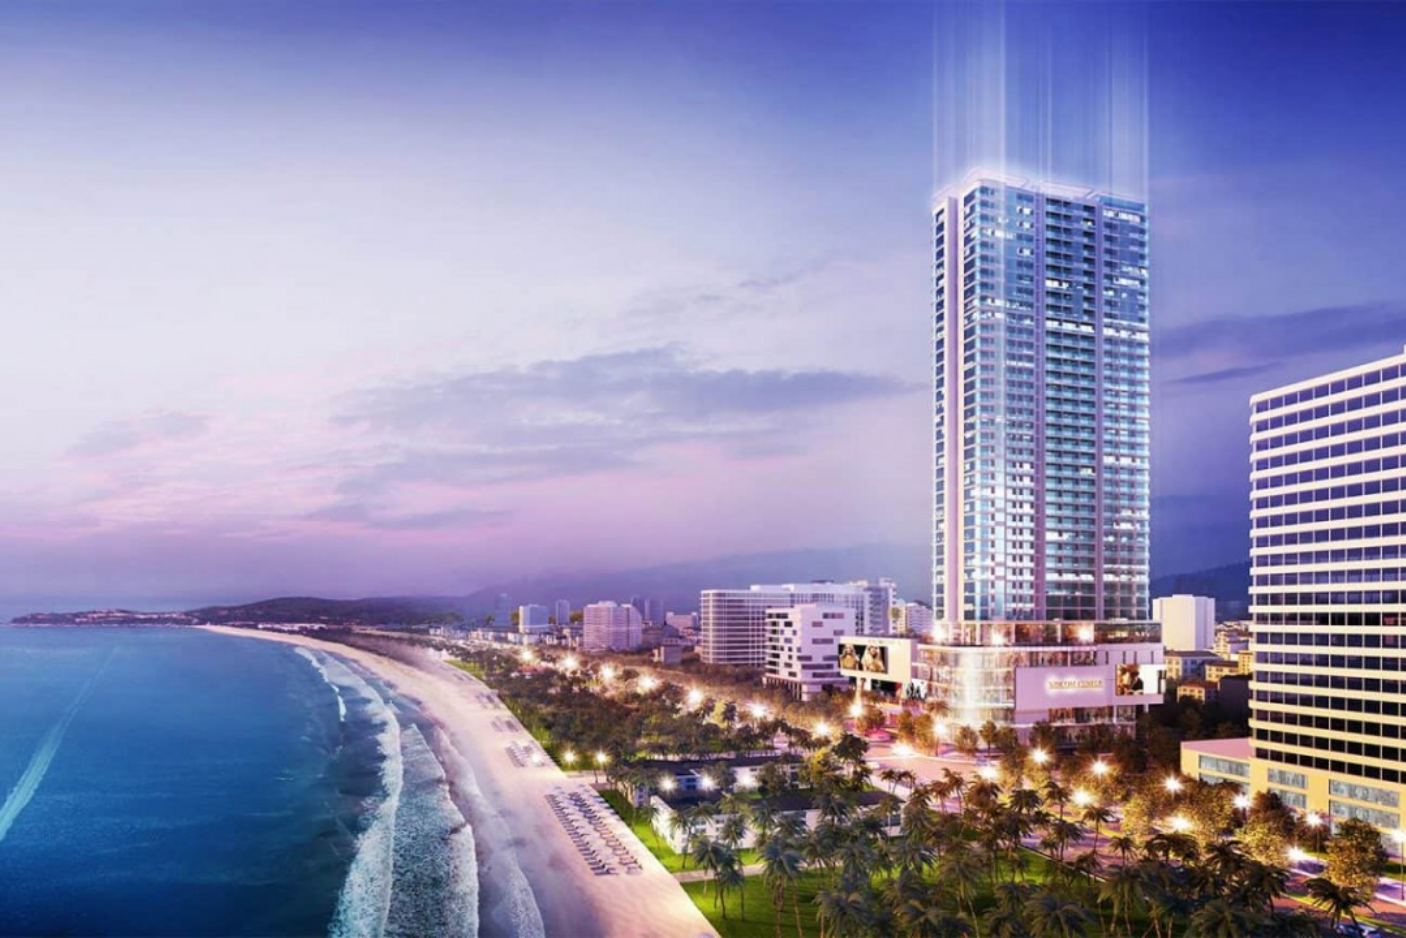
Bất động sản Khánh Hòa thu hút các nhà đầu tư nhờ vào càng nước sâu Vân Phong và sân bay quốc tế Cam Ranh

Khánh Hòa sau khi hợp nhất với Ninh Thuận vẫn giữ tên gọi Khánh Hòa, với trung tâm hành chính đặt tại Nha Trang. Tỉnh đang bước vào giai đoạn bứt phá hạ tầng giao thông theo hướng kết nối đa phương thức: cao tốc Khánh Hòa – Đà Lạt được triển khai trong giai đoạn 2026-2030, cao tốc Khánh Hòa – Buôn Ma Thuột đặt mục tiêu thông xe toàn tuyến, trong khi sân bay quốc tế Cam Ranh được quy hoạch nâng cấp lên chuẩn 4E với công suất 25 triệu lượt khách vào năm 2030, lọt nhóm 5 sân bay lớn nhất cả nước.

Theo Hội Môi giới Bất động sản Việt Nam (VARS), lượng giao dịch bất động sản ven biển tại Khánh Hòa đã tăng vượt trội so với các năm trước, trong đó Cam Ranh và Nha Trang dẫn đầu lượng quan tâm. Batdongsan.com.vn dự báo phân khúc nghỉ dưỡng tại các khu vực có giá trị thực cao và du lịch sôi động như Cam Ranh sẽ phục hồi sớm hơn mặt bằng chung của thị trường nhờ hội tụ cảng nước sâu Vân Phong, vị trí cửa ngõ giao thương Tây Nguyên – Nam Trung Bộ và lượng khách quốc tế ổn định.

Với một địa phương vừa có du lịch biển, vừa có sân bay quốc tế và cao tốc liên vùng, tiềm năng bất động sản thương mại tại Khánh Hòa nằm ở các sản phẩm phố thương mại ven biển, mặt bằng dịch vụ lưu trú – ẩm thực và trung tâm thương mại phục vụ cả cư dân tại chỗ và dòng khách du lịch quốc tế quanh năm.

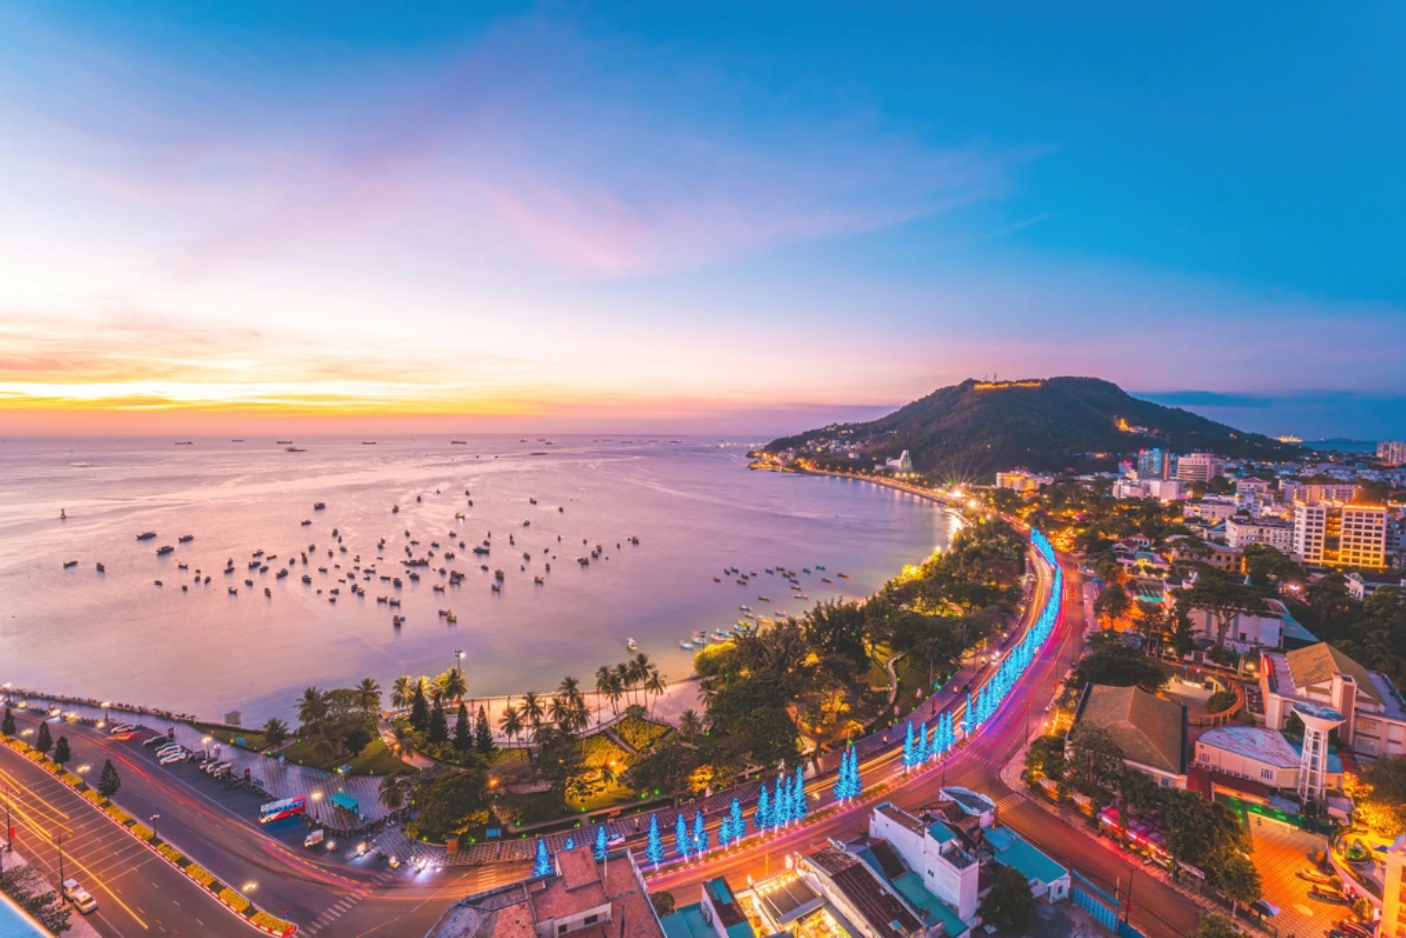
Bà Rịa – Vũng Tàu cũ (TPHCM mới) – “Long mạch” Logistics, cảng biển và du lịch phía Nam

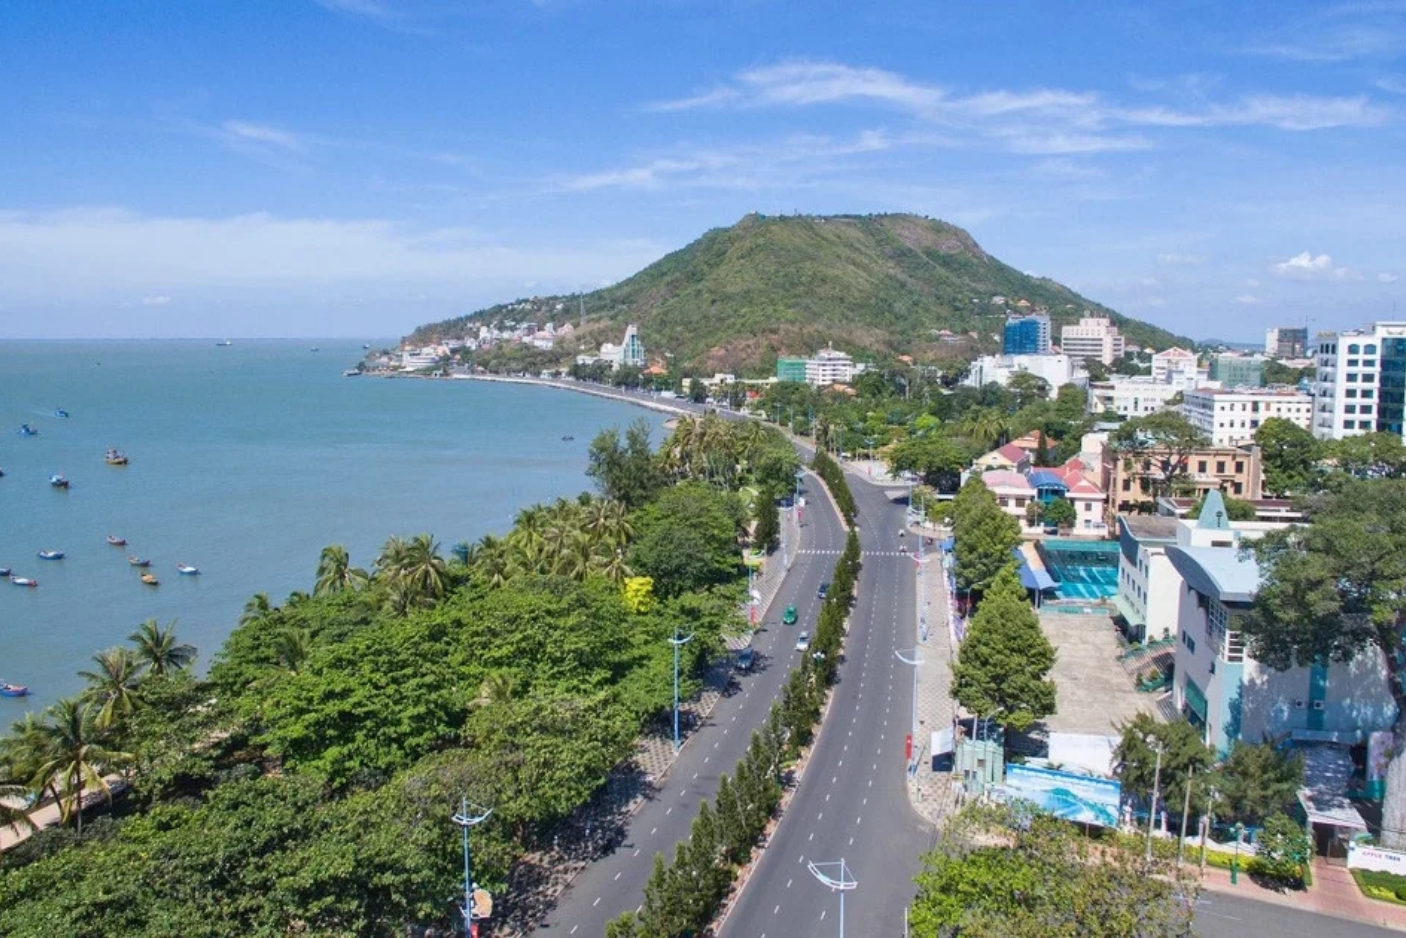
bà rịa vũng tàuBà Rịa – Vũng Tàu thu hút các nhà đầu tư trong và ngoài nước

Cần lưu ý, từ ngày 1/7/2025, địa giới hành chính Bà Rịa – Vũng Tàu đã hợp nhất cùng Bình Dương vào TP. Hồ Chí Minh (mới), đưa siêu đô thị này trở thành địa phương có diện tích và quy mô kinh tế hàng đầu cả nước. Tuy vậy, về vị thế thị trường, khu vực Bà Rịa – Vũng Tàu (cũ) vẫn được nhìn nhận là một cực tăng trưởng riêng biệt nhờ hội tụ đồng thời cụm cảng nước sâu Cái Mép – Thị Vải, sân bay quốc tế Long Thành và hệ thống cao tốc liên vùng.

Cụm cảng Cái Mép – Thị Vải hiện là một trong những cảng trung chuyển lớn nhất Đông Nam Á, trong khi dự án cảng tổng hợp và container Cái Mép Hạ với tổng vốn gần 51.000 tỷ đồng (khoảng 1,97 tỷ USD) vừa được phê duyệt chủ trương, đóng vai trò then chốt trong chiến lược phát triển logistics và khu thương mại tự do của khu vực. Song song đó, cao tốc Biên Hòa – Vũng Tàu dài 54km dự kiến khai thác tạm tuyến chính trong năm 2026, còn sân bay Long Thành giai đoạn 1 đặt mục tiêu vận hành thương mại từ quý 4/2026.

Sức nóng hạ tầng đã phản ánh ngay vào giá đất: tại khu vực Phú Mỹ (cũ), nơi hưởng lợi trực tiếp từ cảng nước sâu và tốc độ đô thị hóa công nghiệp, giá đất nền ghi nhận tăng khoảng 12-16% so với cuối năm 2024, tập trung quanh trung tâm hành chính và các trục kết nối logistics. Đây là minh chứng rõ nét cho tiềm năng bất động sản thương mại gắn với chuỗi cung ứng: mặt bằng kho bãi, dịch vụ hậu cần cảng, nhà phố thương mại phục vụ chuyên gia và lao động ngành logistics đều có cơ sở để khai thác dòng tiền bền vững trong nhiều năm tới.

Cơ hội sở hữu BĐS thương mại giá gốc từ danh mục tài sản phát mãi

Lợi thế khi mua BĐS thương mại qua kênh đấu giá, phát mãi

Phát mãi tài sản là hình thức ngân hàng hoặc tổ chức tín dụng bán đấu giá công khai bất động sản thế chấp để thu hồi nợ, sau khi đã áp dụng các biện pháp thu nợ khác mà không thành công. Với nhà đầu tư, đây là một kênh tiếp cận bất động sản thương mại với mức giá khởi điểm thường thấp hơn giá thị trường, đồng thời thông tin pháp lý, hồ sơ tài sản được công khai minh bạch theo quy trình niêm yết chặt chẽ của tổ chức đấu giá (tài sản là bất động sản phải niêm yết tại trụ sở tổ chức đấu giá và UBND cấp xã nơi có tài sản ít nhất 15 ngày trước ngày mở đấu giá).

So với việc mua qua môi giới trung gian hoặc đàm phán trực tiếp với chủ tài sản đang gặp khó khăn tài chính, kênh đấu giá phát mãi giúp nhà đầu tư tránh được rủi ro tranh chấp ngầm, đồng thời có thời gian thẩm định tài sản và quy hoạch trước khi tham gia đặt giá, qua đó tối ưu được biên lợi nhuận khi tài sản được đưa vào khai thác sau này.

Kiên Nam Land – Cầu nối sở hữu các quỹ đất thương mại đắc địa

Là đơn vị phân phối và phát triển bất động sản chuyên nghiệp tại Việt Nam, Kiên Nam Land đã trở thành đối tác tin cậy của nhiều ngân hàng, tập đoàn bất động sản hàng đầu như Vinhomes, Phú Long, Swancity, đồng thời hỗ trợ kết nối nhà đầu tư với danh mục tài sản phát mãi, đấu giá tại các thị trường trọng điểm. Với năng lực thẩm định pháp lý và mạng lưới thông tin cập nhật tại Bắc Ninh, Khánh Hòa và khu vực Bà Rịa – Vũng Tàu, Kiên Nam Land đóng vai trò là cầu nối giúp nhà đầu tư tiếp cận sớm các quỹ đất thương mại đắc địa trước khi thông tin được phổ biến rộng rãi trên thị trường, đồng thời hỗ trợ toàn bộ thủ tục tham gia đấu giá đúng quy định pháp luật.

Rủi ro và lưu ý khi đầu tư bất động sản thương mại

Bài toán định giá và tiềm năng bất động sản thương mại khi khai thác thực tế

Khác với nhà ở, giá trị bất động sản thương mại phụ thuộc rất lớn vào khả năng khai thác thực tế: lưu lượng người qua lại, mật độ dân cư xung quanh, quy hoạch ngành nghề kinh doanh được phép và tốc độ lấp đầy của khu vực. Một sản phẩm có giá khởi điểm hấp dẫn qua đấu giá nhưng nằm ở vị trí chưa hình thành dân cư ổn định có thể mất nhiều năm mới đạt được dòng tiền cho thuê kỳ vọng. Nhà đầu tư cần đối chiếu giữa mức giá phát mãi với khả năng sinh lời thực tế của khu vực, thay vì chỉ nhìn vào biên độ chênh lệch so với giá thị trường niêm yết.

Thời hạn sử dụng đất đối với đất thương mại dịch vụ

Theo Luật Đất đai 2024 (Điều 172), đất thương mại, dịch vụ được Nhà nước giao hoặc cho thuê để thực hiện dự án đầu tư có thời hạn sử dụng được xác định theo thời hạn hoạt động của dự án nhưng không vượt quá 50 năm; đối với các dự án có vốn đầu tư lớn, thu hồi vốn chậm hoặc tại khu vực có điều kiện kinh tế – xã hội khó khăn, thời hạn này có thể kéo dài nhưng không quá 70 năm. Riêng đối với đất thương mại, dịch vụ của cá nhân, hộ gia đình đang sử dụng ổn định và được Nhà nước công nhận quyền sử dụng đất mà không phải là đất được giao có thời hạn hoặc cho thuê, thời hạn sử dụng được ghi nhận là “lâu dài” theo khoản 4 Điều 171.

Khi gần đến hạn, người sử dụng đất có quyền nộp hồ sơ xin gia hạn theo Nghị định 102/2024/NĐ-CP, thời điểm nộp hồ sơ cần thực hiện ít nhất 6 tháng trước khi thời hạn sử dụng đất kết thúc, và việc gia hạn phải phù hợp với quy hoạch, kế hoạch sử dụng đất đã được phê duyệt. Đây là điểm nhà đầu tư cần kiểm tra kỹ trên Giấy chứng nhận quyền sử dụng đất trước khi quyết định xuống tiền, đặc biệt với các tài sản phát mãi đã qua nhiều năm sử dụng.

Lựa chọn tổ chức tư vấn đấu giá chuyên nghiệp để tối ưu thủ tục

Quy trình đấu giá tài sản phát mãi liên quan đến nhiều bước pháp lý: xác định giá khởi điểm, niêm yết thông tin, điều kiện tham gia đấu giá và đặt tiền cược trước. Việc lựa chọn một đơn vị tư vấn có kinh nghiệm làm việc với ngân hàng và tổ chức đấu giá sẽ giúp nhà đầu tư rút ngắn thời gian thẩm định hồ sơ, tránh các rủi ro về điều kiện tham gia hoặc mất tiền đặt trước do vi phạm quy định, đồng thời nắm được lộ trình hoàn tất thủ tục sang tên một cách nhanh chóng.

Câu hỏi thường gặp (FAQ)

Đất thương mại dịch vụ tại Bắc Ninh, Vũng Tàu có được xây nhà ở không?

Về nguyên tắc, đất thương mại dịch vụ (ký hiệu TMD) được quy hoạch để xây dựng cơ sở kinh doanh, dịch vụ, thương mại và các công trình phục vụ hoạt động kinh doanh, không phải đất ở. Việc xây nhà để ở trên đất TMD mà chưa chuyển đổi mục đích sử dụng đất là không đúng quy định và có thể bị xử phạt hành chính. Trường hợp ngoại lệ là các thửa đất được quy hoạch dạng “đất ở kết hợp thương mại dịch vụ”, khi đó phần diện tích đất ở được sử dụng lâu dài còn phần thương mại dịch vụ áp dụng thời hạn riêng theo quy hoạch địa phương. Nhà đầu tư cần kiểm tra rõ mục đích sử dụng đất ghi trên Giấy chứng nhận trước khi có ý định xây dựng.

Làm sao để cập nhật danh mục và tham gia đấu giá các BĐS thương mại do Kiên Nam Land hỗ trợ?

Quý nhà đầu tư có thể liên hệ trực tiếp hotline hoặc các kênh chính thức của Kiên Nam Land để được cung cấp danh mục tài sản phát mãi, đấu giá đang cập nhật tại Bắc Ninh, Khánh Hòa và khu vực Bà Rịa – Vũng Tàu, cùng hồ sơ pháp lý, giá khởi điểm và điều kiện tham gia cụ thể cho từng tài sản.

Kết luận

Bắc Ninh, Khánh Hòa và khu vực Bà Rịa – Vũng Tàu đại diện cho ba động lực tăng trưởng khác biệt nhưng cùng hội tụ một điểm chung: hạ tầng tỷ USD đang về đích, dòng vốn FDI và khách quốc tế tiếp tục đổ về, tạo nền tảng vững chắc cho nhu cầu khai thác thương mại – dịch vụ tại chỗ. Đây là lý do tiềm năng bất động sản thương mại tại ba tọa độ này tiếp tục được giới đầu tư dòng tiền đánh giá cao trong năm 2026, đặc biệt khi tiếp cận được qua kênh đấu giá, phát mãi với mức giá gốc hấp dẫn.

Quý nhà đầu tư quan tâm đến danh mục bất động sản thương mại vị trí đẹp, giá tốt từ nguồn tài sản phát mãi tại Bắc Ninh, Khánh Hòa, Vũng Tàu, hãy liên hệ hotline Kiên Nam Land để được hỗ trợ thông tin đấu giá chính thức.

Hãy để lại thông tin hoặc liên hệ ngay để nhận được tư vấn trực tiếp!

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, phường Long Bình, TP.HCM.
Tiềm năng bất động sản thương mại tại Bắc Ninh, Khánh Hòa, và Bà Rịa – Vũng Tàu

Trong bối cảnh thị trường bước vào nhịp điều chỉnh và tâm lý nhà đầu tư ngày càng thận trọng trước biến động lãi suất, một xu hướng rõ nét đang định hình lại dòng tiền: thay vì lướt sóng đất nền theo tin đồn quy hoạch, giới đầu tư có kinh nghiệm chuyển hướng sang săn tìm những bất động sản dòng tiền – tài sản có khả năng khai thác cho thuê thực tế, mang lại lợi suất ổn định bất kể chu kỳ thị trường lên hay xuống.

Ba tọa độ đang nổi lên đại diện cho ba cực tăng trưởng khác biệt của nền kinh tế: Bắc Ninh – thủ phủ công nghiệp điện tử, bán dẫn phía Bắc; Khánh Hòa – trung tâm du lịch biển và hàng không quốc tế của Nam Trung Bộ; và khu vực Bà Rịa – Vũng Tàu – “long mạch” logistics, cảng biển nước sâu phía Nam. Đây chính là ba địa bàn đang sở hữu những dự án bất động sản thương mại đáng xuống tiền nhất ở thời điểm hiện tại, khi hạ tầng tỷ USD đồng loạt về đích và sóng vốn FDI tiếp tục đổ vào sản xuất, dịch vụ.

tiềm năng bất động sản thương mại

Bắc Ninh – Khánh Hòa và Bà Rịa – Vũng Tàu là 3 khu vực sở hữu tiềm năng bất động sản thương mại thu hút đầu tư hiện nay

Bất động sản thương mại là gì và tại sao lại “lên ngôi” trong năm 2026?

Khái niệm và khẩu vị của nhà đầu tư dài hạn

Bất động sản thương mại là các loại hình tài sản được xây dựng hoặc quy hoạch phục vụ mục đích kinh doanh, dịch vụ thay vì để ở, bao gồm nhà phố thương mại (shophouse), mặt bằng bán lẻ, văn phòng, trung tâm thương mại, kho xưởng xây sẵn và đất thương mại dịch vụ (ký hiệu TMD trên bản đồ địa chính). Khác với bất động sản nhà ở vốn neo theo nhu cầu an cư, giá trị của bất động sản thương mại được đo bằng dòng tiền khai thác thực tế: doanh thu cho thuê, tỷ lệ lấp đầy và khả năng sinh lời lâu dài từ hoạt động kinh doanh diễn ra trên đó. 

Chính vì gắn trực tiếp với hoạt động kinh tế thực, khẩu vị của nhà đầu tư dài hạn đối với loại tài sản này đang thay đổi rõ rệt. Báo cáo từ Savills Hà Nội ghi nhận thị trường bất động sản đã có sự phục hồi rõ nét từ cuối năm 2025, và bước sang 2026, phân khúc công nghiệp cùng các sản phẩm phục vụ nhu cầu ở thực và kinh doanh thực được dự báo dẫn dắt thị trường, thay thế cho tâm lý đầu cơ ngắn hạn trước đây.   

Xu hướng chuyển dịch dòng tiền vào tài sản có tính thanh khoản cao

Dữ liệu từ nền tảng Batdongsan.com.vn cho thấy một bức tranh khá thuyết phục: Trong năm 2025, nhu cầu tìm kiếm bất động sản tăng mạnh tại các địa phương có nền tảng tốt về công nghiệp, hạ tầng và du lịch – cụ thể Đà Nẵng tăng 29%, Huế tăng 21%, Bắc Ninh tăng 17% và Khánh Hòa tăng 15% so với năm trước. Điều này phản ánh dòng tiền không còn chảy theo cảm tính mà tập trung vào những địa bàn có khả năng khai thác thực, gắn với sản xuất, logistics và dịch vụ.

Đây cũng là lý do tiềm năng bất động sản thương mại tại các vùng có hạ tầng và công nghiệp dẫn dắt đang được nhà đầu tư đánh giá cao hơn so với đất nền thuần túy: Tài sản thương mại tại các khu vực này vừa có thể cho thuê ngay để tạo dòng tiền, vừa có biên độ tăng giá theo tốc độ đô thị hóa và mở rộng hạ tầng trong trung hạn.

Giải mã tiềm năng BĐS thương mại tại 3 “tọa độ vàng” toàn quốc

Bắc Ninh – Thủ phủ công nghiệp phía Bắc và nhu cầu dịch vụ cao cấp

bất động sản bắc ninh

Bất động sản Bắc Ninh thu hút lượng lớn nhà đầu tư khu vực phía Bắc

Sau khi hợp nhất với Bắc Giang theo Nghị quyết 202/2025/QH15, tỉnh Bắc Ninh (mới) sở hữu diện tích hơn 4.718 km², dân số trên 3,6 triệu người và quy mô GRDP khoảng 439.800 tỷ đồng, trở thành một trong năm địa phương có quy mô kinh tế lớn nhất cả nước, chỉ xếp sau TP. Hồ Chí Minh, Hà Nội, Hải Phòng và Đồng Nai.

Năm 2024, Bắc Ninh dẫn đầu cả nước về thu hút FDI với hơn 5,12 tỷ USD, chiếm trên 13% tổng vốn FDI toàn quốc, và những tháng đầu năm 2026 tiếp tục giữ vị trí nhóm dẫn đầu khi dòng vốn đổ mạnh vào điện tử, bán dẫn, công nghiệp phụ trợ và sản xuất thông minh. Theo ghi nhận của JLL, quỹ đất công nghiệp tại các tỉnh trọng điểm phía Bắc đạt gần 13.000ha với hơn 70 khu công nghiệp đang hoạt động, tỷ lệ lấp đầy duy trì ở mức cao khoảng 87% trong quý 1/2026.

Lượng lớn chuyên gia, kỹ sư và lao động kỹ thuật cao đổ về các khu công nghiệp như Yên Phong kéo theo nhu cầu thực về dịch vụ đô thị: nhà phố thương mại, mặt bằng bán lẻ, ẩm thực, văn phòng đại diện và chuỗi tiện ích phục vụ cư dân. Đây chính là nền tảng khiến tiềm năng bất động sản thương mại quanh các trục kết nối công nghiệp – đô thị tại Bắc Ninh trở nên hấp dẫn: Tài sản không chỉ tăng giá theo hạ tầng (như cầu nối Bắc Ninh – Bắc Giang hay tuyến Vành đai 4) mà còn có thể khai thác cho thuê ngay nhờ mật độ dân cư và sức mua tại chỗ.

Khánh Hòa – Sức bật từ kinh tế biển, du lịch và hạ tầng đồng bộ

bất động sản thương mại khánh hòa

Khánh Hòa có tiềm năng thương mại lớn sở hữu biển, sân bay quốc tế và cao tốc liên vùng

Khánh Hòa sau khi hợp nhất với Ninh Thuận vẫn giữ tên gọi Khánh Hòa, với trung tâm hành chính đặt tại Nha Trang. Tỉnh đang bước vào giai đoạn bứt phá hạ tầng giao thông theo hướng kết nối đa phương thức: cao tốc Khánh Hòa – Đà Lạt được triển khai trong giai đoạn 2026-2030, cao tốc Khánh Hòa – Buôn Ma Thuột đặt mục tiêu thông xe toàn tuyến, trong khi sân bay quốc tế Cam Ranh được quy hoạch nâng cấp lên chuẩn 4E với công suất 25 triệu lượt khách vào năm 2030, lọt nhóm 5 sân bay lớn nhất cả nước.

Theo Hội Môi giới Bất động sản Việt Nam (VARS), lượng giao dịch bất động sản ven biển tại Khánh Hòa đã tăng vượt trội so với các năm trước, trong đó Cam Ranh và Nha Trang dẫn đầu lượng quan tâm. Batdongsan.com.vn dự báo phân khúc nghỉ dưỡng tại các khu vực có giá trị thực cao và du lịch sôi động như Cam Ranh sẽ phục hồi sớm hơn mặt bằng chung của thị trường nhờ hội tụ cảng nước sâu Vân Phong, vị trí cửa ngõ giao thương Tây Nguyên – Nam Trung Bộ và lượng khách quốc tế ổn định.

Với một địa phương vừa có du lịch biển, vừa có sân bay quốc tế và cao tốc liên vùng, tiềm năng bất động sản thương mại tại Khánh Hòa nằm ở các sản phẩm phố thương mại ven biển, mặt bằng dịch vụ lưu trú – ẩm thực và trung tâm thương mại phục vụ cả cư dân tại chỗ và dòng khách du lịch quốc tế quanh năm.

Bà Rịa – Vũng Tàu cũ (TPHCM mới) – “Long mạch” Logistics, cảng biển và du lịch phía Nam

bất động sản thương mại bà rịa vũng tàu

Thị trường bất động sản Bà Rịa – Vũng Tàu thu hút nhiều nhà đầu tư trong và ngoài nước

Cần lưu ý, từ ngày 1/7/2025, địa giới hành chính Bà Rịa – Vũng Tàu đã hợp nhất cùng Bình Dương vào TP. Hồ Chí Minh (mới), đưa siêu đô thị này trở thành địa phương có diện tích và quy mô kinh tế hàng đầu cả nước. Tuy vậy, về vị thế thị trường, khu vực Bà Rịa – Vũng Tàu (cũ) vẫn được nhìn nhận là một cực tăng trưởng riêng biệt nhờ hội tụ đồng thời cụm cảng nước sâu Cái Mép – Thị Vải, sân bay quốc tế Long Thành và hệ thống cao tốc liên vùng.

Cụm cảng Cái Mép – Thị Vải hiện là một trong những cảng trung chuyển lớn nhất Đông Nam Á, trong khi dự án cảng tổng hợp và container Cái Mép Hạ với tổng vốn gần 51.000 tỷ đồng (khoảng 1,97 tỷ USD) vừa được phê duyệt chủ trương, đóng vai trò then chốt trong chiến lược phát triển logistics và khu thương mại tự do của khu vực. Song song đó, cao tốc Biên Hòa – Vũng Tàu dài 54km dự kiến khai thác tạm tuyến chính trong năm 2026, còn sân bay Long Thành giai đoạn 1 đặt mục tiêu vận hành thương mại từ quý 4/2026.

Sức nóng hạ tầng đã phản ánh ngay vào giá đất: Tại khu vực Phú Mỹ (cũ), nơi hưởng lợi trực tiếp từ cảng nước sâu và tốc độ đô thị hóa công nghiệp, giá đất nền ghi nhận tăng khoảng 12-16% so với cuối năm 2024, tập trung quanh trung tâm hành chính và các trục kết nối logistics. Đây là minh chứng rõ nét cho tiềm năng bất động sản thương mại gắn với chuỗi cung ứng: Mặt bằng kho bãi, dịch vụ hậu cần cảng, nhà phố thương mại phục vụ chuyên gia và lao động ngành logistics đều có cơ sở để khai thác dòng tiền bền vững trong nhiều năm tới.

Cơ hội sở hữu BĐS thương mại giá gốc từ danh mục tài sản phát mãi

Lợi thế khi mua BĐS thương mại qua kênh đấu giá, phát mãi

Phát mãi tài sản là hình thức ngân hàng hoặc tổ chức tín dụng bán đấu giá công khai bất động sản thế chấp để thu hồi nợ, sau khi đã áp dụng các biện pháp thu nợ khác mà không thành công. Với nhà đầu tư, đây là một kênh tiếp cận bất động sản thương mại với mức giá khởi điểm thường thấp hơn giá thị trường, đồng thời thông tin pháp lý, hồ sơ tài sản được công khai minh bạch theo quy trình niêm yết chặt chẽ của tổ chức đấu giá (tài sản là bất động sản phải niêm yết tại trụ sở tổ chức đấu giá và UBND cấp xã nơi có tài sản ít nhất 15 ngày trước ngày mở đấu giá).

So với việc mua qua môi giới trung gian hoặc đàm phán trực tiếp với chủ tài sản đang gặp khó khăn tài chính, kênh đấu giá phát mãi giúp nhà đầu tư tránh được rủi ro tranh chấp ngầm, đồng thời có thời gian thẩm định tài sản và quy hoạch trước khi tham gia đặt giá, qua đó tối ưu được biên lợi nhuận khi tài sản được đưa vào khai thác sau này.

Kiên Nam Land – Cầu nối sở hữu các quỹ đất thương mại đắc địa

Là đơn vị phân phối và phát triển bất động sản chuyên nghiệp tại Việt Nam, Kiên Nam Land đã trở thành đối tác tin cậy của nhiều ngân hàng, tập đoàn bất động sản hàng đầu như Vinhomes, Phú Long, Swancity,… Đồng thời chúng tôi cũng hỗ trợ kết nối nhà đầu tư với danh mục tài sản phát mãi, đấu giá tại các thị trường trọng điểm. Với năng lực thẩm định pháp lý và mạng lưới thông tin cập nhật tại Bắc Ninh, Khánh Hòa và khu vực Bà Rịa – Vũng Tàu, Kiên Nam Land đóng vai trò là cầu nối giúp nhà đầu tư tiếp cận sớm các quỹ đất thương mại đắc địa trước khi thông tin được phổ biến rộng rãi trên thị trường, đồng thời hỗ trợ toàn bộ thủ tục tham gia đấu giá đúng quy định pháp luật.

Rủi ro và lưu ý khi đầu tư bất động sản thương mại

Bài toán định giá và tiềm năng khai thác thực tế

Khác với nhà ở, giá trị bất động sản thương mại phụ thuộc rất lớn vào khả năng khai thác thực tế: Lưu lượng người qua lại, mật độ dân cư xung quanh, quy hoạch ngành nghề kinh doanh được phép và tốc độ lấp đầy của khu vực. Một sản phẩm có giá khởi điểm hấp dẫn qua đấu giá nhưng nằm ở vị trí chưa hình thành dân cư ổn định có thể mất nhiều năm mới đạt được dòng tiền cho thuê kỳ vọng. Nhà đầu tư cần đối chiếu giữa mức giá phát mãi với khả năng sinh lời thực tế của khu vực, thay vì chỉ nhìn vào biên độ chênh lệch so với giá thị trường niêm yết.

Thời hạn sử dụng đất đối với đất thương mại dịch vụ

Theo Luật Đất đai 2024 (Điều 172), đất thương mại, dịch vụ được Nhà nước giao hoặc cho thuê để thực hiện dự án đầu tư có thời hạn sử dụng được xác định theo thời hạn hoạt động của dự án nhưng không vượt quá 50 năm. Đối với các dự án có vốn đầu tư lớn, thu hồi vốn chậm hoặc tại khu vực có điều kiện kinh tế – xã hội khó khăn, thời hạn này có thể kéo dài nhưng không quá 70 năm. Riêng với đất thương mại, dịch vụ của cá nhân, hộ gia đình đang sử dụng ổn định và được Nhà nước công nhận quyền sử dụng đất mà không phải là đất được giao có thời hạn hoặc cho thuê, thời hạn sử dụng được ghi nhận là “lâu dài” theo khoản 4 Điều 171.

Khi gần đến hạn, người sử dụng đất có quyền nộp hồ sơ xin gia hạn theo Nghị định 102/2024/NĐ-CP, thời điểm nộp hồ sơ cần thực hiện ít nhất 6 tháng trước khi thời hạn sử dụng đất kết thúc, và việc gia hạn phải phù hợp với quy hoạch, kế hoạch sử dụng đất đã được phê duyệt. Đây là điểm nhà đầu tư cần kiểm tra kỹ trên Giấy chứng nhận quyền sử dụng đất trước khi quyết định xuống tiền, đặc biệt với các tài sản phát mãi đã qua nhiều năm sử dụng.

Lựa chọn tổ chức tư vấn đấu giá chuyên nghiệp để tối ưu thủ tục

Quy trình đấu giá tài sản phát mãi liên quan đến nhiều bước pháp lý: Xác định giá khởi điểm, niêm yết thông tin, điều kiện tham gia đấu giá và đặt tiền cược trước. Việc lựa chọn một đơn vị tư vấn có kinh nghiệm làm việc với ngân hàng và tổ chức đấu giá sẽ giúp nhà đầu tư rút ngắn thời gian thẩm định hồ sơ, tránh các rủi ro về điều kiện tham gia hoặc mất tiền đặt trước do vi phạm quy định, đồng thời nắm được lộ trình hoàn tất thủ tục sang tên một cách nhanh chóng.

Câu hỏi thường gặp (FAQ)

Đất thương mại dịch vụ tại Bắc Ninh, Vũng Tàu có được xây nhà ở không?

Về nguyên tắc, đất thương mại dịch vụ (ký hiệu TMD) được quy hoạch để xây dựng cơ sở kinh doanh, dịch vụ, thương mại và các công trình phục vụ hoạt động kinh doanh, không phải đất ở. Việc xây nhà để ở trên đất TMD mà chưa chuyển đổi mục đích sử dụng đất là không đúng quy định và có thể bị xử phạt hành chính. Trường hợp ngoại lệ là các thửa đất được quy hoạch dạng “đất ở kết hợp thương mại dịch vụ”, khi đó phần diện tích đất ở được sử dụng lâu dài còn phần thương mại dịch vụ áp dụng thời hạn riêng theo quy hoạch địa phương. Nhà đầu tư cần kiểm tra rõ mục đích sử dụng đất ghi trên Giấy chứng nhận trước khi có ý định xây dựng.

Làm sao để cập nhật danh mục và tham gia đấu giá các BĐS thương mại do Kiên Nam Land hỗ trợ?

Quý nhà đầu tư có thể liên hệ trực tiếp hotline hoặc các kênh chính thức của Kiên Nam Land để được cung cấp danh mục tài sản phát mãi, đấu giá đang cập nhật tại Bắc Ninh, Khánh Hòa và khu vực Bà Rịa – Vũng Tàu, cùng hồ sơ pháp lý, giá khởi điểm và điều kiện tham gia cụ thể cho từng tài sản.

Kết luận

Bắc Ninh, Khánh Hòa và khu vực Bà Rịa – Vũng Tàu đại diện cho ba động lực tăng trưởng khác biệt nhưng cùng hội tụ một điểm chung: Hạ tầng tỷ USD đang về đích, dòng vốn FDI và khách quốc tế tiếp tục đổ về, tạo nền tảng vững chắc cho nhu cầu khai thác thương mại – dịch vụ tại chỗ. Đây là lý do tiềm năng bất động sản thương mại tại ba tọa độ này tiếp tục được giới đầu tư dòng tiền đánh giá cao trong năm 2026, đặc biệt khi tiếp cận được qua kênh đấu giá, phát mãi với mức giá gốc hấp dẫn.

Quý nhà đầu tư quan tâm đến danh mục bất động sản thương mại vị trí đẹp, giá tốt từ nguồn tài sản phát mãi tại Bắc Ninh, Khánh Hòa, Vũng Tàu, hãy liên hệ hotline Kiên Nam Land để được hỗ trợ thông tin đấu giá chính thức.

Hãy để lại thông tin hoặc liên hệ ngay để nhận được tư vấn trực tiếp!

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, phường Long Bình, TP.HCM.
 

Kiên Nam Land và hệ sinh thái dịch vụ bất động sản toàn diện

Chu kỳ của những dòng vốn đầu cơ ngắn hạn, “lướt sóng” dựa trên thông tin truyền miệng đã chính thức khép lại. Thay vào đó, thị trường năm nay thuộc về những nhà đầu tư có tư duy quản trị rủi ro nghiêm ngặt, ưu tiên các tài sản có giá trị sử dụng thực và khả năng khai thác dòng tiền mặt ổn định.

Trong bối cảnh các quy định pháp lý được siết chặt và công nghệ số hóa thay đổi thói quen giao dịch mỗi ngày, khách hàng không chỉ cần một người môi giới giới thiệu dự án, mà họ cần một người đồng hành có năng lực cấu trúc dòng vốn toàn diện.

Đón đầu xu hướng tất yếu đó, Kiên Nam Land đã không ngừng bứt phá để vượt ra khỏi giới hạn của một đơn vị môi giới truyền thống. Chúng tôi tự hào định vị là một Hệ sinh thái dịch vụ bất động sản trọn gói 3 trong 1 – nơi mang lại giải pháp bảo toàn và tăng trưởng giá trị tài sản bền vững cho mọi phân khúc khách hàng.

3 trụ cột cốt lõi tạo nên hệ sinh thái toàn diện của Kiên Nam Land

Sức mạnh cạnh tranh khác biệt của Kiên Nam Land trên thị trường năm 2026 được xây dựng vững chắc dựa trên sự kết hợp đồng bộ giữa năng lực thực chiến, bộ lọc dữ liệu thị trường và nền tảng kiểm duyệt pháp lý nghiêm ngặt:

1. Phân phối và cấu trúc giỏ hàng F0 từ các chủ đầu tư chiến lược

Kiên Nam Land hiện là đại lý phân phối chiến lược F1 của các đại đô thị quy mô quốc gia, trải dài từ trục khu Đông sầm uất, trục Tây Bắc giàu dư địa (tâm điểm Vinhomes Saigon Park) cho đến siêu dự án lấn biển tại trục khu Nam (Vinhomes Green Paradise).

Chúng tôi không bán hàng theo kiểu đại trà, mà dựa trên nhu cầu tài chính thực tế của khách hàng để tư vấn các phương án đòn bẩy an toàn, bẻ khóa các rào cản về lãi suất thả nổi và đón đầu chính xác các cột mốc khớp nối hạ tầng vĩ mô.

2. Săn hàng ngộp và điều phối thanh khoản thứ cấp tốc độ

Đối với phân khúc mua bán lại, Kiên Nam Land sở hữu một kho dữ liệu ký gửi độc quyền với các dòng sản phẩm cắt lỗ sâu từ 15% – 25% của các nhà đầu tư dính áp lực tài chính từ chu kỳ trước.

Mọi sản phẩm thứ cấp trước khi đưa đến tay khách hàng mua tích sản đều được bộ lọc dữ liệu từ Vietory kiểm tra biên độ định giá độc lập, so sánh trực diện với mặt bằng giá thị trường, đảm bảo mang lại biên độ lãi vốn ngay từ thời điểm xuống tiền ký hợp đồng chuyển nhượng.

Xem thêm: Dịch vụ Thẩm định giá Vietory

3. Dịch vụ ủy thác quản lý và vận hành cho thuê trọn gói 5 sao

Đây chính là giải pháp “may đo” dành riêng cho các chủ nhà bận rộn sở hữu bất động sản dòng tiền tại các tổ hợp đô thị lớn như Vinhomes Grand Park. Kiên Nam Land thay chủ sở hữu gánh vác toàn bộ quy trình vận hành phức tạp:

  • Độc quyền khai thác tệp khách thuê VIP, chuyên gia nước ngoài và nhân sự cao cấp thuộc các tập đoàn FDI với mức giá thuê tối ưu nhất.
  • Bóp nghẹt tỷ lệ trống phòng xuống mức tối thiểu (chỉ từ 5 – 7 ngày) nhờ bể dữ liệu nguồn cầu dịch chuyển liên tục.
  • Đội ngũ kỹ thuật nội bộ túc trực tại dự án, chịu trách nhiệm xử lý hỏa tốc các sự cố hỏng hóc, bảo trì định kỳ và quản lý thu hồi công nợ tự động minh bạch hàng tháng mà chủ nhà không cần xuất hiện.

Bảo chứng an toàn kỷ nguyên số cùng Kiến Nam Law

Kiến Nam Law – Bảo chứng an toàn cho bạn

Một trong những mắt xích quan trọng nhất giúp khách hàng và đối tác an tâm tuyệt đối khi dòng vốn vận hành qua hệ sinh thái Kiên Nam Land chính là sự đồng hành chặt chẽ của bộ phận cố vấn từ Kiến Nam Law:

  • Kiểm duyệt hành lang quy hoạch trực tuyến: Trong năm 2026, khi hệ thống Mã định danh BĐS số quốc gia được áp dụng đồng bộ, Kiến Nam Law hỗ trợ khách hàng truy xuất, quét mã check trực tuyến 100% ranh giới thửa đất, tiến độ xây dựng kỹ thuật thực tế và tính hợp pháp của quy hoạch chi tiết 1/500, loại bỏ hoàn toàn các rủi ro dính dự án treo hay tranh chấp không gian.
  • Chuẩn hóa hợp đồng công nghệ: Toàn bộ hệ thống hợp đồng đặt cọc, hợp đồng mua bán thứ cấp cho đến hợp đồng ủy thác cho thuê đều được số hóa, ràng buộc chặt chẽ nghĩa vụ tài chính và có giá trị thực thi pháp lý tuyệt đối trước pháp luật, bảo vệ tối đa quyền lợi cho các bên giao dịch.

Xem thêm: Dịch vụ Thẩm định giá Kiến Nam Law

Tầm nhìn chiến lược: Tài sản của bạn — Trách nhiệm của chúng tôi

Tại Kiên Nam Land, chúng tôi hiểu rằng mỗi mét vuông đất, mỗi đồng vốn quý khách hàng giải ngân đều là thành quả của sự lao động và tích lũy bền bỉ. Chính vì vậy, triết lý hoạt động của hệ sinh thái KNL không dừng lại ở việc kết thúc một giao dịch mua bán, mà là bắt đầu một hành trình quản lý và gia tăng giá trị cho tài sản đó.

Bằng việc kết hợp năng lực định giá sắc bén, giải pháp tài chính tối ưu dòng tiền và nền tảng pháp lý an toàn tuyệt đối, Kiên Nam Land tự tin là bệ phóng vững chắc đưa danh mục đầu tư của bạn vượt qua mọi biến số của thị trường để hướng tới sự thịnh vượng lâu dài.

Dù bạn là một người mua nhà ở thực đang tìm kiếm tổ ấm an cư, một nhà đầu tư vĩ mô muốn găm tài sản dài hạn, hay một chủ nhà đang mệt mỏi vì tự vận hành căn hộ trống — Hệ sinh thái dịch vụ toàn diện của Kiên Nam Land luôn có sẵn giải pháp tối ưu nhất dành riêng cho bạn.

THÔNG TIN LIÊN HỆ TƯ VẤN CHIẾN LƯỢC TOÀN DIỆN:

Xu hướng đầu tư bất động sản miền Tây: Cơ hội sinh lời khủng từ quỹ đất vàng

Trong khi mặt bằng giá tại TP.HCM và các tỉnh Đông Nam Bộ đã thiết lập đỉnh mới, dòng tiền thông minh đang âm thầm dịch chuyển về những “vùng trũng” còn nhiều dư địa tăng giá nhưng hạ tầng lại đang tăng tốc từng ngày. Đầu tư bất động sản miền Tây chính là cái tên được nhắc đến nhiều nhất trong các cuộc trò chuyện của giới đầu tư địa ốc gần đây, khi hàng loạt tuyến cao tốc trục dọc, trục ngang nối liền Đồng bằng sông Cửu Long lần lượt được đưa vào khai thác.

đầu tư bất động sản miền tây

Cơ hội sinh lời từ bất động sản miền tây

Bốn khu vực trọng điểm phía Nam sông Hậu gồm Cần Thơ, Bạc Liêu, Cà Mau và Kiên Giang đang trở thành tâm điểm chú ý nhờ vị trí cửa ngõ kinh tế biển, quỹ đất còn rộng và mức giá vẫn ở vùng “dễ chịu” so với các thị trường lân cận. Đáng lưu ý, từ giữa năm 2025, bản đồ hành chính khu vực này đã có một số thay đổi: Bạc Liêu được hợp nhất vào tỉnh Cà Mau (mới), còn Kiên Giang hợp nhất với An Giang thành tỉnh An Giang (mới) với trung tâm hành chính đặt tại khu vực Kiên Giang cũ.

Tuy vậy, dưới góc độ thị trường bất động sản, đây vẫn là những địa danh, những “thủ phủ vùng” có bản sắc và tiềm năng riêng mà nhà đầu tư cần nhìn nhận tách bạch khi phân tích cơ hội. Vậy điều gì khiến đây trở thành thời điểm vàng để săn hàng? Bài viết dưới đây sẽ phân tích chi tiết các động lực hạ tầng, tiềm năng từng địa bàn và những kinh nghiệm thực tế giúp nhà đầu tư ra quyết định an toàn, hiệu quả.

Tại sao đầu tư bất động sản miền Tây trở thành “vùng trũng” hút dòng tiền năm 2026?

Bất động sản miền Tây – Cơ hội trong thách thức

Không phải ngẫu nhiên mà giới đầu tư gọi Đồng bằng sông Cửu Long là “vùng trũng giá” của thị trường địa ốc phía Nam. Sự cộng hưởng giữa hạ tầng giao thông, mặt bằng giá còn thấp và xu hướng tìm đến các tài sản pháp lý sạch đang tạo nên một giai đoạn bứt phá mới cho khu vực này.

Đòn bẩy hạ tầng giao thông: Cao tốc trục dọc – trục ngang về đích

Nếu trước đây điểm nghẽn lớn nhất của bất động sản miền Tây là khoảng cách và thời gian di chuyển, thì câu chuyện này đang được giải quyết triệt để. Trục dọc cao tốc Bắc – Nam đoạn từ TP.HCM về đến Cần Thơ (qua cầu Mỹ Thuận 2 và cao tốc Mỹ Thuận – Cần Thơ) đã thông xe từ cuối năm 2023, rút thời gian di chuyển từ hơn 3 giờ xuống chỉ còn khoảng 2 giờ. Tiếp nối mạch hạ tầng đó, đoạn Cần Thơ – Hậu Giang và Hậu Giang – Cà Mau đã lần lượt được đưa vào khai thác trong giai đoạn cuối năm 2025 và đầu năm 2026, hoàn thiện gần như toàn bộ trục cao tốc Bắc – Nam kéo dài đến tận đất mũi Cà Mau.

Song song với trục dọc, trục ngang Châu Đốc – Cần Thơ – Sóc Trăng cũng được Chính phủ chỉ đạo quyết liệt để thông xe toàn tuyến, kết nối khu vực biên giới Tây Nam với các cảng biển nước sâu. Khi cả hai trục giao thông chiến lược này hoàn thiện, miền Tây sẽ không còn là vùng đất “khó tiếp cận” mà trở thành mắt xích logistics quan trọng, kéo theo nhu cầu về đất công nghiệp, đất dịch vụ và đất nền dân sinh tăng vọt theo từng nút giao.

Mặt bằng giá còn “mềm” và dư địa tăng trưởng lớn

So với Bình Dương, Đồng Nai hay Long An, nơi giá đất nền vùng ven đã tăng nhiều lần trong một thập kỷ qua, mặt bằng giá tại miền Tây vẫn còn khoảng cách đáng kể. Theo bảng giá đất điều chỉnh áp dụng từ năm 2026 tại Cần Thơ, các tuyến đường trung tâm như Ninh Kiều, Cái Răng, Bình Thủy được đề xuất tăng phổ biến 20-40% so với khung giá cũ, trong khi nhiều khu vực ven đô vẫn chỉ điều chỉnh nhẹ 5-10%. Điều này cho thấy biên độ tăng giá trong tương lai còn rất rộng, đặc biệt tại các vị trí đón đầu quy hoạch hạ tầng nhưng chưa được thị trường định giá đúng tiềm năng. Với cùng một số vốn, nhà đầu tư có thể sở hữu diện tích đất lớn hơn nhiều lần tại miền Tây so với khu vực Đông Nam Bộ, đồng thời vẫn đảm bảo khả năng tăng giá theo tốc độ đô thị hóa và hoàn thiện hạ tầng trong 3-5 năm tới.

Xu hướng chuyển dịch sang bất động sản pháp lý sạch, tài sản phát mãi

Một điểm sáng khác của thị trường miền Tây giai đoạn này là sự xuất hiện ngày càng nhiều của các tài sản bất động sản có nguồn gốc từ ngân hàng, được xử lý qua hình thức phát mãi hoặc đấu giá. Đây là dòng sản phẩm đang được nhà đầu tư quan tâm đặc biệt vì tính minh bạch về pháp lý, hồ sơ rõ ràng và mức giá khởi điểm thường cạnh tranh hơn so với giao dịch thông thường trên thị trường tự do. Xu hướng “săn” tài sản phát mãi tại các tỉnh trọng điểm miền Tây đang dần trở thành một kênh đầu tư song hành với đất nền truyền thống.

Phân tích tọa độ vàng: Tiềm năng bất động sản 4 tỉnh trọng điểm

Bất động sản Đồng bằng Sông Cửu Long đang thu hút rất nhiều nhà đầu tư

Cần Thơ – “Anh cả” thủ phủ miền Tây và động lực từ đô thị loại I

Là thành phố trực thuộc Trung ương và trung tâm kinh tế – văn hóa của toàn vùng Đồng bằng sông Cửu Long, Cần Thơ tiếp tục giữ vai trò đầu tàu dẫn dắt thị trường bất động sản miền Tây. Khu vực trung tâm như Ninh Kiều, Cái Răng ghi nhận nhu cầu lớn đối với nhà phố, căn hộ và đất nền thương mại nhờ hệ thống tiện ích đồng bộ, mật độ dân cư cao và vai trò trung tâm hành chính – dịch vụ vùng. Bên cạnh đó, các khu đô thị sinh thái mới và đất nền vùng ven đang được phát triển để đón đầu làn sóng giãn dân từ khu vực nội đô, mở ra cơ hội cho nhà đầu tư có tầm nhìn trung và dài hạn.

Kiên Giang cũ ( An Giang mới)  – Sức hút từ kinh tế biển và du lịch sinh thái

Khi nói đến bất động sản khu vực Kiên Giang cũ ( An Giang mới), nhiều người chỉ nghĩ ngay đến Phú Quốc, nhưng thực tế dư địa đầu tư còn trải rộng ở nhiều địa bàn khác. Rạch Giá – trung tâm hành chính, kinh tế của khu vực – đang phát triển mạnh các loại hình đất nền đô thị và đất thương mại dịch vụ dọc các tuyến đường lớn. Hà Tiên với lợi thế cửa khẩu quốc tế và cảnh quan biên giới biển cũng là điểm đến đáng chú ý cho phân khúc đất nền và bất động sản nghỉ dưỡng quy mô vừa. Việc các tuyến cao tốc trục ngang kết nối Hà Tiên – Rạch Giá – Bạc Liêu dần hình thành sẽ tiếp tục là chất xúc tác quan trọng cho khu vực này.

Bạc Liêu cũ (Cà Mau mới) – Đòn bẩy từ năng lượng sạch và bất động sản thương mại

Khu vực Bạc Liêu cũ ( Cà Mau mới) từ lâu đã được biết đến là một trong những địa phương đi đầu cả nước về phát triển năng lượng gió và năng lượng sạch ven biển. Định hướng phát triển kinh tế biển kết hợp năng lượng tái tạo đang kéo theo làn sóng chuyên gia, kỹ sư và lao động kỹ thuật cao đến làm việc, từ đó tạo ra nhu cầu thực về nhà ở, căn hộ cho thuê và đất thương mại dịch vụ tại các khu vực trung tâm. Đây là phân khúc bất động sản gắn với nhu cầu sử dụng thực, ít chịu ảnh hưởng bởi yếu tố đầu cơ ngắn hạn.

Cà Mau – Đất mũi chuyển mình nhờ hạ tầng giao thông trục dọc

Là điểm cuối của trục cao tốc Bắc – Nam, khu vực Cà Mau đang chứng kiến sự thay đổi rõ rệt khi khoảng cách kết nối với TP.HCM và Cần Thơ được rút ngắn đáng kể. Tuyến cao tốc nối dài đến tận đất mũi không chỉ phục vụ nhu cầu đi lại mà còn mở ra cơ hội phát triển các quỹ đất dịch vụ, logistics phục vụ ngành thủy sản, năng lượng và xuất nhập khẩu – thế mạnh truyền thống của địa phương. Trong khi đó, đất nền đô thị tại khu vực trung tâm vẫn đang ở mức giá tốt, phù hợp với cả nhà đầu tư dài hạn và người mua để ở.

Đón đầu xu hướng “săn” bất động sản phát mãi, đấu giá tại miền Tây

Lợi thế khi mua bất động sản nguồn gốc ngân hàng tại ĐBSCL

So với các giao dịch dân sự thông thường, bất động sản có nguồn gốc từ ngân hàng – thường được xử lý dưới hình thức phát mãi hoặc đấu giá tài sản bảo đảm – mang lại nhiều lợi thế cho nhà đầu tư. Giá khởi điểm thường được xây dựng dựa trên kết quả thẩm định độc lập, phản ánh sát giá trị thực tế của tài sản. Hồ sơ pháp lý được ngân hàng rà soát và quản lý chặt chẽ trong suốt quá trình cho vay, giúp giảm thiểu đáng kể rủi ro tranh chấp, chồng lấn quy hoạch hay giấy tờ không rõ ràng – những vấn đề vốn khá phổ biến khi mua đất nền tự do tại các tỉnh.

Kiên Nam Land – Đơn vị tư vấn, kết nối danh mục tài sản đấu giá uy tín

Nắm bắt xu hướng dịch chuyển này, Kiên Nam Land hiện đang đồng hành cùng các đối tác ngân hàng lớn trong việc tư vấn, kết nối danh mục tài sản đấu giá, phát mãi tại khu vực Đồng bằng sông Cửu Long. Danh mục mà Kiên Nam Land đang hỗ trợ xử lý trải rộng tại nhiều vị trí đắc địa thuộc – từ đất nền đô thị, nhà phố trung tâm đến đất thương mại dịch vụ. Với vai trò là cầu nối giữa ngân hàng và nhà đầu tư, Kiên Nam Land giúp khách hàng tiếp cận thông tin minh bạch, đầy đủ về pháp lý và quy trình tham gia đấu giá ngay từ giai đoạn đầu, tiết kiệm thời gian tìm hiểu và hạn chế rủi ro khi giao dịch.

Kinh nghiệm đầu tư bất động sản miền Tây an toàn, sinh lời cao

Ưu tiên yếu tố “Nhất cận lộ” và quy hoạch hạ tầng

Với đặc thù sông rạch chia cắt của khu vực Đồng bằng sông Cửu Long, vị trí tiếp giáp các tuyến đường lớn, đặc biệt là gần các nút giao cao tốc, luôn là yếu tố quyết định khả năng tăng giá của bất động sản. Nhà đầu tư nên tìm hiểu kỹ quy hoạch giao thông, quy hoạch sử dụng đất của địa phương trước khi xuống tiền, ưu tiên những vị trí đang hoặc sắp được hưởng lợi trực tiếp từ các dự án hạ tầng đã và đang triển khai.

Kiểm tra kỹ tính pháp lý và nguồn gốc tài sản

Trước khi giao dịch, cần xác minh sổ đỏ, quy hoạch chi tiết, tình trạng tranh chấp và nghĩa vụ tài chính liên quan đến thửa đất tại văn phòng đăng ký đất đai địa phương. Đối với các sản phẩm đất nền tự phát hoặc chưa tách thửa, rủi ro pháp lý thường cao hơn nhiều so với các tài sản đã có sổ riêng hoặc tài sản được xử lý qua kênh đấu giá, phát mãi minh bạch.

Lựa chọn các đơn vị tư vấn, phân phối bất động sản chuyên nghiệp

Thị trường miền Tây đang trong giai đoạn phát triển nhanh, kéo theo không ít thông tin thiếu chính xác về quy hoạch, giá cả hay tình trạng pháp lý. Việc hợp tác với các đơn vị tư vấn có kinh nghiệm thực tế tại địa bàn, có khả năng kết nối trực tiếp với nguồn hàng uy tín như ngân hàng hoặc chủ đầu tư sẽ giúp nhà đầu tư tiết kiệm thời gian sàng lọc và đưa ra quyết định chính xác hơn.

Câu hỏi thường gặp

Nên mua đất nền hay bất động sản thương mại khi đầu tư bất động sản miền Tây?

Lựa chọn phù hợp phụ thuộc vào mục tiêu đầu tư. Đất nền phù hợp với nhà đầu tư hướng đến tăng giá trị theo thời gian, vốn ban đầu linh hoạt và thanh khoản tốt tại các khu vực đang đô thị hóa. Trong khi đó, bất động sản thương mại (nhà phố, đất mặt tiền kinh doanh) phù hợp với nhà đầu tư muốn có dòng tiền khai thác cho thuê ngay, đặc biệt tại các khu vực trung tâm như Cần Thơ, Rạch Giá hay các đô thị đang phát triển dịch vụ, công nghiệp.

Thủ tục mua bất động sản đấu giá, phát mãi qua Kiên Nam Land như thế nào?

Nhà đầu tư quan tâm sẽ được Kiên Nam Land cung cấp thông tin chi tiết về tài sản, hồ sơ pháp lý, giá khởi điểm và lịch trình đấu giá cụ thể của từng sản phẩm trong danh mục. Sau khi nghiên cứu và xác nhận nhu cầu, khách hàng được hướng dẫn các bước đăng ký, đặt cọc và tham gia đấu giá theo đúng quy định của đơn vị tổ chức, đảm bảo tính minh bạch trong suốt quá trình giao dịch.

Kết luận

Với hạ tầng giao thông trục dọc – trục ngang đang về đích, mặt bằng giá còn nhiều dư địa tăng trưởng và làn sóng dịch chuyển sang các tài sản pháp lý sạch, đầu tư bất động sản miền Tây đang mở ra cơ hội sinh lời hấp dẫn cho những nhà đầu tư biết nắm bắt thời điểm. Bốn khu vực trọng điểm Cần Thơ, Kiên Giang, Bạc Liêu và Cà Mau, mỗi nơi mang một thế mạnh riêng, đang cùng tạo nên một bức tranh thị trường nhiều tiềm năng tại Đồng bằng sông Cửu Long.

Nếu bạn đang tìm kiếm quỹ đất vàng với pháp lý minh bạch và giá tốt tại khu vực miền Tây, hãy liên hệ ngay với Kiên Nam Land để được tư vấn chi tiết về các danh mục tài sản, quỹ đất đấu giá đang được mở bán tại Cần Thơ, Kiên Giang, Bạc Liêu và Cà Mau.

Hãy để lại thông tin hoặc liên hệ ngay để nhận được tư vấn trực tiếp!

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, phường Long Bình, TP.HCM.
Kinh nghiệm mua nhà đất giá ngộp: Cách săn “hàng thật” và tránh bẫy cắt lỗ ảo

Làn sóng “săn nhà đất ngộp” đang nóng hơn bao giờ hết khi thị trường bất động sản bước vào giai đoạn thanh lọc mạnh mẽ. Người thì thầm về những thương vụ lãi vài trăm triệu trong vài tháng, người lại ngậm ngùi kể chuyện bị “dắt mũi” bởi những tờ quảng cáo “cắt lỗ giá sốc”. Thực tế là: mua nhà đất giá ngộp là cơ hội làm giàu nhanh có thật, nhưng cũng là bãi mìn chết người cho những ai thiếu kinh nghiệm thực chiến. Bài viết này sẽ trang bị cho bạn đủ kiến thức để tìm đúng tài sản, tránh xa bẫy cò đất và ép giá tối đa khi giao dịch.

mua nhà đất giá ngộp

Kinh nghiệm mua nhà đất giá ngộp cho các “cá mập”

Nhà Đất Giá Ngộp Là Gì? Vì Sao Lại Có Làn Sóng Cắt Lỗ?

Định Nghĩa Thuật Ngữ “Ngộp” Trong Giới Bất Động Sản

Trong giới bất động sản, “ngộp” (hay còn gọi là “ngộp tài chính”) là trạng thái người bán buộc phải thanh lý tài sản dưới giá thị trường do áp lực tài chính cấp bách không thể trì hoãn. Đây không phải là người bán bình thường đang “thử giá” hay “đàm phán”, mà là người đang ở thế không còn lựa chọn.

Một bất động sản được xem là “ngộp thật” khi thỏa mãn đồng thời hai điều kiện:

  • Giá bán thấp hơn giá thị trường từ 15% đến 35%, được xác nhận bằng dữ liệu giao dịch thực tế trong khu vực (không phải giá rao bán).
  • Chủ tài sản đang chịu áp lực tài chính thực sự, có thể kiểm chứng qua tình trạng thế chấp, tiến độ trả nợ, hoặc các yếu tố cá nhân như ly hôn, di cư, mất việc.

Cần phân biệt rõ: ngộp thật khác hoàn toàn với “ngộp quảng cáo” – một chiêu thức cò đất dùng để thu hút khách xem hàng, sẽ được phân tích chi tiết ở phần sau.

Các Nguyên Nhân Chính Khiến Chủ Đất Chấp Nhận Bán Tháo Tài Sản

Hiểu được lý do “ngộp” giúp bạn đánh giá mức độ nghiêm trọng của áp lực tài chính và từ đó quyết định mức giá đề nghị phù hợp. Các nguyên nhân phổ biến nhất gồm:

  • Áp lực ngân hàng sắp đến hạn: Đây là nguyên nhân số một. Chủ tài sản vay mua đất hoặc đầu tư theo dạng “lướt sóng”, đến kỳ đáo hạn không xoay được vốn, buộc phải bán nhanh để tránh bị xiết nợ hoặc chịu lãi phạt.
  • Vỡ kế hoạch dòng tiền kinh doanh: Nhiều nhà đầu tư dùng bất động sản làm tài sản thế chấp để vay vốn kinh doanh. Khi hoạt động kinh doanh gặp vấn đề, họ buộc phải bán bất động sản để tái cơ cấu tài chính.
  • Biến cố cá nhân đột ngột: Ly hôn (phải phân chia tài sản nhanh), di cư ra nước ngoài, bệnh tật, hoặc mâu thuẫn thừa kế đều có thể buộc chủ tài sản chấp nhận giá thấp hơn để giải quyết nhanh.
  • Kẹt vốn đa chiều: Một số nhà đầu tư ôm quá nhiều lô đất, dòng tiền bị phân tán, buộc phải cắt một vài tài sản để “nuôi” những tài sản còn lại có tiềm năng hơn.
  • Tâm lý tháo chạy theo thị trường: Giai đoạn thị trường đi xuống, không ít người bán vì sợ giá còn giảm thêm, chấp nhận cắt lỗ ở mức hợp lý thay vì đợi đến mức “ngộp” thực sự.

Nhà đất giá ngộp – Trở thành kênh đầu tư mạo hiểm của nhiều “cá mập”

Phân Tích Các Phương Pháp Mua Nhà Đất Giá Ngộp Phổ Biến

Săn Ngộp Đất Nền Tỉnh: Biên Độ Chiết Khấu Cao, Kỳ Vọng Lãi Vốn Lớn

Phân khúc đất nền tỉnh lẻ và vùng ven tập trung nhiều tài sản ngộp nhất trong giai đoạn hậu sốt đất 2021 – 2022. Hàng nghìn nhà đầu tư lướt sóng đã mua vào đỉnh giá ở các tỉnh như Bình Phước, Long An, Bà Rịa – Vũng Tàu, Lâm Đồng, và giờ đây đang “chôn vốn” không lối thoát.

Ưu điểm của phân khúc này:

  • Biên độ chiết khấu lớn, có thể mua được giá bằng 50-60% đỉnh sóng.
  • Dư địa tăng giá dài hạn cao nếu chọn đúng vị trí có hạ tầng sẽ phát triển.
  • Số tiền đầu vào thấp hơn, phù hợp với nhà đầu tư vốn trung bình.

Rủi ro cần lưu ý:

  • Thanh khoản thấp, khi cần bán lại có thể mất nhiều thời gian.
  • Pháp lý phức tạp, nhiều lô đất tỉnh chưa có sổ đỏ hoặc vướng quy hoạch.
  • Cần nghiên cứu kỹ tiềm năng phát triển địa phương, tránh mua đất tỉnh không có câu chuyện phát triển.

Chiến lược tối ưu: Tập trung vào đất nền có sổ đỏ chính chủ, nằm trong bán kính 30km từ khu công nghiệp đang hoạt động hoặc gần trục giao thông lớn đã được phê duyệt đầu tư.

Săn Ngộp Nhà Phố, Chung Cư Trung Tâm: Giữ Dòng Tiền An Toàn

Khác với đất nền tỉnh, nhà phố và chung cư tại các thành phố lớn như TP.HCM hay Hà Nội ít có dạng “ngộp sâu” nhưng bù lại có thanh khoản cao và dòng tiền cho thuê ổn định.

Đặc điểm của phân khúc này:

  • Mức chiết khấu thường từ 5 – 15% so với giá thị trường, hiếm khi vượt 20% tại vị trí trung tâm.
  • Có thể khai thác dòng tiền cho thuê ngay, giảm áp lực chi phí cơ hội khi chờ thị trường phục hồi.
  • Pháp lý thường rõ ràng hơn, rủi ro thấp hơn đất nền tỉnh.

Cách tìm ngộp phân khúc này: Theo dõi các kênh rao bán của công ty mua bán nợ, đơn vị thanh lý tài sản đảm bảo của ngân hàng, và mạng lưới môi giới chuyên xử lý tài sản thế chấp. Đây là những nguồn cung cấp tài sản ngộp có pháp lý sạch và giá thực chất nhất.

Lật Tẩy 3 Cái Bẫy “Ngộp Giả Tạo” Của Cò Đất Khiến Người Mua Sập Bẫy

Bẫy ngộp thường được các đối tượng sử dụng để thu hút những nhà đầu tư “tham lam”

Bẫy “Treo Đầu Dê Bán Thịt Chó” – Đăng Giá Ngộp Nội Thành, Dẫn Đi Xem Đất Tỉnh

Đây là chiêu cổ điển nhưng vẫn “xơi” được nhiều nạn nhân mỗi ngày. Cò đất đăng tin rao bán nhà phố hoặc chung cư tại quận trung tâm với mức giá thấp hơn thị trường 20 – 30%, kèm ảnh chụp đẹp và mô tả hấp dẫn. Khi khách liên hệ, họ thông báo “căn đó vừa có người đặt cọc rồi” nhưng ngay lập tức giới thiệu một lô đất ở tỉnh xa với lý do “tiềm năng tương đương nhưng giá tốt hơn”.

Cách nhận biết và tránh bẫy:

  • Bất kỳ tin rao nào có giá thấp bất thường, hãy yêu cầu xem tài sản trước khi hẹn gặp. Nếu cò đất từ chối hoặc liên tục hoãn, đó là dấu hiệu rõ ràng.
  • Tìm kiếm địa chỉ cụ thể của tài sản trên Google Maps và đối chiếu với khu vực được mô tả.
  • Không bao giờ để bị “dẫn tour” mà không biết trước mình sẽ xem tài sản nào.

Bẫy Nâng Giá Rồi Hạ – Chiêu Trò “Cắt Lỗ Trên Giấy”

Chiêu này tinh vi hơn. Cò đất và chủ nhà phối hợp tạo ra lịch sử giao dịch giả: tài sản được rao bán ở mức giá cao bất thường trong vài tháng, sau đó “cắt lỗ” xuống mức giá thực ra chỉ ngang hoặc thậm chí cao hơn thị trường. Người mua nhìn vào lịch sử giá thấy con số “chiết khấu” ấn tượng mà không biết rằng giá gốc đã bị thổi phồng.

Cách nhận biết và tránh bẫy:

  • Không căn cứ vào giá rao bán lịch sử của tài sản đó. Thay vào đó, hãy khảo sát giá giao dịch thực tế của các tài sản tương đương trong khu vực (hỏi nhiều môi giới khác nhau, tham khảo dữ liệu từ cơ quan đăng ký đất đai).
  • Kiểm tra thời gian tài sản đã rao bán. Nếu rao quá lâu mà không bán được, đặt câu hỏi tại sao thị trường không hấp thụ.
  • Tham khảo ít nhất 3 – 5 nguồn giá độc lập trước khi đánh giá mức độ “ngộp”.

Bẫy Tài Sản Lỗi – Giá Rẻ Bất Ngờ Vì Dính Quy Hoạch Hoặc Tranh Chấp

Đây là bẫy nguy hiểm nhất và gây thiệt hại lớn nhất. Tài sản có giá thực sự rất rẻ – nhưng lý do là pháp lý có vấn đề nghiêm trọng: nằm trong vùng quy hoạch thu hồi đất, đang có tranh chấp thừa kế chưa giải quyết, bị kê biên do nghĩa vụ tài chính của chủ nhà, hoặc xây dựng sai phép không thể hợp thức hóa.

Cách nhận biết và tránh bẫy:

  • Tra cứu thông tin quy hoạch tại UBND phường/xã và Phòng Tài nguyên & Môi trường trước khi đặt cọc bất kỳ khoản tiền nào.
  • Yêu cầu bản sao sổ đỏ/sổ hồng và tra cứu tình trạng thế chấp tại văn phòng đăng ký đất đai cấp huyện.
  • Thuê luật sư hoặc chuyên gia pháp lý bất động sản kiểm tra hồ sơ trước khi ký hợp đồng đặt cọc.

Quy Trình 4 Bước Kiểm Tra Và Mua Nhà Đất Giá Ngộp An Toàn, Không Rủi Ro

Bước 1: Khảo Sát Và Định Giá Lịch Sử Để Xác Định “Ngộp Thật”

Trước khi hành động, hãy xây dựng bức tranh giá thực tế của khu vực đó một cách độc lập và khách quan.

Cách thực hiện:

  • Liên hệ ít nhất 5 môi giới khác nhau trong khu vực và hỏi mua (không đề cập đến tài sản đang xem xét), ghi lại mức giá họ báo.
  • Tham khảo dữ liệu giao dịch tại văn phòng công chứng hoặc cơ quan đăng ký đất đai để biết giá chuyển nhượng thực tế gần nhất.
  • Sử dụng các nền tảng dữ liệu bất động sản như batdongsan.com.vn, alonhadat.com.vn để theo dõi xu hướng giá ít nhất 6 – 12 tháng gần nhất.
  • Sau khi có mức giá thị trường thực, so sánh với giá đang chào bán. Chỉ tiến hành nếu mức chiết khấu thực sự từ 10% trở lên.

Bước 2: Kiểm Tra Kỹ Pháp Lý, Quy Hoạch Tại Văn Phòng Đăng Ký Đất Đai

Đây là bước không thể bỏ qua và không thể ủy quyền hoàn toàn cho bất kỳ ai có lợi ích trong giao dịch.

Danh sách kiểm tra bắt buộc:

  • Sổ đỏ/sổ hồng gốc: Xác nhận chủ sở hữu thực, diện tích, mục đích sử dụng, và tình trạng thế chấp (trang ghi nhận các ràng buộc phía sau sổ).
  • Tình trạng quy hoạch: Tra cứu tại Phòng Quản lý Đô thị hoặc Phòng TN&MT cấp huyện. Yêu cầu cung cấp thông tin quy hoạch 1/500 hoặc 1/2000 cho khu vực tài sản.
  • Tình trạng tranh chấp, kê biên: Xác nhận tại UBND phường/xã và tòa án nhân dân địa phương nếu cần.
  • Xác nhận nghĩa vụ tài chính: Kiểm tra thuế đất, phí còn nợ với cơ quan nhà nước (nếu có).

Lưu ý quan trọng: Chi phí thuê luật sư kiểm tra pháp lý thường từ 3 – 10 triệu đồng, một khoản đầu tư nhỏ so với rủi ro mất trắng hàng trăm triệu nếu mua phải tài sản lỗi.

Bước 3: Nghệ Thuật Thương Lượng, “Đạp Giá” Với Chủ Nhà Đang Cần Tiền Gấp

Khi đã xác nhận tài sản là ngộp thật và pháp lý sạch, đây là lúc bạn có lợi thế tuyệt đối trong đàm phán.

Nguyên tắc thương lượng hiệu quả:

  • Tìm hiểu câu chuyện của người bán trước khi đàm phán. Biết họ cần tiền để làm gì (trả nợ ngân hàng, xử lý tình huống gia đình), bạn sẽ biết ngưỡng thực sự của họ.
  • Đưa ra đề nghị thấp hơn kỳ vọng và kèm theo ưu đãi thanh toán nhanh. Một lời đề nghị “tôi có thể công chứng và thanh toán trong 7 ngày” có giá trị hơn nhiều so với một lời đề nghị giá cao nhưng chờ đợi 1–2 tháng.
  • Không để lộ mức giá tối đa bạn sẵn sàng trả. Bắt đầu từ mức thấp hơn kỳ vọng 10 – 15%, để lại dư địa nhượng bộ.
  • Tạo áp lực thời gian một cách tự nhiên: “Tôi đang xem xét thêm 2 tài sản khác, nếu tuần này không quyết định được thì tôi sẽ chọn cái kia.”

Bước 4: Quy Trình An Toàn Khi Mua Nhà Đất Ngộp Đang Cắm Ngân Hàng

Nhiều tài sản ngộp đang trong tình trạng thế chấp tại ngân hàng. Đây không hẳn là vấn đề nếu bạn thực hiện đúng quy trình.

Quy trình chuẩn cho giao dịch có thế chấp:

  1. Xác nhận dư nợ thực tế: Yêu cầu chủ tài sản cung cấp sao kê dư nợ mới nhất từ ngân hàng, bao gồm cả gốc và lãi phát sinh.
  2. Ký hợp đồng đặt cọc có điều khoản bảo vệ: Ghi rõ mục đích sử dụng tiền đặt cọc (để giải chấp), điều kiện hoàn trả nếu không công chứng được, và thời hạn thực hiện.
  3. Giải chấp có sự chứng kiến: Đến ngân hàng cùng chủ tài sản để tất toán khoản vay và lấy sổ gốc trực tiếp từ ngân hàng – không nhận qua trung gian.
  4. Công chứng hợp đồng chuyển nhượng ngay sau khi có sổ sạch: Không để khoảng cách thời gian giữa giải chấp và công chứng, tránh rủi ro chủ nhà dùng sổ thế chấp nơi khác.

Có Nên Xuống Tiền Mua Nhà Đất Cắt Lỗ Ở Thời Điểm Này?

Những Lợi Thế Tuyệt Đối Của Người Nắm Giữ Tiền Mặt

Trong bối cảnh thị trường bất động sản đang ở giai đoạn phục hồi không đồng đều, người nắm tiền mặt đang có lợi thế chưa từng có trong nhiều năm qua:

  • Quyền lựa chọn tài sản rộng mở: Số lượng tài sản ngộp đang ở mức cao, cho phép người mua chọn lọc kỹ thay vì phải “cướp hàng” như thời sốt đất.
  • Sức ép đàm phán cực đại: Người bán biết rằng tìm được người mua tiền mặt trong thị trường hiện tại là khan hiếm, họ sẵn sàng nhượng bộ giá nhiều hơn.
  • Không chịu áp lực lãi suất: Trong khi nhiều nhà đầu tư đang “ngộp” vì lãi suất, người có tiền mặt không có áp lực thời gian và có thể chờ đúng tài sản đúng giá.
  • Khả năng đàm phán điều khoản ưu việt: Thanh toán nhanh, ít điều kiện ràng buộc – đây là thứ người bán đang ngộp cần nhất.

Lời Khuyên Của Chuyên Gia Về Việc Phân Bổ Tỷ Trọng Dòng Vốn

Dù cơ hội thực sự hấp dẫn, việc phân bổ vốn thông minh vẫn là yếu tố quyết định sự an toàn của danh mục đầu tư:

  • Nguyên tắc 60-30-10: Không dồn quá 60% tổng tài sản vào bất động sản ngộp, dù cơ hội có hấp dẫn đến đâu. Giữ ít nhất 30% dạng thanh khoản cao để xử lý chi phí phát sinh và nắm bắt cơ hội tiếp theo. 10% còn lại có thể dùng cho các khoản đầu tư đa dạng hóa.
  • Ưu tiên pháp lý sạch hơn giá rẻ: Tài sản chiết khấu 15% nhưng pháp lý hoàn hảo luôn tốt hơn tài sản chiết khấu 30% nhưng còn vướng mắc pháp lý cần giải quyết.
  • Không dùng đòn bẩy quá mức: Nếu cần vay thêm, tỷ lệ vay không nên vượt 50% giá trị tài sản và phải đảm bảo dòng tiền cho thuê (nếu có) đủ bù ít nhất 70% lãi vay hàng tháng.

Giải Đáp Các Thắc Mắc Thường Gặp Khi Mua Nhà Đất Giá Ngộp (FAQ)

  1. Làm sao để kiểm tra xem bất động sản đó có phải “ngộp thật” hay không?

Cách kiểm tra chuẩn xác nhất là xây dựng mức giá tham chiếu độc lập: liên hệ ít nhất 5 môi giới khác nhau trong khu vực (không đề cập đến tài sản đang xét), hỏi thẳng giá mua vào tài sản tương đương. Song song đó, tra cứu dữ liệu giao dịch thực tế tại văn phòng công chứng hoặc phòng đăng ký đất đai. Nếu giá chào bán thấp hơn mức tham chiếu từ 10% trở lên và người bán có áp lực tài chính rõ ràng, đó là ngộp thật.

  1. Mua nhà đất giá ngộp đang thế chấp ở ngân hàng có an toàn không?

An toàn nếu thực hiện đúng quy trình: xác nhận dư nợ bằng sao kê chính thức, ký hợp đồng đặt cọc có điều khoản bảo vệ rõ ràng, trực tiếp đến ngân hàng để giải chấp và nhận sổ gốc, rồi công chứng hợp đồng chuyển nhượng ngay sau đó. Điều tuyệt đối không được làm là đưa tiền mặt trực tiếp cho chủ nhà để “họ tự đi giải chấp” mà không có sự chứng kiến của bạn.

  1. Tại sao nhiều tin rao “bán đất cắt lỗ, giá ngộp” trên mạng lại có giá siêu rẻ nhưng không ai mua?

Có ba lý do chính: (1) Giá rao là “ngộp giả tạo” tài sản không thực sự ở vị trí hay tình trạng như mô tả; (2) Tài sản có pháp lý vấn đề khiến người mua bỏ đi sau khi kiểm tra; (3) Giá tuy thấp hơn giá rao trước đó nhưng vẫn cao hơn giá thị trường thực do trước đó được “thổi” lên. Nguyên tắc: nếu một tài sản rao bán quá lâu mà không có người mua trong thị trường hiện tại, luôn đặt câu hỏi “thị trường đang biết điều gì mà mình chưa biết”.

  1. Có nên dùng đòn bẩy ngân hàng để đi mua nhà đất giá ngộp không?

Có thể, nhưng cần thận trọng và chỉ ở mức độ vừa phải. Lợi thế lớn nhất khi mua ngộp là tốc độ ra quyết định và thanh toán nhanh – nếu bạn dùng vay ngân hàng, quá trình thẩm định mất 2 – 4 tuần có thể khiến bạn mất cơ hội vào tay người mua tiền mặt khác. Ngoài ra, vay ngân hàng để mua tài sản đang thế chấp còn tạo ra phức tạp pháp lý thêm. Nếu bắt buộc phải vay, hãy chuẩn bị trước hạn mức tín dụng và chỉ vay tối đa 40–50% giá trị tài sản.

Kết Luận

Mua nhà đất giá ngộp không phải trò may rủi, đó là một nghệ thuật giao dịch đòi hỏi kiến thức thực tế, kỹ thuật phân tích và bản lĩnh đàm phán. Cơ hội là có thật, nhưng chỉ dành cho những người đủ tỉnh táo để không bị cuốn theo những con số “rẻ giật mình” mà quên đi một nguyên tắc bất biến: trong bất động sản, pháp lý là tất cả.

Hãy luôn nhớ: mức chiết khấu hấp dẫn chỉ có giá trị khi pháp lý sạch. Một tài sản giá rẻ nhưng dính quy hoạch hoặc tranh chấp không phải là cơ hội – đó là bẫy. Bạn đang tìm kiếm cơ hội mua nhà đất nhưng chưa biết bắt đầu từ đâu, hoặc cần tư vấn về một tài sản cụ thể đang cân nhắc? 

Hãy để lại thông tin liên hệ cho Kiên Nam Land – đội ngũ chuyên viên của chúng tôi sẵn sàng đồng hành cùng bạn trong từng bước của hành trình, từ thẩm định giá, kiểm tra pháp lý đến đàm phán và hoàn tất giao dịch an toàn.

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, TP. Thủ Đức, TP.HCM.

Mua nhà ở thực năm 2026: An cư mà không dính bẫy lãi suất thả nổi

Sau một thời gian dài quan sát biến động vĩ mô, tệp khách hàng mua ở thực nhận ra rằng đây là thời điểm lý tưởng khi mặt bằng giá bất động sản đã ổn định và các chủ đầu tư liên tục tung ra nhiều gói kích cầu lớn.

Tuy nhiên, rào cản lớn nhất khiến hàng ngàn gia đình trẻ vẫn chần chừ chưa dám xuống tiền ký hợp đồng mua bán không nằm ở bài toán vốn tự có ban đầu, mà chính là nỗi sợ mang tên lãi suất thả nổi. Việc các ngân hàng chỉ ưu đãi lãi suất trong 1 – 2 năm đầu rồi áp dụng biên độ thả nổi gắt gao ở các năm sau đã trở thành chiếc bẫy tài chính bào mòn thu nhập của không ít người mua nhà trước đây.

Vậy làm thế nào để hiện thực hóa giấc mơ an cư trong năm 2026 mà vẫn quản trị tốt rủi ro tài chính? Bài phân tích này từ Kiên Nam Land sẽ phân tích phần của lãi suất thị trường, đồng thời mang đến giải pháp bảo toàn dòng vốn.

Bản chất của lãi suất thả nổi và áp lực lên người mua nhà ở thực

Đối với những người mua nhà lần đầu, các con số quảng cáo về lãi suất vay mua nhà từ 5% – 7%/năm luôn có sức hút rất lớn. Thế nhưng, điều mà nhiều khách hàng chưa kịp lưu ý chính là cụm từ “thời gian áp dụng ưu đãi”. Thông thường, mức lãi suất hấp dẫn này chỉ được các ngân hàng cam kết cố định trong vòng 12 đến 24 tháng đầu tiên.

Sau khi hết thời gian ưu đãi, ngân hàng sẽ chuyển sang cơ chế lãi suất thả nổi. Công thức tính lúc này sẽ bằng: Lãi suất cơ sở (hoặc lãi suất tiền gửi tiết kiệm kỳ hạn 12 hay 24 tháng của các ngân hàng thương mại) cộng thêm một biên độ dao động cố định (thường từ 3.5% đến 4.5%/năm).

Khi thị trường vĩ mô biến động hoặc thanh khoản hệ thống ngân hàng thắt chặt, lãi suất thả nổi có thể đột ngột tăng vọt lên mức 11% – 13%/năm. Đối với một gia đình trẻ có tổng thu nhập cố định, việc số tiền gốc lãi phải trả hàng tháng tăng thêm từ 30% đến 50% sẽ ngay lập tức bóp nghẹt chi tiêu, đẩy gia đình vào trạng thái khủng hoảng tài chính và đối mặt với rủi ro bị tịch thu tài sản.

Mua nhà ở thực 2026: An cư không lo bẫy lãi suất

Tháo gỡ rào cản tài chính nhờ gói hoãn gốc lãi 60 tháng tại Vinhomes Hóc Môn

Dự án Vinhomes Saigon Park – Thành phố công viên tri thức hàng đầu Châu Á

Hiểu được nỗi sợ hãi lớn nhất này của tệp khách hàng mua nhà ở thực, chủ đầu tư Vingroup đã mang đến một giải pháp mang tính cách mạng cho thị trường Tây Bắc tại siêu đô thị Vinhomes Saigon Park (Vinhomes Hóc Môn). Đây được xem là bài toán hoãn gốc hoãn lãi kỷ lục chưa từng có, đánh trúng tâm lý phòng thủ của người mua nhà trong năm 2026.

Cụ thể, đối với dòng sản phẩm căn hộ hoàn thiện tiêu chuẩn tại phân khu Sapphire và Ruby, khách hàng sẽ được áp dụng chính sách hỗ trợ lãi suất lên đến 60 tháng (tương đương 5 năm). Nghĩa là trong suốt nửa thập kỷ đầu tiên kể từ khi ký hợp đồng, người mua nhà được tận hưởng đặc quyền:

  • Không phải chi trả bất kỳ một khoản lãi vay nào (chủ đầu tư đứng ra chi trả toàn bộ cho ngân hàng liên kết).
  • Được ân hạn nợ gốc hoàn toàn (không áp dụng áp lực trả gốc hàng tháng).
  • Đóng băng hoàn toàn mọi rủi ro liên quan đến sự trồi sụt của lãi suất thả nổi ngoài thị trường.

Gói giải pháp tài chính 5 năm này mang lại một giá trị vô giá cho người mua ở thực: Nó cung cấp một khoảng thời gian đệm đủ dài để các gia đình tích lũy thêm tài chính, gia tăng thu nhập và ổn định cuộc sống mà không phải chịu bất kỳ áp lực nợ nần nào đè nặng mỗi tháng.

Kiểm chứng bài toán dòng tiền an cư dưới góc nhìn Vietory Valuation

Vietory Valuation – Đơn vị Thẩm định giá độc lập uy tín

Để giúp khách hàng hình dung rõ nét mức độ an toàn của chính sách này, hệ thống phân tích dữ liệu tài chính của Vietory Valuation đã lập một bảng tính dòng tiền mẫu cho một căn hộ 2 phòng ngủ trị giá 4 tỷ đồng tại Vinhomes Saigon Park sử dụng gói vay đòn bẩy ngân hàng:

  • Vốn tự có ban đầu cần chuẩn bị: Khách hàng chỉ cần thanh toán đúng 11% giá trị căn hộ, tương đương khoảng 440.000.000 VND để chính thức ký hợp đồng mua bán và xác lập quyền sở hữu.
  • Dòng vốn ngân hàng giải ngân hỗ trợ: Ngân hàng liên kết giải ngân 70% còn lại trực tiếp cho chủ đầu tư.
  • Áp lực chi trả từ năm thứ 1 đến năm thứ 5: Người mua nhà trả đúng 0 VND tiền gốc và 0 VND tiền lãi mỗi tháng. Toàn bộ chi phí vốn được Vingroup bảo lãnh chi trả trọn gói.
  • Giá trị tích lũy song song: Trong 5 năm “đóng băng” gốc lãi này, tuyến đường Vành Đai 3 đoạn qua Hóc Môn thông xe kỹ thuật và hạ tầng đô thị Tây Bắc hoàn thiện sẽ đẩy giá trị căn hộ tăng trưởng tự nhiên từ 30% – 50%. Đồng thời, gia đình bạn tiết kiệm được một khoản tiền thuê nhà khổng lồ mỗi tháng.

Bài toán tài chính từ Vietory cho thấy, việc tận dụng gói giải pháp tài chính dài hạn này giúp người mua ở thực tối ưu hóa tỷ suất lợi nhuận trên vốn tự có (ROE), biến khoản tiền đi thuê nhà hàng tháng thành khoản tích sản an toàn tuyệt đối.

Một câu hỏi được nhiều khách hàng kỹ tính đặt ra: Vậy sau khi hết thời gian 60 tháng ưu đãi, nếu lãi suất thị trường tăng quá cao thì người mua phải làm sao? Qua rà soát kỹ lưỡng cấu trúc hợp đồng từ bộ phận pháp lý của Kiến Nam Law, người mua nhà hoàn toàn có thể an tâm nhờ cơ chế bảo vệ đa tầng:

  • Cơ chế trần lãi suất cam kết: Trong văn bản ký kết giữa chủ đầu tư Vingroup và các ngân hàng quốc doanh đồng hành, luôn có điều khoản khống chế biên độ trần lãi suất thả nổi sau giai đoạn ưu đãi. Lại suất của khách hàng sẽ được neo theo biên độ an toàn, không được phép vượt quá mức trần quy định của Ngân hàng Nhà nước để tránh gây sốc tài chính cho cư dân.
  • Minh bạch qua Mã định danh BĐS số: Toàn bộ tiến độ giải ngân của ngân hàng, lộ trình xây dựng kỹ thuật của tòa nhà đều được cập nhật công khai trực tuyến qua hệ thống định danh điện tử của năm 2026, giúp người mua kiểm soát dòng tiền giao dịch an toàn 100%.

Có thể khẳng định, chính sách bán hàng của Vinhomes Saigon Park trong chu kỳ nửa cuối năm 2026 chính là chiếc phao cứu sinh hoàn hảo cho tệp khách hàng mua nhà ở thực. Việc loại bỏ hoàn toàn nỗi lo về bẫy lãi suất thả nổi suốt 5 năm giúp bạn và gia đình tự tin sở hữu một tổ ấm Wellness đẳng cấp tại vùng trũng giá Tây Bắc mà không phải đánh đổi bằng áp lực tài chính đè nặng.

Quý khách hàng cần nhận bảng tính toán dòng tiền chi tiết cho từng mã căn, diện tích chi tiết phân khu Sapphire và đăng ký suất đặt chỗ sớm giá gốc đợt 1 từ chủ đầu tư, vui lòng liên hệ ngay với Kiên Nam Land — Đại lý chiến lược chính thức để được hỗ trợ chuyên sâu từ đội ngũ chuyên gia.

THÔNG TIN LIÊN HỆ TƯ VẤN CHIẾN LƯỢC:

Toàn cảnh thị trường bất động sản phát mãi: Cơ hội cho các “cá mập” săn hàng ngộp giá tốt

Trong bối cảnh nền kinh tế đang trải qua giai đoạn thanh lọc mạnh mẽ, hàng loạt ngân hàng thương mại đang đẩy nhanh tiến độ xử lý nợ xấu, kéo theo đó là việc tung ra thị trường những khối tài sản đảm bảo có giá trị khổng lồ. Đây chính là thời điểm “vàng” hiếm có để các cá nhân và tổ chức có tầm nhìn dài hạn thâu tóm những vị trí bất động sản đắt địa với mức giá thấp hơn đáng kể so với giá trị thực. Bài viết dưới đây Kiên Nam Land sẽ giúp bạn có cái nhìn toàn diện về thị trường bất động sản phát mãi hiện nay, từ đó nhận diện đúng cơ hội và tránh được những rủi ro không đáng có.

thị trường bất động sản phát mãi

Toàn cảnh thị trường bất động sản “ngộp”

Bức tranh toàn cảnh thị trường bất động sản phát mãi hiện nay

Thị trường bất động sản phát mãi đang trở thành một trong những phân khúc được giới đầu tư quan tâm hàng đầu, bởi đây là nơi hội tụ của những tài sản có giá trị thực cao nhưng được giao dịch với mức giá hấp dẫn hơn nhiều so với thị trường thứ cấp thông thường.

Làn sóng xử lý tài sản đảm bảo từ các Ngân hàng

Áp lực trích lập dự phòng và yêu cầu lành mạnh hóa bảng cân đối tài chính đang buộc các ngân hàng phải đẩy nhanh tốc độ xử lý các khoản nợ xấu có tài sản đảm bảo là bất động sản. Hàng loạt căn nhà mặt phố, biệt thự, đất nền… đang được các ngân hàng rao bán, đấu giá công khai để thu hồi vốn. Số lượng tài sản phát mãi được công bố trong thời gian gần đây tăng đáng kể cả về số lượng lẫn giá trị, tạo nên một “làn sóng” cung hàng dồi dào chưa từng có trên thị trường bất động sản phát mãi. Đây là nguồn cung mà trước đây thường chỉ luân chuyển trong nội bộ giới đầu tư lâu năm, nhưng hiện nay đã trở nên minh bạch và dễ tiếp cận hơn rất nhiều.

Sự dịch chuyển dòng tiền của giới đầu tư sành sỏi

Trong khi phần lớn nhà đầu tư cá nhân vẫn còn e dè và đứng ngoài quan sát, những nhà đầu tư có kinh nghiệm, hay còn được gọi là các “cá mập”, lại đang âm thầm dịch chuyển dòng tiền vào phân khúc bất động sản phát mãi. Họ hiểu rằng, giai đoạn thị trường trầm lắng chính là thời điểm tài sản tốt được bán ra với mức giá hợp lý nhất, và việc nắm bắt thông tin sớm về các đợt thanh lý sẽ tạo ra lợi thế cạnh tranh tuyệt đối. Xu hướng này cho thấy thị trường bất động sản phát mãi không hề “nguội lạnh” như nhiều người vẫn nghĩ, mà ngược lại, đang âm thầm trở thành kênh đầu tư được giới sành sỏi ưu tiên lựa chọn.

Tại sao bất động sản phát mãi là “mỏ vàng” không thể bỏ lỡ?

Bất động sản – Kênh đầu tư hấp dẫn được các nhà đầu tư săn đón

Không phải ngẫu nhiên mà ngày càng nhiều nhà đầu tư chuyển hướng sang săn tìm các sản phẩm thanh lý từ ngân hàng. Những lợi thế dưới đây chính là lý do khiến phân khúc này được ví như “mỏ vàng” của thị trường địa ốc.

Giá khởi điểm hấp dẫn, biên độ lợi nhuận cao

Một trong những điểm hấp dẫn nhất của bất động sản phát mãi chính là mức giá khởi điểm. Do mục tiêu chính của ngân hàng là thu hồi nợ và xử lý tài sản đảm bảo nhanh chóng chứ không phải tối ưu lợi nhuận như các chủ đầu tư thương mại, giá khởi điểm của các tài sản này thường được định giá thấp hơn đáng kể so với giá thị trường tại cùng khu vực. Điều này tạo ra một biên độ lợi nhuận tiềm năng rất lớn cho người mua, đặc biệt với những ai có khả năng khai thác hoặc tái cấu trúc tài sản sau khi sở hữu.

Vị trí “đất vàng” hiếm có

Phần lớn tài sản đảm bảo có giá trị cao thường là những bất động sản nằm tại các vị trí trung tâm, mặt tiền đường lớn, khu thương mại sầm uất hoặc các khu vực có quy hoạch hạ tầng phát triển mạnh. Đây là những vị trí mà trong điều kiện thị trường bình thường rất khó để mua được, bởi chủ sở hữu hiếm khi có nhu cầu chuyển nhượng. Khi xuất hiện trên thị trường bất động sản phát mãi, đây trở thành cơ hội hiếm có để nhà đầu tư tiếp cận những quỹ đất “vàng” mà bình thường chỉ có thể nhìn thấy chứ không thể chạm tới.

Pháp lý an toàn, được bảo chứng bởi Ngân hàng và Pháp luật

Khác với nhiều giao dịch bất động sản tự do trên thị trường vốn tiềm ẩn rủi ro về giấy tờ, nguồn gốc đất, các tài sản phát mãi thường đã được ngân hàng thẩm định kỹ lưỡng về mặt pháp lý trước khi nhận làm tài sản đảm bảo cho khoản vay. Quá trình xử lý, đấu giá tài sản cũng được thực hiện theo quy trình pháp luật chặt chẽ, có sự giám sát của các bên liên quan. Nhờ đó, người mua có thể yên tâm hơn về tính minh bạch và độ an toàn pháp lý của tài sản so với các giao dịch mua bán tự phát trên thị trường.

Những “cạm bẫy” cần tránh khi săn hàng ngộp ngân hàng thanh lý

Bất động sản phát mãi luôn tồn tại các rủi ro mà các nhà đầu tư cần quan tâm

Bên cạnh những cơ hội hấp dẫn, việc tham gia vào thị trường bất động sản phát mãi cũng đòi hỏi nhà đầu tư phải hết sức tỉnh táo, bởi không ít “cạm bẫy” có thể khiến một giao dịch tưởng chừng béo bở trở thành gánh nặng kéo dài.

Rủi ro về tranh chấp hiện trạng và bàn giao tài sản

Một thực tế phổ biến là nhiều tài sản phát mãi vẫn đang trong tình trạng có người ở, người thuê hoặc đang vướng tranh chấp với chủ sở hữu cũ. Việc thu hồi và bàn giao tài sản trên thực tế có thể không diễn ra suôn sẻ như trên giấy tờ, dẫn đến tình trạng người mua trúng đấu giá nhưng phải mất thêm thời gian, chi phí để giải quyết việc bàn giao thực tế. Nếu không tìm hiểu kỹ hiện trạng tài sản trước khi tham gia, nhà đầu tư có thể rơi vào tình huống “tiền đã trao nhưng tài sản chưa nhận được trọn vẹn”.

Ma trận thủ tục pháp lý và thời gian sang tên

Quy trình đấu giá, xử lý tài sản đảm bảo và sang tên quyền sở hữu cho người mua trúng đấu giá liên quan đến nhiều bước thủ tục, nhiều cơ quan và tổ chức khác nhau, từ ngân hàng, đơn vị tổ chức đấu giá, cơ quan thi hành án đến văn phòng đăng ký đất đai. Đối với những người chưa có kinh nghiệm, việc tự mình xử lý từng bước trong “ma trận” thủ tục này có thể tốn rất nhiều thời gian, công sức, thậm chí dẫn đến sai sót làm ảnh hưởng đến tiến độ sở hữu tài sản. Đây cũng là lý do nhiều nhà đầu tư lựa chọn đồng hành cùng một đơn vị tư vấn chuyên nghiệp để đảm bảo mọi thứ diễn ra đúng quy trình và đúng thời hạn.

Kiên Nam Land – Đối tác chiến lược giúp “cá mập” thâu tóm tài sản an toàn

Để tận dụng tối đa cơ hội từ thị trường bất động sản phát mại, việc có một đối tác am hiểu thị trường, có kinh nghiệm xử lý hồ sơ và mối quan hệ chặt chẽ với các ngân hàng, đơn vị đấu giá là yếu tố then chốt giúp nhà đầu tư rút ngắn thời gian, giảm thiểu rủi ro và tối ưu hiệu quả đầu tư.

Bộ lọc tài sản khắt khe và nguồn hàng chất lượng

Không phải mọi tài sản phát mãi đều là “hàng tốt”. Với hệ thống sàng lọc dựa trên các tiêu chí về vị trí, hiện trạng pháp lý, khả năng khai thác và tiềm năng tăng giá, Kiên Nam Land giúp nhà đầu tư tiếp cận được những danh mục tài sản đã qua thẩm định, loại bỏ trước những sản phẩm tồn đọng nhiều rủi ro. Nhờ đó, nhà đầu tư có thể tập trung thời gian và nguồn lực vào những cơ hội thực sự xứng đáng, thay vì mất công sàng lọc giữa hàng trăm thông tin trôi nổi trên thị trường.

Dịch vụ tư vấn pháp lý và đồng hành trọn gói

Đội ngũ chuyên môn của Kiên Nam Land đồng hành cùng nhà đầu tư trong suốt quá trình, từ khâu tìm hiểu thông tin tài sản, kiểm tra hiện trạng, tư vấn hồ sơ pháp lý, hỗ trợ tham gia đấu giá cho đến các thủ tục sang tên, bàn giao tài sản sau khi trúng đấu giá. Sự đồng hành trọn gói này giúp nhà đầu tư, đặc biệt là những người mới tiếp cận phân khúc bất động sản phát mãi, có thể tự tin tham gia thị trường mà không lo bị “lạc lối” giữa các thủ tục pháp lý phức tạp.

Câu hỏi thường gặp

Mua bất động sản phát mãi có được ngân hàng hỗ trợ cho vay lại không?

Trong nhiều trường hợp, ngân hàng đang xử lý tài sản đảm bảo vẫn có thể xem xét hỗ trợ cho vay đối với người mua mới, dựa trên định giá lại tài sản và năng lực tài chính của người vay. Tuy nhiên, điều kiện và tỷ lệ cho vay sẽ phụ thuộc vào chính sách tín dụng của từng ngân hàng tại từng thời điểm, nhà đầu tư nên trao đổi trực tiếp với ngân hàng hoặc đơn vị tư vấn để được cập nhật thông tin cụ thể cho từng tài sản.

Quy trình tham gia đấu giá tài sản thông qua Kiên Nam Land diễn ra như thế nào?

Nhà đầu tư sẽ được tiếp cận thông tin chi tiết về tài sản, bao gồm vị trí, hiện trạng, giá khởi điểm và hồ sơ pháp lý liên quan. Sau khi khảo sát và quyết định tham gia, đội ngũ tư vấn sẽ hướng dẫn các bước đăng ký, đặt cọc và tham gia phiên đấu giá theo quy định. Trong trường hợp trúng đấu giá, nhà đầu tư sẽ tiếp tục được hỗ trợ hoàn thiện các thủ tục thanh toán, sang tên và nhận bàn giao tài sản.

Làm sao để nhận thông tin sớm nhất về các đợt thanh lý tài sản giá tốt?

Thông tin về các tài sản phát mãi giá tốt thường được cập nhật và phân phối đến những nhà đầu tư đã đăng ký nhận tin trước tiên, trước khi được công bố rộng rãi. Nhà đầu tư có thể để lại thông tin liên hệ để được đưa vào danh sách nhận thông báo sớm về các tài sản phù hợp với nhu cầu.

Kết luận

Thị trường bất động sản phát mại đang mở ra một giai đoạn cơ hội hiếm có, khi nguồn cung tài sản chất lượng từ các ngân hàng trở nên dồi dào hơn bao giờ hết, với mức giá hấp dẫn và vị trí đắc địa mà trong điều kiện bình thường rất khó tiếp cận. Tuy nhiên, không phải ai cũng có thể nhận diện đúng cơ hội và xử lý trơn tru các vấn đề pháp lý, hiện trạng tài sản đi kèm. Cơ hội tốt không dành cho số đông, và những tài sản đẹp nhất luôn cần một đối tác dẫn đường chuyên nghiệp.

Nếu bạn muốn nắm bắt sớm những cơ hội tốt nhất từ thị trường bất động sản phát mãi, hãy để lại email hoặc số điện thoại để nhận ngay “Danh mục tài sản phát mãi VIP” từ Kiên Nam Land.

Hãy để lại thông tin hoặc liên hệ ngay để nhận được tư vấn trực tiếp!

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, phường Long Bình, TP.HCM.
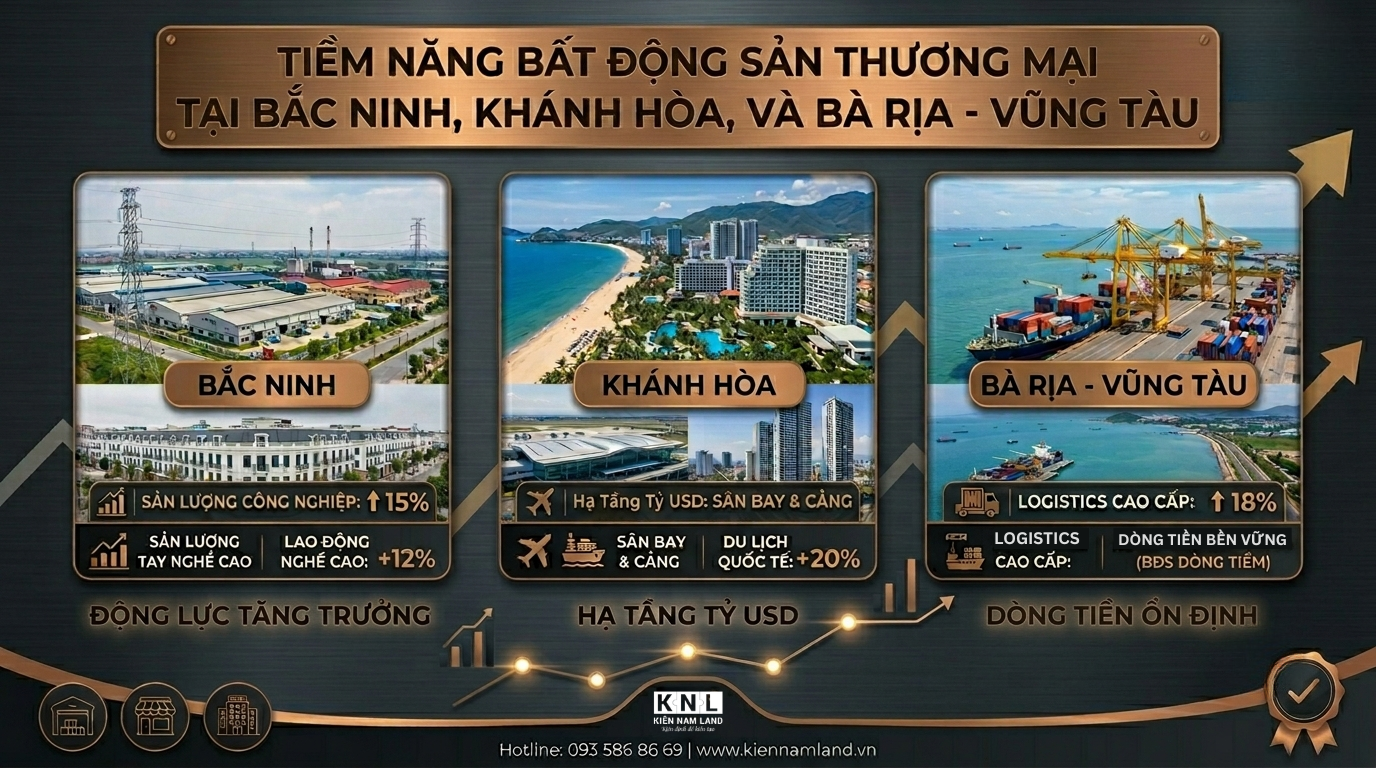
Vận hành bất động sản cho thuê năm 2026: Tự làm hay ủy thác để tối ưu dòng tiền?

Thị trường bất động sản TP.HCM đang chứng kiến sự dịch chuyển về tư duy của giới đầu tư tích sản. Giai đoạn dòng tiền đổ xô đi mua đất nền rồi bỏ hoang chờ tăng giá đã không còn chỗ đứng. Thay vào đó, “bất động sản dòng tiền” – những tài sản có khả năng khai thác cho thuê ngay để tạo ra nguồn thu nhập đều đặn mỗi tháng, đang trở thành hầm trú ẩn an toàn nhất cho dòng vốn. Tại các đại đô thị có mật độ lấp đầy cư dân cao như Vinhomes Grand Park (khu Đông), làn sóng sở hữu căn hộ để khai thác cho thuê đang bùng nổ mạnh mẽ hơn bao giờ hết.

Tuy nhiên, mua được một căn hộ tốt mới chỉ là đi được một nửa chặng đường. Bài toán nan giải thực sự nằm ở vế sau: Làm sao để vận hành tài sản đó sinh lời một cách bền vững? Nhiều chủ nhà hiện nay đang rơi vào cái bẫy tự quản lý để rồi nhận ra chi phí cơ hội và áp lực bỏ ra quá lớn. Bài phân tích này từ Kiên Nam Land sẽ bóc tách thực trạng nỗi đau của các chủ nhà tự vận hành căn hộ cho thuê trong năm 2026, đồng thời đưa ra giải pháp giải mã bài toán lợi suất từ bất động sản cho thuê.

Nên tự vận hành bất động sản cho thuê hay ủy thác cho đơn vị chuyên nghiệp?

Những rủi ro khi chủ nhà tự quản lý căn hộ cho thuê

Tự quản lý căn hộ cho thuê tiềm ẩn nhiều rủi ro khó tránh khỏi

Nhiều khách hàng khi mua căn hộ tích sản thường tính toán một bài toán rất màu hồng: Cứ bàn giao nhà xong, sắm ít nội thất, đăng lên các hội nhóm mạng xã hội là mỗi tháng ngồi im thu tiền nhà. Thế nhưng, thực tế vận hành trong năm 2026 lại khốc liệt hơn rất nhiều nếu chủ nhà tự đứng ra làm từ A-Z:

  • Nỗi đau chống phòng kéo dài: Thị trường cho thuê năm 2026 cạnh tranh cực kỳ gay gắt. Nếu không có mạng lưới môi giới rộng và nguồn khách ổn định, căn hộ của bạn rất dễ rơi vào trạng thái trống khách từ 1 – 2 tháng giữa các chu kỳ thay đổi người thuê. Chỉ cần trống phòng 2 tháng, toàn bộ biên độ lợi nhuận cả năm của bạn coi như về 0.
  • Mất thời gian lọc tệp khách thuê: Tự đăng bài đồng nghĩa với việc bạn phải tiếp cận đủ mọi thành phần khách hàng. Gặp phải tệp khách thuê ý thức kém, không giữ gìn vệ sinh, hay chậm trễ đóng tiền nhà, thậm chí tự ý dọn đi quỵt tiền điện nước là nỗi ám ảnh kinh hoàng của các chủ nhà.
  • Áp lực bảo trì và xử lý sự cố: Căn hộ vận hành không tránh khỏi việc hư hỏng hệ thống điện, nước, điều hòa, thấm dột… Cứ mỗi lần khách thuê gọi điện cằn nhằn vào đêm muộn hay giờ làm việc, chủ nhà lại phải lật đật tự tìm thợ, tự giám sát sửa chữa cực kỳ mệt mỏi và tốn kém chi phí.

Bài toán tối ưu lợi suất dòng tiền dưới góc nhìn dữ liệu Vietory

Đơn vị Thẩm định giá Vietory Valuation

Để chứng minh việc tự vận hành đang làm hao hụt dòng tiền của chủ nhà như thế nào, bộ phận tính toán chỉ số tài chính của Vietory Valuation đã lập một bài toán giả định so sánh hiệu suất dòng tiền thực tế của một căn hộ 2 phòng ngủ tại Vinhomes Grand Park có giá trị 3.5 tỷ đồng trong năm 2026:

  • Về giá thuê trung bình/tháng: Phương án tự quản lý thường chỉ đạt khoảng 10.000.000 VND do chủ nhà tự đăng bài nhỏ lẻ. Trong khi đó, phương án ủy thác cho Kiên Nam Land có thể deal được mức giá tốt hơn, lên đến 11.500.000 VND nhờ tiếp cận tệp khách VIP và chuyên gia nước ngoài.
  • Về tỷ lệ trống phòng trung bình: Tự vận hành khiến nhà bị trống trung bình từ 1.5 – 2 tháng/năm do thời gian tìm khách mới lâu. Ngược lại, khi ủy thác cho doanh nghiệp chuyên nghiệp, thời gian trống phòng được tối ưu chỉ còn từ 5 – 7 ngày giữa các chu kỳ đổi khách nhờ bể dữ liệu nguồn cầu có sẵn.
  • Về chi phí sửa chữa, bảo trì: Chủ nhà tự quản lý phải chịu chi phí cao do tự thuê thợ lẻ bên ngoài mỗi khi có sự cố. Khi ủy thác, tài sản được tối ưu chi phí nhờ đội ngũ kỹ thuật nội bộ của đơn vị vận hành xử lý với giá gốc.
  • Về tổng doanh thu thực tế nhận về/năm: Tự quản lý mang lại khoảng 100.000.000 VND sau khi trừ các tháng trống phòng. Phương án ủy thác giúp đẩy doanh thu thực tế lên khoảng 132.000.000 VND (đã khấu trừ phí quản lý vận hành).
  • Hiệu suất dòng tiền (Rental Yield): Tự bơi giữa thị trường chỉ mang lại hiệu suất khoảng 2.8%/năm, trong khi ủy thác chuyên nghiệp giúp nâng tỷ suất lợi nhuận ròng dòng tiền lên đến 3.7%/năm.

Số liệu thực tế chỉ ra rằng, nhờ có quy trình tìm kiếm khách hàng chuyên nghiệp và bộ máy tối ưu chi phí, việc ủy thác quản lý không những không làm mất tiền của chủ nhà, mà ngược lại còn giúp nâng tỷ suất lợi nhuận ròng dòng tiền cao hơn từ 20% – 30%.

Phòng ngừa rủi ro pháp lý hợp đồng

Một trong những nguyên nhân khiến các chủ nhà chịu thiệt thòi lớn khi tự cho thuê là hệ thống hợp đồng mẫu sơ sài copy trên mạng, không có giá trị ràng buộc cao khi xảy ra tranh chấp về đặt cọc, hư hỏng tài sản hoặc khách hàng vi phạm quy định pháp luật tại nơi cư trú.

Qua rà soát quy trình từ Kiến Nam Law, toàn bộ hoạt động cho thuê được ủy thác qua hệ thống của chúng tôi đều tuân thủ nghiêm ngặt các quy chuẩn pháp lý số của năm 2026:

  • Hợp đồng chuẩn hóa công nghệ số: Ràng buộc chặt chẽ nghĩa vụ đền bù tài sản, lộ trình thanh toán và điều khoản đơn phương chấm dứt hợp đồng rõ ràng, có hiệu lực pháp lý tuyệt đối để bảo vệ chủ nhà.
  • Đồng bộ Mã định danh BĐS số: Khách thuê (đặc biệt là tệp chuyên gia nước ngoài, nhân sự cao cấp của các tập đoàn FDI) sẽ được hỗ trợ đăng ký tạm trú, kê khai mã định danh lưu trú trực tuyến hỏa tốc, loại bỏ hoàn toàn các rủi ro pháp lý cho chủ sở hữu đối với cơ quan quản lý nhà nước.

Giải pháp ủy thác quản lý cho thuê trọn gói tại Kiên Nam Land

Hiểu được những rào cản và nỗi đau của các chủ nhà sở hữu bất động sản dòng tiền, Kiên Nam Land cung cấp dịch vụ Ủy thác quản lý cho thuê trọn gói 5 sao tại khu Đông (Vinhomes Grand Park) và đón đầu trục Tây Bắc (Vinhomes Saigon Park). Chúng tôi thay bạn gánh vác toàn bộ quy trình vận hành tài sản:

  1. Khai thác độc quyền tệp khách VIP: KNL sở hữu mạng lưới đối tác rộng lớn với các doanh nghiệp FDI, trường học quốc tế, cam kết tìm kiếm tệp khách thuê có tri thức, thu nhập cao, ý thức giữ gìn tài sản tốt và ký hợp đồng dài hạn.
  2. Chăm sóc và bảo trì tài sản định kỳ: Đội ngũ kỹ thuật chuyên nghiệp của KNL sẽ túc trực tại dự án, xử lý hỏa tốc mọi sự cố điện nước, hỏng hóc thiết bị cho khách thuê trong vòng 30 phút. Chủ nhà không cần phải bận tâm xuất hiện.
  3. Thu hồi công nợ đúng hạn: Hệ thống tự động của KNL quản lý việc thu tiền nhà, tiền điện nước đúng ngày và chuyển khoản vào tài khoản chủ nhà đều đặn, minh bạch báo cáo tài chính hàng tháng qua hệ thống.

Bạn bỏ ra vài tỷ đồng để mua bất động sản là để tài sản phục vụ bạn, chứ không phải để biến mình thành một người quản gia bận rộn và stress. Hãy để lại thông tin căn hộ của bạn ngay hôm nay, Kiên Nam Land sẽ tiến hành khảo sát, định giá thuê thực tế và gửi bảng tính dòng tiền tối ưu lợi suất ròng từ Vietory riêng cho tài sản của bạn.

THÔNG TIN LIÊN HỆ TƯ VẤN CHIẾN LƯỢC:

Sự thật về nhà thanh lý ngân hàng: Cơ hội vàng hay bẫy lừa đảo

Giá rẻ hơn thị trường 20 – 40%, thủ tục “nhanh gọn”, “uy tín ngân hàng bảo đảm”… những lời quảng cáo hấp dẫn về nhà thanh lý ngân hàng đang xuất hiện tràn lan trên mạng xã hội và các sàn bất động sản. Nhưng đằng sau những tờ rơi bóng bẩy đó là gì? Cơ hội vàng thực sự, hay một cái bẫy được dựng lên bởi đội ngũ cò đất chuyên nghiệp?  Bài viết này, từ góc nhìn chuyên gia của Kiên Nam Land, sẽ bóc tách toàn bộ sự thật về nhà thanh lý ngân hàng: khái niệm đúng, quy trình hợp pháp, những rủi ro “xương máu” thực tế, và cách mua an toàn nhất – để bạn không bao giờ rơi vào bẫy.

nhà thanh lý ngân hàngSự thật về nhà thanh lý ngân hàng: Đây là cơ hội vàng hay là bây lừa đảo được thiết kế tinh vi?

1. Nhà Thanh Lý Ngân Hàng Là Gì? Hiểu Đúng Về Tài Sản Phát Mãi

Khái Niệm Tài Sản Thế Chấp Bị Xử Lý Nợ Xấu

Nhà thanh lý ngân hàng, hay còn gọi là tài sản phát mãi, là bất động sản mà chủ sở hữu đã thế chấp tại ngân hàng để vay vốn, nhưng vì lý do nào đó (kinh doanh thất bại, mất khả năng thanh toán, nợ xấu kéo dài…) không còn khả năng trả nợ đúng hạn. Khi đó, ngân hàng – với tư cách là bên nhận thế chấp, có quyền xử lý tài sản đó để thu hồi khoản vay theo quy định của pháp luật.

Về mặt pháp lý, quá trình này được quy định tại Bộ luật Dân sự 2015, Nghị định 21/2021/NĐ-CP và các quy định của NHNN về xử lý nợ xấu. Tài sản phát mãi có thể được xử lý theo hai hình thức chính: đấu giá công khai hoặc giao dịch thỏa thuận ba bên.

Tại Sao Nhà Đất Thanh Lý Thường Có Giá Rẻ Hơn Thị Trường?

Đây là câu hỏi nhiều người mua quan tâm nhất. Thực tế, giá tài sản phát mãi có thể thấp hơn thị trường 15 – 35% vì các lý do sau:

  • Ngân hàng ưu tiên thu hồi đủ khoản nợ gốc + lãi, không nhất thiết phải tối đa hóa lợi nhuận như người bán thông thường.
  • Tài sản thường không được đầu tư sửa chữa, bảo trì trong thời gian dài do tranh chấp pháp lý.
  • Áp lực thu hồi nợ tạo động lực để ngân hàng xử lý nhanh, chấp nhận mức giá cạnh tranh hơn.
  • Thủ tục phức tạp và rủi ro khiến ít người mua, nên nguồn cầu thấp hơn thị trường thông thường.

Tuy nhiên, “rẻ hơn” không đồng nghĩa với “có lợi hơn”. Chi phí ẩn từ rủi ro pháp lý, chi phí sửa chữa, thời gian giải quyết tranh chấp… có thể bù trừ hoàn toàn khoản tiết kiệm ban đầu. 

2. Các Phương Pháp Mua Nhà Thanh Lý Ngân Hàng Hiện Nay

 Mua Qua Hình Thức Đấu Giá Tài Sản Công Khai

Đây là hình thức minh bạch và được pháp luật bảo vệ cao nhất. Quy trình đấu giá tuân theo Luật Đấu giá tài sản 2016 (sửa đổi 2022), được thực hiện qua các tổ chức đấu giá được cấp phép. Đặc điểm của hình thức này:

  •       Tài sản được thẩm định giá bởi đơn vị độc lập trước khi đấu giá.
  •       Thông tin đấu giá được công bố công khai trên Cổng thông tin đấu giá quốc gia (dgts.moj.gov.vn).
  •       Người trúng đấu giá được bảo vệ quyền lợi theo quyết định của hội đồng đấu giá.
  •       Thủ tục sang tên, giải chấp được thực hiện theo trình tự pháp lý rõ ràng.

Mua Thỏa Thuận Trực Tiếp (Giao Dịch Ba Bên: Chủ Nhà – Ngân Hàng – Người Mua)

Hình thức này xảy ra khi chủ sở hữu tài sản tự tìm được người mua và thỏa thuận với ngân hàng để thanh lý khoản vay. Giao dịch diễn ra giữa ba bên: chủ nhà (bên bán), ngân hàng (bên nhận thế chấp) và người mua.

  • Ưu điểm: Linh hoạt hơn, có thể thương lượng giá, thủ tục nhanh hơn nếu các bên đồng thuận.
  • Nhược điểm: Rủi ro cao hơn vì phụ thuộc vào thiện chí của cả chủ nhà lẫn ngân hàng. Cần luật sư tư vấn để đảm bảo hợp đồng ba bên ràng buộc đầy đủ quyền lợi người mua.

3. Lật Tẩy Các Chiêu Trò Lừa Đảo “Mượn Danh Ngân Hàng Thanh Lý Giá Rẻ”

Các kịch bản mượn danh ngân hàng bán bất động sản thanh lý đang diễn ra ngày càng tinh vi

Kịch Bản “Treo Đầu Dê Bán Thịt Chó” Của Cò Đất Vùng Ven

Đây là chiêu trò phổ biến nhất và tinh vi nhất hiện nay. Kẻ lừa đảo thường dùng các chiêu sau:

  •     Đăng tin rao bán “nhà thanh lý ngân hàng” với hình ảnh đẹp, vị trí trung tâm, giá cực rẻ để thu hút người liên hệ.
  •     Khi người mua liên hệ, họ nói tài sản vừa “bán rồi” nhưng “có cái khác tương tự” – thực chất là đất nền vùng ven không có thanh khoản.
  •     Mạo danh nhân viên ngân hàng, gửi văn bản giả mạo, con dấu giả để tạo lòng tin.
  •     Thu tiền đặt cọc “giữ chỗ” rồi biến mất, hoặc dùng hợp đồng mập mờ để chiếm đoạt tiền.
  •     Dẫn người mua đến xem tài sản thật, sau đó ký hợp đồng với nội dung hoàn toàn khác (tài sản khác, giá khác, điều kiện bất lợi).

Dấu hiệu nhận biết: Không có thông tin đấu giá công khai. Yêu cầu đặt cọc gấp “vì nhiều người đang hỏi”. Không có hợp đồng ba bên với chữ ký của ngân hàng. Người môi giới không cung cấp được chứng từ gốc từ ngân hàng.

Cách Tra Cứu Danh Sách Nhà Thanh Lý Thật 100% Tại Website Các Ngân Hàng Lớn

Cách duy nhất để xác minh tài sản phát mãi thật là kiểm tra trực tiếp tại nguồn chính thống:

  • Sacombank: Xem toàn bộ danh sách bất động sản đang phát mãi tại Bất động sản thanh lý Sacombank.
  • VIB: Cập nhật hình ảnh, vị trí và giá khởi điểm trên trang Bất động sản thanh lý VIB.
  • ACB: Tra cứu tài sản và thông báo xử lý nợ tại mục Thanh lý tài sản ACB.
  • Vietcombank: Xem thông tin đấu giá và phát mãi trên hệ thống Phát mại tài sản Vietcombank.

 Nguyên tắc vàng: Tài sản phát mãi thật luôn có thông báo công khai, có số hồ sơ, có thời hạn đăng ký đấu giá. Nếu “tin thanh lý” chỉ xuất hiện trên Facebook/Zalo mà không có nguồn dẫn từ ngân hàng – hãy bỏ qua ngay. 

4. Những Rủi Ro “Xương Máu” Khi Tự Mua Nhà Ngân Hàng Thanh Lý

 Rủi Ro Tranh Chấp Và Bàn Giao Mặt Bằng Thực Tế

Đây là rủi ro khiến nhiều người mua “dở khóc dở cười” nhất. Dù hợp đồng đã ký, tiền đã thanh toán, nhưng chủ cũ vẫn không chịu bàn giao nhà. Nguyên nhân:

  •       Chủ cũ không có chỗ ở mới, không hợp tác bàn giao dù đã nhận thông báo.
  •       Có người thứ ba đang thuê hoặc ở trong nhà, không được thông báo trong hợp đồng.
  •       Tranh chấp với hàng xóm về ranh giới đất, lối đi chưa được giải quyết.

Để cưỡng chế bàn giao, người mua phải khởi kiện ra tòa – một quá trình có thể kéo dài 1- 3 năm và tốn kém về chi phí pháp lý.

Rủi Ro Pháp Lý Kéo Dài Do Thủ Tục Giải Chấp Phức Tạp

Ngay cả khi mua đúng quy trình, thủ tục pháp lý vẫn tiềm ẩn nhiều bẫy:

  •       Tài sản có thể đang bị kê biên bởi nhiều chủ nợ khác ngoài ngân hàng (thuế, bảo hiểm xã hội, bên thứ ba…).
  •       Sổ đỏ chưa cập nhật thực trạng đất, diện tích thực tế khác với giấy tờ.
  •       Tài sản trên đất (nhà, công trình) chưa đăng ký hoặc xây dựng không phép.
  •       Thủ tục giải chấp tại ngân hàng chậm trễ do hồ sơ nội bộ phức tạp, ảnh hưởng đến tiến độ sang tên.
  •       Quy hoạch thay đổi: Đất có thể nằm trong vùng quy hoạch đường, dự án công cộng chưa được thông báo rộng rãi.

Rủi Ro Phong Thủy (Tài Sản Liên Quan Đến Nợ Nần, Phá Sản)

Đây là yếu tố mang tính tâm lý nhưng không thể bỏ qua trong văn hóa người Việt. Nhiều người mua sau đó lo ngại về “vận khí” của một tài sản từng gắn liền với bi kịch kinh doanh, phá sản, hoặc thậm chí những chuyện không may của chủ cũ.

Dù không có căn cứ khoa học, yếu tố này ảnh hưởng đến khả năng cho thuê, bán lại tài sản trong tương lai (người mua tiếp theo có thể e ngại hơn về lịch sử tài sản). Ngoài ra, trong một số trường hợp cực đoan, tài sản phát mãi liên quan đến vụ án hình sự vẫn có thể bị phong tỏa bổ sung sau khi mua – gây ra hệ lụy pháp lý nằm ngoài tầm kiểm soát của người mua thiện chí.

Yếu tố phong thủy ảnh hưởng trực tiếp đến giá bán của bất động sản

5. Hướng Dẫn Quy Trình Và Thủ Tục Mua Nhà Phát Mãi Ngân Hàng An Toàn

Các Bước Tham Gia Đấu Giá Tài Sản Ngân Hàng Đúng Luật

  1.  Tìm thông tin đấu giá chính thống: Vào website ngân hàng hoặc dgts.moj.gov.vn. Xác minh số thông báo, tên tổ chức đấu giá, và thông tin tài sản.
  2. Khảo sát thực địa: Xem tài sản trực tiếp (ngân hàng thường có buổi tham quan tài sản trước đấu giá). Chụp ảnh, ghi chép tình trạng thực tế.
  3. Tra cứu pháp lý: Yêu cầu bản sao Sổ đỏ, Biên bản thẩm định giá. Kiểm tra quy hoạch tại Phòng TN&MT. Thuê luật sư hoặc chuyên gia pháp lý độc lập thẩm tra.
  4. Đăng ký tham gia đấu giá: Nộp hồ sơ đăng ký và tiền đặt trước (thường 5 – 10% giá khởi điểm) theo quy định.
  5. Tham gia phiên đấu giá: Tham dự đúng giờ. Đặt mức giá theo chiến lược đã chuẩn bị. Không để cảm xúc dẫn đến overbid (trả giá quá cao).
  6. Nếu trúng đấu giá: Ký hợp đồng mua bán với tổ chức đấu giá. Thanh toán đúng tiến độ theo thông báo.

Hồ Sơ Chuẩn Bị Và Quy Trình Thanh Toán, Sang Tên Sổ Đỏ

Hồ sơ người mua cần chuẩn bị:

  •       CMND/CCCD/Hộ chiếu còn hiệu lực (bản gốc + công chứng).
  •       Hộ khẩu hoặc giấy xác nhận cư trú (nếu cần).
  •       Tài khoản ngân hàng để thực hiện giao dịch chuyển khoản (không dùng tiền mặt).
  •       Biên bản xác nhận trúng đấu giá (do tổ chức đấu giá cấp).

Quy trình thanh toán và sang tên:

  1. Thanh toán đủ giá trúng đấu giá theo đúng thời hạn trong hợp đồng.
  2.  Ngân hàng thực hiện thủ tục giải chấp, xóa đăng ký thế chấp tại Văn phòng đăng ký đất đai.
  3.  Công chứng Hợp đồng mua bán tại văn phòng công chứng (bên bán là ngân hàng hoặc chủ cũ tùy hình thức).
  4.  Nộp hồ sơ sang tên tại Văn phòng đăng ký đất đai, nộp thuế thu nhập cá nhân và lệ phí trước bạ.
  5.  Nhận Sổ đỏ/Sổ hồng đứng tên người mua mới.

Kinh Nghiệm Thương Lượng Khi Mua Tài Sản Ba Bên

Trong giao dịch ba bên, người mua có nhiều đòn bẩy thương lượng hơn so với đấu giá. Một số kinh nghiệm thực chiến:

  •       Nắm giá thị trường khu vực trước: Tham khảo ít nhất 3 – 5 giao dịch tương tự trong 3 tháng gần nhất.
  •       Hiểu áp lực của chủ nợ: Ngân hàng muốn xử lý nhanh. Bạn có thể đề nghị mức giá thấp hơn kèm cam kết thanh toán gọn trong 30 ngày.
  •       Yêu cầu ngân hàng đứng ra xác nhận văn bản: Mọi thỏa thuận phải có chữ ký ngân hàng, không chỉ chủ nhà.
  •       Giữ tiền đặt cọc tối thiểu: Đặt cọc vừa đủ để thể hiện thiện chí, nhưng không quá lớn nếu thủ tục chưa hoàn tất.
  •       Đưa điều kiện hoãn thanh toán nếu có vướng mắc pháp lý: Ghi rõ trong hợp đồng quyền hoàn trả cọc nếu tài sản phát sinh tranh chấp.

6. Giải Pháp Thay Thế: Mua BĐS Giá Tốt, Pháp Lý Sạch Có Ngân Hàng Bảo Lãnh

 Vì Sao Nên Ưu Tiên Mua Nhà Đất Minh Bạch Có Hỗ Trợ Vay Vốn?

Sau khi hiểu rõ toàn bộ rủi ro, nhiều khách hàng của Kiên Nam Land đã lựa chọn hướng tiếp cận thông minh hơn: mua bất động sản có pháp lý sạch, giá cạnh tranh nhờ chiết khấu từ chủ đầu tư và hỗ trợ vay vốn từ ngân hàng đối tác.

So sánh thực tế khi mua Nhà thanh lý ngân hàng và BĐS Pháp lý sạch

Tiêu chí Nhà Thanh Lý Ngân Hàng BĐS Pháp Lý Sạch
Giá so với thị trường Thấp hơn 15 – 35% Cạnh tranh, chiết khấu 5 – 15%
Pháp lý Rủi ro cao, phức tạp Sạch 100%, công chứng đầy đủ
Thời gian sang tên 3 – 18 tháng (hoặc hơn) 30 – 60 ngày
Hỗ trợ vay vốn Khó, nhiều ngân hàng từ chối Hỗ trợ vay
Bàn giao thực tế Rủi ro cao Bàn giao rõ ràng, có hợp đồng
Tranh chấp tiềm ẩn Rất cao Không có

Danh Sách Nhà Đất/Dự Án Giá Tốt, Pháp Lý An Toàn 100% Tại Kiên Nam Land

Kiên Nam Land tự hào là đơn vị môi giới bất động sản uy tín, chuyên cung cấp danh mục sản phẩm được thẩm định pháp lý kỹ càng trước khi đưa đến tay khách hàng. Cam kết của chúng tôi:

  •       100% sản phẩm có sổ đỏ/sổ hồng chính chủ, không tranh chấp, không quy hoạch.
  •       Hỗ trợ vay vốn ngân hàng đối tác với lãi suất ưu đãi.
  •       Quy trình công chứng, sang tên nhanh chóng.
  •       Đội ngũ chuyên gia pháp lý đồng hành từ bước xem nhà đến khi nhận sổ.
  •       Chiết khấu hấp dẫn từ chủ đầu tư và chính sách hậu mãi rõ ràng.

7. Các Câu Hỏi Thường Gặp Liên Quan Đến Nhà Thanh Lý Ngân Hàng (FAQ)

  1. Có nên mua nhà thanh lý của ngân hàng không?

Câu trả lời phụ thuộc vào mức độ hiểu biết pháp lý và khả năng chịu đựng rủi ro của bạn. Nhà thanh lý ngân hàng CÓ THỂ là cơ hội tốt nếu bạn: am hiểu pháp luật BĐS, có luật sư tư vấn, có đủ tài chính để chịu đựng thời gian xử lý dài, và mua qua kênh đấu giá công khai chính thống. Với người mua bình thường, lần đầu mua nhà hoặc không có kinh nghiệm pháp lý – rủi ro vượt trội so với lợi ích.

  1. Làm sao để phân biệt nhà thanh lý thật của ngân hàng và tin lừa đảo?

Nhà thanh lý thật LUÔN có: (1) Thông báo chính thức trên website ngân hàng hoặc cổng đấu giá quốc gia dgts.moj.gov.vn; (2) Số hồ sơ tài sản và tên tổ chức đấu giá được cấp phép; (3) Thời gian đăng ký tham gia đấu giá rõ ràng. Nếu tin rao chỉ có trên Facebook, Zalo, không dẫn nguồn ngân hàng – đó là dấu hiệu lừa đảo.

  1. Mua nhà đấu giá phát mãi ngân hàng có được vay vốn lại chính ngân hàng đó không?

Về lý thuyết là được, nhưng thực tế không đơn giản. Nhiều ngân hàng ngần ngại cho vay đối với tài sản vừa xử lý nợ xấu do lo ngại rủi ro lặp lại. Một số ngân hàng yêu cầu người mua phải chứng minh nguồn vốn tự có. Tốt nhất, bạn nên chuẩn bị phương án tài chính tự chủ hoặc vay từ ngân hàng thứ ba không liên quan đến tài sản đó.

  1. Rủi ro lớn nhất khi mua nhà phát mãi ngân hàng là gì?

Theo kinh nghiệm thực tế của Kiên Nam Land, rủi ro lớn nhất là việc chủ cũ không hợp tác bàn giao mặt bằng và các nghĩa vụ tài chính ẩn chưa được xử lý (thuế đất tồn đọng, phí dịch vụ, nợ hàng xóm…). Những vấn đề này không xuất hiện trong hợp đồng nhưng người mua mới phải gánh chịu, và giải quyết thông qua tòa án cực kỳ tốn thời gian và chi phí.

Kết Luận

Nhà thanh lý ngân hàng chỉ thực sự là “món hời” cho những ai thực sự sành sỏi về luật bất động sản, có đội ngũ pháp lý hỗ trợ và đủ tài chính dự phòng cho những tình huống phát sinh. Với người mua bình thường, an toàn pháp lý vẫn là tiêu chí quan trọng nhất – vì một căn nhà có pháp lý rõ ràng, sổ đỏ chính chủ, không tranh chấp sẽ luôn bảo toàn và gia tăng giá trị tài sản của bạn theo thời gian. Đừng để cái bẫy “giá rẻ” dẫn bạn vào con đường mất cả chì lẫn chài. 

Hãy để Kiên Nam Land đồng hành cùng bạn tìm kiếm bất động sản giá tốt, pháp lý sạch và phù hợp nhất với nhu cầu và tài chính của gia đình.

  • Hotline chiến lược: 093 586 86 69
  • Website: www.kiennamland.vn
  • Trụ sở: T8-33 Vinhomes Grand Park, TP. Thủ Đức, TP.HCM.

Lỗi: Không tìm thấy biểu mẫu liên hệ.

message message
call
0935868669