Bất động sản từ lâu đã được ví như “vịnh tránh bão” an toàn và là kênh tích sản hàng đầu trong chiến lược tài chính của giới đầu tư. Tuy nhiên, không phải ai cũng hiểu trọn vẹn những đặc quyền và giá trị thực sự mà loại tài sản này mang lại. Việc nắm rõ “bất động sản và lợi ích chủ sở hữu” không chỉ giúp bạn bảo vệ dòng vốn trước đà lạm phát, tối ưu hóa lợi nhuận từ lãi vốn lẫn dòng tiền, mà còn tạo nền tảng vững chắc để chuyển giao di sản cho thế hệ mai sau. Bài viết này sẽ phân tích toàn diện từ khía cạnh pháp lý, tài chính đến giá trị xã hội – giúp bạn tự tin làm chủ và gia tăng giá trị tài sản của mình một cách bền vững.
Bất động sản và lợi ích chủ sở hữu là gì?
Bất động sản và lợi ích chủ sở hữu dưới góc độ Pháp lý
Sở hữu bất động sản không đơn thuần là nắm giữ một tài sản có giá trị tài chính, mà cốt lõi là việc bạn sở hữu hệ thống các quyền hạn pháp lý được Nhà nước công nhận và bảo hộ. Dưới góc độ pháp lý, quyền sở hữu bất động sản và lợi ích chủ sở hữu mang đến cho nhà đầu tư ba lợi ích căn bản và mạnh mẽ sau:
1. Quyền chiếm hữu và sử dụng toàn diện
Dựa trên giấy chứng nhận quyền sử dụng đất và tài sản gắn liền với đất (Sổ đỏ/Sổ hồng), chủ sở hữu có quyền bất khả xâm phạm đối với tài sản của mình. Bạn toàn quyền quyết định phương thức khai thác bất động sản nhằm phục vụ nhu cầu cá nhân hoặc tối ưu hóa lợi nhuận kinh tế:
- An cư & Sinh hoạt: Tự do xây dựng, cải tạo, trang trí và sinh sống trên mảnh đất thuộc quyền sở hữu theo quy định xây dựng.
- Khai thác thương mại: Tự do vận hành kinh doanh, mở văn phòng, nhà xưởng hoặc cho bên thứ ba thuê lại mặt bằng để thu dòng tiền định kỳ.
Tính pháp lý minh bạch đảm bảo rằng không ai có thể xâm phạm hay can thiệp trái phép vào hoạt động khai thác hợp pháp của bạn.
2. Quyền định đoạt tài sản
Quyền định đoạt là đặc quyền cao nhất của chủ sở hữu, cho phép bạn quyết định số phận pháp lý của tài sản bất kỳ lúc nào:
- Chuyển nhượng và Mua bán: Tự do giao dịch mua bán trên thị trường để hiện thực hóa lợi nhuận (lãi vốn) khi giá trị bất động sản tăng lên.
- Tặng cho và Thừa kế: Chủ động hoạch định di sản, chuyển giao quyền sở hữu cho con cháu hoặc người thân một cách hợp pháp và trọn vẹn.
- Góp vốn kinh doanh: Sử dụng giá trị bất động sản làm vốn góp vào các tổ chức, doanh nghiệp để mở rộng quy mô đầu tư.
3. Quyền thế chấp và đòn bẩy tài chính
Bất động sản là tài sản duy nhất có tính tín nhiệm cao nhất hệ thống ngân hàng. Nhờ hành lang pháp lý rõ ràng, chủ sở hữu được phép:
- Thế chấp bảo lãnh vay vốn: Sử dụng Sổ đỏ/Sổ hồng làm tài sản đảm bảo để đăng ký các khoản vay ưu đãi từ ngân hàng.
- Bẩy vốn kinh doanh: Tạo đòn bẩy tài chính linh hoạt, cho phép rút một phần vốn từ bất động sản để tái đầu tư vào các cơ hội kinh doanh khác mà vẫn giữ nguyên quyền sở hữu đối với tài sản gốc.
Nắm chắc ba quyền năng pháp lý này giúp chủ sở hữu không chỉ bảo vệ tài sản an toàn mà còn chủ động xoay chuyển dòng tiền, gia tăng lợi thế cạnh tranh trên thị trường.
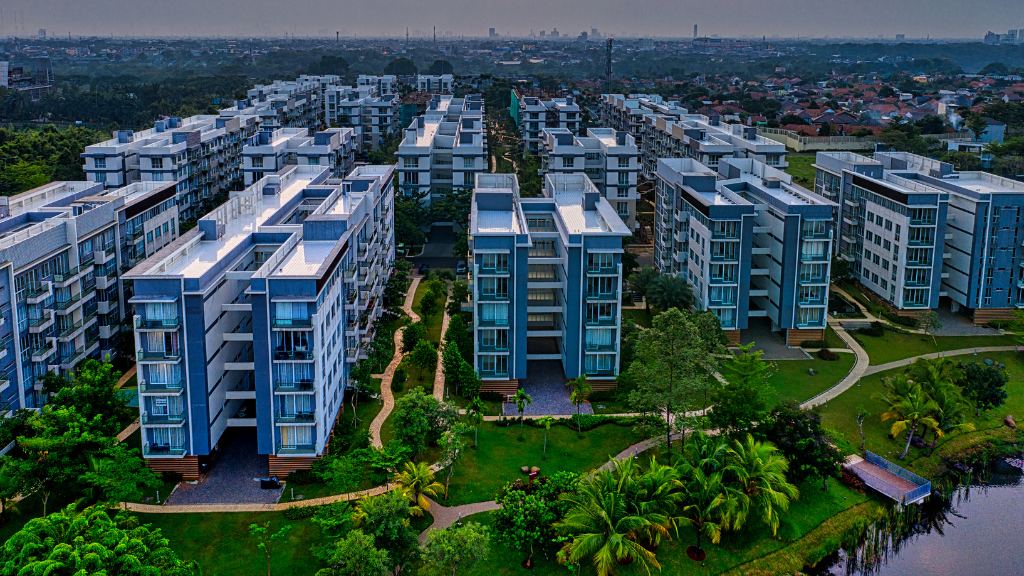
Sở hữu bất động sản mang đến nhiều lợi ích cho chủ sở hữu về mặt pháp lý và nhiều yếu tố khác
5 Lợi ích tài chính cốt lõi khi sở hữu Bất động sản
Sở hữu bất động sản không chỉ là việc nắm giữ một tài sản hữu hình, mà còn là công cụ tài chính đa năng giúp chủ sở hữu nhân bội tài sản và bảo vệ sức mua trong dài hạn. Dưới đây là 5 lợi ích tài chính cốt lõi khiến bất động sản luôn nằm trong danh mục đầu tư bắt buộc của giới giàu có:
1. Tích lũy tài sản và gia tăng giá trị theo thời gian (Lãi vốn)
Lãi vốn là phần lợi nhuận thu được khi giá trị bất động sản tăng lên so với giá gốc ban đầu. Quỹ đất là hữu hạn trong khi dân số và nhu cầu phát triển kinh tế liên tục tăng.
- Tăng giá tự nhiên: Theo thời gian, sự phát triển của cơ sở hạ tầng (đường xá, cầu vượt, tiện ích công cộng) sẽ thúc đẩy giá trị bất động sản tăng trưởng phi mã.
- Giá trị cộng thêm: Chủ sở hữu có thể chủ động gia tăng giá trị tài sản bằng cách sửa chữa, cải tạo hoặc chuyển đổi mục đích sử dụng (ví dụ: chuyển đổi đất nông nghiệp sang đất thổ cư hợp pháp).
2. Tạo dòng tiền thụ động ổn định (Dòng tiền)
Khác với kim loại quý hay cổ phiếu không chia cổ tức, bất động sản mang lại khả năng tạo dòng tiền đều đặn thông qua việc khai thác thương mại:
- Cho thuê đa dạng mô hình: Cho thuê nhà ở, căn hộ chung cư, mặt bằng kinh doanh, nhà xưởng hoặc cho thuê lưu trú ngắn hạn (Airbnb).
- Nguồn thu nhập thặng dư: Dòng tiền này giúp chủ sở hữu trang trải chi phí sinh hoạt, thanh toán lãi vay ngân hàng hoặc tiếp tục tái đầu tư mà không cần bán đi tài sản gốc.
3. Lá chắn phòng vệ lạm phát hiệu quả
Bất động sản được ví như “vịnh tránh bão” an toàn nhất mỗi khi lạm phát gia tăng. Khi chỉ số giá tiêu dùng (CPI) tăng, tiền mặt mất giá nhưng giá trị đất đai và chi phí xây dựng lại tăng tương ứng.
- Điều chỉnh theo trượt giá: Giá thuê nhà và giá bán bất động sản thường gia tăng song song hoặc cao hơn tỷ lệ lạm phát hàng năm.
- Bảo toàn sức mua: Giữ tiền mặt khiến tài sản của bạn “gầy đi”, nhưng giữ bất động sản giúp sức mua của bạn được bảo tồn và tăng trưởng bền vững.
4. Tối ưu đòn bẩy tài chính
Bất động sản là một trong số rất ít loại tài sản được các tổ chức tín dụng chấp thuận cho vay tới 70% – 80% giá trị để mua chính tài sản đó.
- Tối ưu hóa vốn tự có: Bạn chỉ cần chuẩn bị 20% – 30% vốn ban đầu để sở hữu một tài sản có giá trị lớn hơn nhiều lần.
- Khuếch đại lợi nhuận: Nếu tài sản tăng giá 10%, nhờ đòn bẩy ngân hàng, tỷ suất lợi nhuận trên vốn tự có (ROE) của bạn có thể đạt tới 30% – 50%.
5. Giá trị di sản và chuyển giao thế hệ
Bất động sản có tính bền vững vĩnh cửu theo thời gian. Đây không chỉ là tài sản phục vụ đời sống hiện tại mà còn là công cụ tích sản để chuyển giao tài chính an toàn giữa các thế hệ.
- Hạn chế rủi ro thất thoát: Khác với các tài sản tài chính dễ biến động hoặc mất trắng, bất động sản khó bị hủy hoại hoàn toàn và luôn giữ được giá trị nền tảng.
- Bệ phóng cho thế hệ sau: Trao lại quyền sở hữu bất động sản giúp thế hệ tương lai có sẵn nguồn vốn hoặc điểm tựa tài chính vững chắc để phát triển sự nghiệp.
Lợi ích Tinh thần và Xã hội của Chủ sở hữu Bất động sản
Sở hữu bất động sản được xem là động lực then chốt được đặt ra
Bên cạnh các con số tài chính và giá trị pháp lý, sở hữu bất động sản còn mang lại những giá trị vô hình nhưng vô cùng to lớn về mặt tinh thần cũng như vị thế xã hội. Đây thường là động lực then chốt thúc đẩy nhiều người nỗ lực sở hữu ít nhất một bất động sản trong đời.
1. Sự an tâm và cảm giác “An cư lập nghiệp”
Quan niệm “An cư mới lạc nghiệp” đã cắm rễ sâu trong văn hóa Á Đông. Việc nắm trong tay quyền sở hữu một ngôi nhà hay mảnh đất mang lại sự ổn định tâm lý vượt trội:
- Tự do kiến tạo không gian sống: Chủ sở hữu có toàn quyền thiết kế, sửa chữa, decor ngôi nhà theo cá tính và lối sống riêng mà không phải lo lắng về những ràng buộc hay sự dòm ngó từ chủ nhà trọ/chủ mặt bằng.
- Giải phóng áp lực tâm lý: Không còn nỗi lo bị chấm dứt hợp đồng thuê đột ngột hay việc liên tục phải chuyển nhà, giúp gia đình ổn định con cái học hành, tập trung tối đa nguồn lực để phát triển sự nghiệp.
- Cảm giác an toàn vượt trội: Sở hữu một tài sản hữu hình, hiện hữu ngay trước mắt tạo ra tâm lý an tâm, giải tỏa cảm giác bất an trước những biến động kinh tế hay rủi ro việc làm.
2. Khẳng định vị thế xã hội và uy tín tài chính
Trong xã hội hiện đại, bất động sản vẫn là thước đo quan trọng phản ánh năng lực tài chính và mức độ thành đạt của một cá nhân hay gia đình:
- Nâng cao uy tín cá nhân: Sở hữu bất động sản – đặc biệt là ở các vị trí đắc địa – giúp chủ sở hữu xây dựng hình ảnh uy tín, tạo dựng niềm tin mạnh mẽ trong mắt đối tác kinh doanh và các mối quan hệ xã hội.
- Gắn kết cộng đồng và mở rộng mối quan hệ: Việc sinh sống hoặc sở hữu tài sản tại các khu đô thị chất lượng cao, phân khúc cao cấp giúp chủ sở hữu dễ dàng kết nối với cộng đồng dân cư văn minh, mở ra những cơ hội hợp tác kinh doanh giá trị.
- Hồ sơ năng lực tài chính mạnh mẽ: Khi làm việc với các tổ chức tín dụng, ngân hàng hay đối tác kinh doanh lớn, việc đứng tên chủ sở hữu bất động sản là minh chứng thuyết phục nhất cho khả năng quản lý tài chính và mức độ độ tin cậy của bạn.
Những lưu ý giúp tối ưu hóa lợi ích khi sở hữu Bất động sản
Sở hữu bất động sản mang lại lợi thế vượt trội về tài chính và pháp lý, nhưng để khai thác tối đa tiềm năng và hạn chế rủi ro, chủ sở hữu cần tuân thủ các nguyên tắc cốt lõi sau:
1. Đảm bảo tính pháp lý minh bạch
Pháp lý là yếu tố sống còn quyết định toàn bộ quyền năng của chủ sở hữu.
- Ưu tiên sản phẩm có giấy tờ rõ ràng: Chỉ giao dịch các bất động sản đã được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (Sổ đỏ/Sổ hồng) hoặc có quy hoạch 1/500 chuẩn chỉnh.
- Kiểm tra quy hoạch và tranh chấp: Tra cứu thông tin tại Văn phòng Đăng ký Đất đai hoặc các cơ quan chức năng để đảm bảo tài sản không nằm trong diện quy hoạch giải tỏa, không bị thế chấp ẩn hay có tranh chấp giữa các bên.
2. Lựa chọn vị trí có tiềm năng phát triển thực sự
Vị trí quyết định tốc độ tăng giá (lãi vốn) và khả năng khai thác cho thuê (dòng tiền).
- Quy hoạch hạ tầng đồng bộ: Đón đầu các khu vực có định hướng phát triển hạ tầng giao thông (đường cao tốc, cầu, tuyến metro) hoặc các cụm công nghiệp, khu đô thị mới.
- Hệ sinh thái tiện ích hiện hữu: Bất động sản nằm trong khu vực dân cư đông đúc, gần trường học, bệnh viện, trung tâm thương mại sẽ luôn giữ giá trị và có tính thanh khoản cao.
3. Quản trị rủi ro đòn bẩy tài chính
Đòn bẩy ngân hàng là dao hai lưỡi. Việc lạm dụng vay nợ có thể biến tài sản thành gánh nặng.
- Quy tắc an toàn vốn: Duy trì tỷ lệ vay không quá 30% – 50% giá trị bất động sản.
- Cân đối dòng tiền trả nợ: Tổng số tiền trả gốc và lãi hàng tháng không nên vượt quá 40% tổng thu nhập hàng tháng của gia đình để đảm bảo an toàn tài chính trước những biến động lãi suất.
Câu hỏi thường gặp (FAQ)
1. Bất động sản mang lại những loại lợi ích chính nào cho chủ sở hữu?
Bất động sản mang lại 3 nhóm lợi ích lớn gồm pháp lý (quyền sử dụng, định đoạt, thế chấp), tài chính (lãi vốn, dòng tiền cho thuê, chống lạm phát) và tinh thần (an cư, khẳng định vị thế).
2. Tỷ lệ đòn bẩy ngân hàng bao nhiêu là an toàn khi đầu tư bất động sản?
Tỷ lệ an toàn nhất là vay dưới 50% giá trị tài sản và đảm bảo tổng gốc lãi hàng tháng không vượt quá 40% thu nhập.
3. Giữa lãi vốn và dòng tiền, chủ sở hữu BĐS nên ưu tiên yếu tố nào?
Tùy vào mục tiêu: nhà đầu tư trẻ nên ưu tiên lãi vốn để tăng trưởng tài sản, trong khi người tích sản nên chọn BĐS có dòng tiền ổn định.
4. Cần làm gì để bảo vệ quyền lợi pháp lý khi cho thuê bất động sản?
Chủ sở hữu cần lập hợp đồng cho thuê chi tiết kèm khoản tiền đặt cọc và đăng ký tạm trú đầy đủ cho bên thuê theo quy định.
Kết luận
Sở hữu bất động sản không chỉ đơn thuần là mua một tài sản, mà là đầu tư cho sự an toàn tài chính, quyền lực pháp lý và giá trị sống bền vững. Việc thấu hiểu toàn diện các lợi ích từ dòng tiền, lãi vốn cho đến đặc quyền thế chấp sẽ giúp bạn đưa ra những quyết định đầu tư thông minh và tối ưu hóa nguồn lực. Hãy luôn chuẩn bị kỹ lưỡng về mặt pháp lý lẫn năng lực tài chính để biến bất động sản thành bệ phóng vững chắc cho sự thịnh vượng của bạn và gia đình trong tương lai.
THÔNG TIN LIÊN HỆ TƯ VẤN CHIẾN LƯỢC TOÀN DIỆN:
- Hotline/Zalo: 0935 86 86 69
- Website: www.kiennamland.vn
- Trụ sở chính: T8-33 Vinhomes Grand Park, TP. Thủ Đức, TP.HCM.